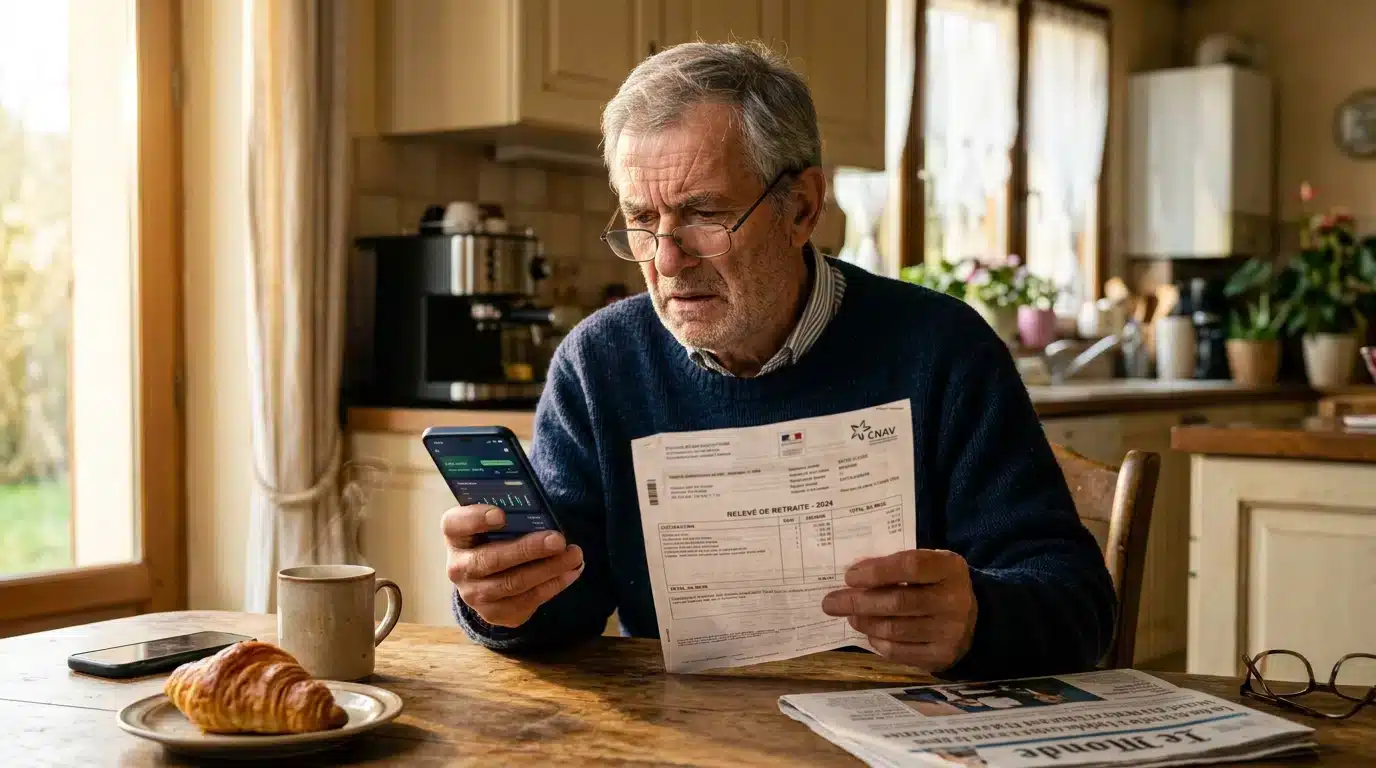
Lorsque vous consultez votre relevé de retraite complémentaire, il n’est pas rare de constater un écart entre le montant affiché et le virement que vous recevez sur votre compte bancaire. Ce phénomène peut susciter des interrogations et des inquiétudes. Rassurez-vous, cette situation est fréquente et résulte de divers prélèvements appliqués avant que la somme n’arrive sur votre compte.
EN BREF
- Des prélèvements réduisent le montant brut de la retraite
- Le taux de CSG varie selon les situations fiscales
- Des changements annuels peuvent affecter les virements
En premier lieu, il est essentiel de comprendre les différents montants qui figurent sur votre relevé. Le montant brut, qui est le plus élevé, représente la pension calculée en fonction de vos points. Toutefois, ce n’est pas le montant que vous toucherez intégralement. Ensuite, un montant net est affiché, déduit des prélèvements sociaux. Enfin, pour ceux concernés, le montant après impôt à la source est celui qui correspond réellement au virement sur votre compte.
Les prélèvements sociaux, notamment la CSG (Contribution Sociale Généralisée) et la CRDS (Contribution au Remboursement de la Dette Sociale), sont les premiers à être déduits. Ces contributions sont essentielles pour le financement de la Sécurité sociale et sont prélevées avant même que vous ne receviez votre pension.
Par ailleurs, la Casa, ou contribution de solidarité pour l’autonomie, s’applique uniquement à certains retraités selon leur situation fiscale. Ce mécanisme peut également expliquer pourquoi deux personnes ayant la même pension brute constatent des virements différents.
Une autre nuance importante concerne le taux de CSG, qui n’est pas uniforme pour tous les retraités. Ce taux dépend de votre revenu fiscal de référence, celui qui figure sur votre avis d’imposition. En effet, selon votre situation financière, vous pouvez être soumis à un taux plein, réduit, médian, ou même être exonéré. Les caisses de retraite appliquent le taux communiqué par l’administration fiscale, ce qui peut engendrer des variations dans le montant reçu sur votre compte.
Il est également essentiel de garder à l’esprit que votre situation personnelle peut évoluer. Un déménagement, une baisse de revenus ou un décès au sein de votre foyer peuvent modifier votre taux de CSG d’une année à l’autre, entraînant des changements dans le montant de votre virement, même si la pension brute reste inchangée.
Un autre facteur souvent méconnu est le prélèvement à la source de l’impôt sur le revenu. Si vous êtes imposable, votre caisse de retraite prélève mensuellement une somme calculée selon un taux fourni par l’administration fiscale. Cette somme peut aussi varier d’une année à l’autre, influençant le montant que vous percevez. En conséquence, un changement dans votre situation fiscale, comme une déclaration annuelle, peut avoir un impact direct sur votre virement.
Pour mieux appréhender ces différences, il est conseillé de comparer votre relevé et votre dernier avis d’imposition. Vérifiez votre revenu fiscal de référence et le taux appliqué. Si quelque chose semble incohérent, cela peut justifier un contact avec votre caisse de retraite pour clarifier la situation.
Il est aussi possible que des fluctuations de votre virement soient dues à des ajustements ponctuels, tels qu’une régularisation après un recalcul ou un changement de situation. Parfois, la date de versement peut également varier selon la banque, entraînant des délais de réception.
En somme, comprendre pourquoi le montant de votre virement est inférieur à celui de votre relevé nécessite d’identifier les différents prélèvements appliqués, ainsi que leur impact sur votre situation personnelle. En cas de doute, n’hésitez pas à consulter votre caisse via votre espace personnel pour obtenir des réponses claires et précises.