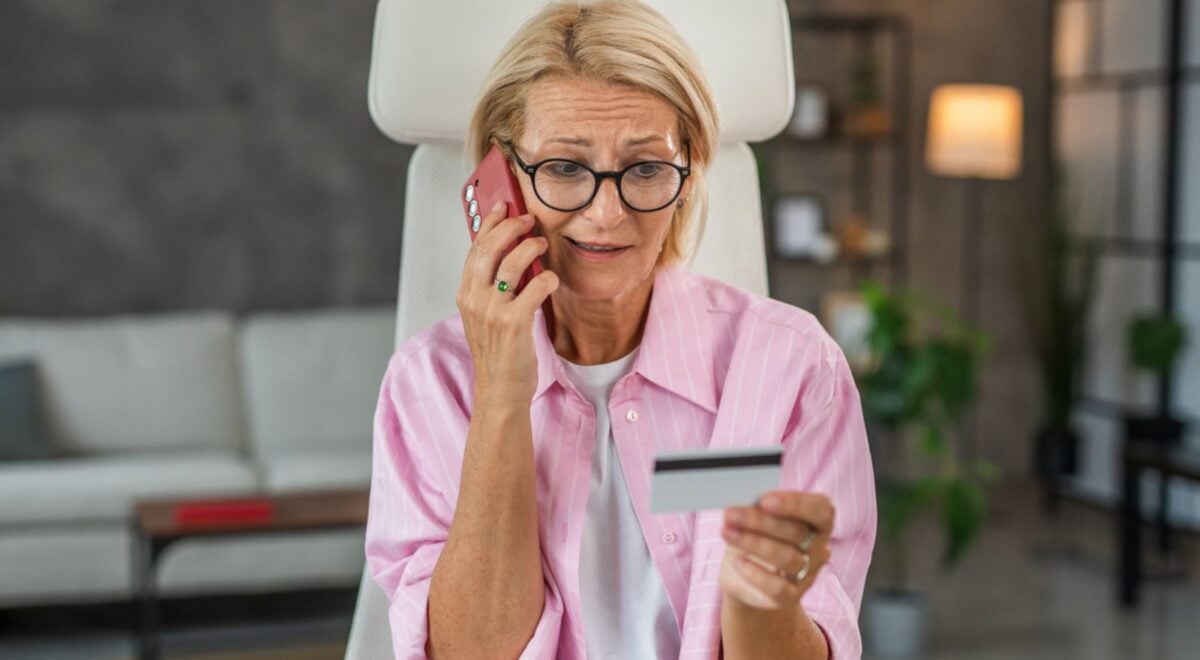
Un paiement non autorisé sur votre compte peut être source d’angoisse. Que faire en cas d’escroquerie à la carte bancaire ? La réponse réside dans un arrêt récent de la Cour de justice de l’Union européenne, qui a clarifié les obligations des banques en matière de remboursement. Le 15 octobre 2026, la Cour a statué sur une affaire polonaise, rappelant que les banques ne peuvent pas refuser de rembourser les clients en invoquant une négligence sans preuves solides.
EN BREF
- La Cour européenne exige le remboursement immédiat des sommes détournées.
- Les banques ne peuvent accuser de négligence sans preuves concrètes.
- Les clients disposent de 13 mois pour contester un paiement non autorisé.
L’affaire en question concerne une cliente polonaise qui, en tentant de vendre un objet en ligne, a été piégée par un faux acheteur. Après avoir saisi ses identifiants sur un site frauduleux imitant celui de sa banque, elle a subi un prélèvement de 700 euros. Bien qu’elle ait signalé la fraude dès le lendemain, sa banque a refusé de la rembourser, lui attribuant une « négligence grave ».
La décision de la Cour européenne est claire : une banque est tenue de rembourser « immédiatement » les opérations non autorisées, au plus tard à la fin du premier jour ouvrable suivant la notification de la fraude. Cela s’applique tant aux paiements par carte qu’aux virements.
Une exception existe toutefois : si la banque a des raisons valables de soupçonner une fraude de la part de son client, elle doit communiquer ces soupçons par écrit à l’autorité nationale. Dans ce cas, elle peut envisager de récupérer les sommes auprès du client. La responsabilité de prouver une négligence grave repose sur la banque, qui doit démontrer un « défaut de vigilance caractérisé », et non simplement un oubli.
La jurisprudence française renforce cette position. Par exemple, le 23 octobre 2024, la Cour de cassation a tranché en faveur d’un client victime d’une arnaque par spoofing, où un faux conseiller, utilisant le numéro de sa conseillère réelle, avait trompé le client. La haute juridiction a estimé que cela avait réduit la vigilance du client, rendant la négligence grave non caractérisée.
Face à une arnaque, il est crucial d’agir rapidement. Le premier réflexe doit être de faire opposition auprès de votre banque. Vous pouvez également appeler le service d’assistance au 0 892 705 705, disponible 24 heures sur 24 et 7 jours sur 7. Ensuite, contestez l’opération par écrit : vous disposez de 13 mois à partir du débit pour le faire, et de 70 jours pour un paiement effectué en dehors de l’Espace économique européen. Notez qu’une franchise de 50 euros peut parfois rester à votre charge.
Si votre carte est toujours en votre possession, il est conseillé de signaler la fraude via la plateforme Perceval, accessible par FranceConnect. Si vous ne recevez aucune réponse de votre banque sous 15 jours pour un service de paiement, vous avez le droit de saisir gratuitement le médiateur bancaire.
Restez vigilant, car la fraude par manipulation, dont le spoofing, a causé des pertes de 516 millions d’euros en 2025, selon la Banque de France. La vigilance est de mise pour éviter de devenir la prochaine victime d’une arnaque.