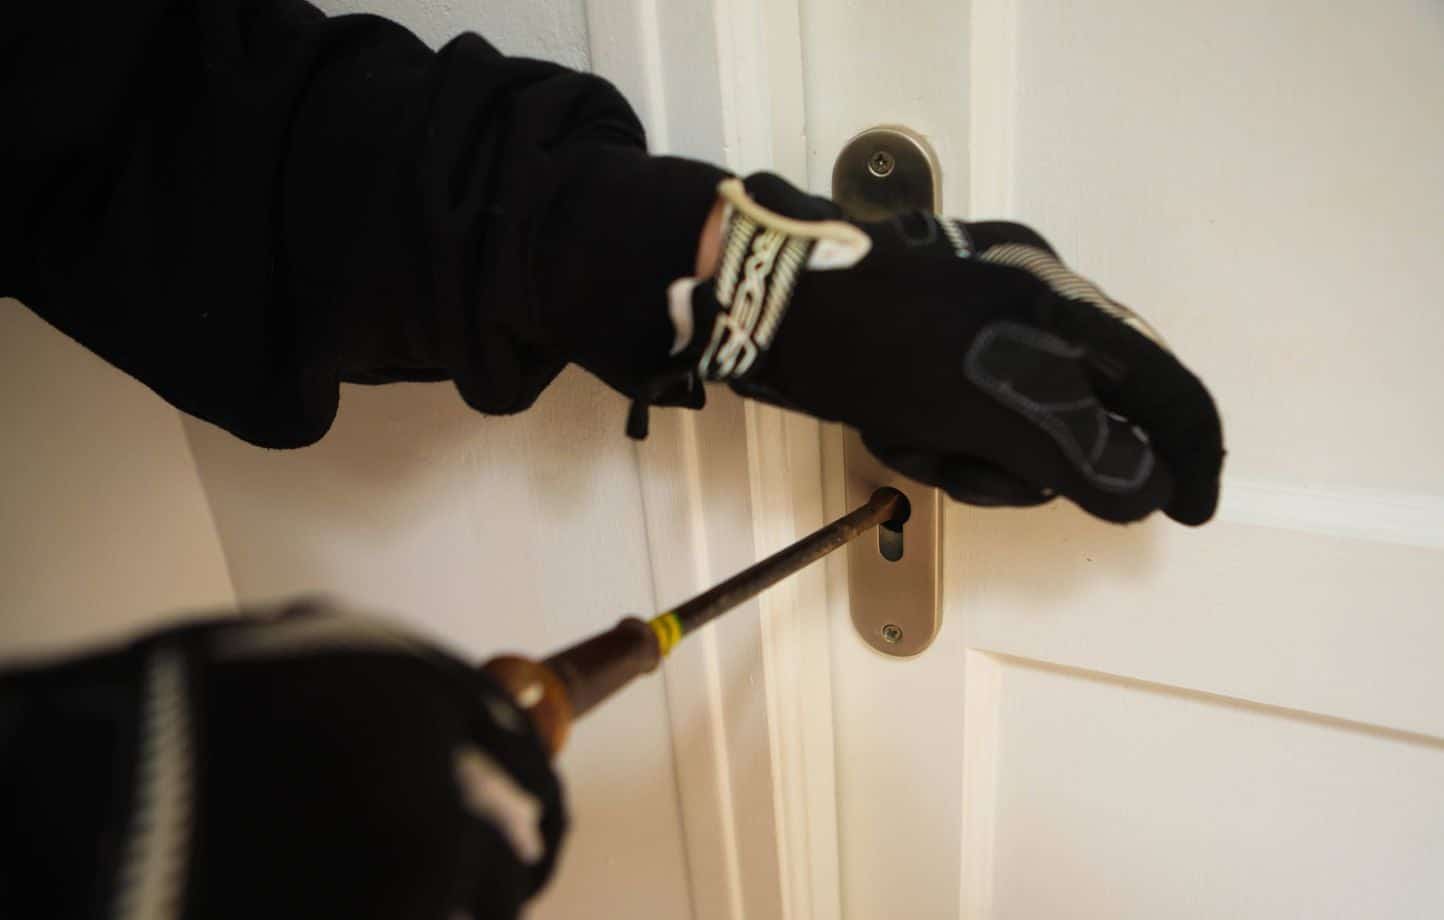
Être victime d’un cambriolage est déjà une épreuve difficile, mais découvrir que votre assurance multirisque habitation (MRH) ne vous couvre pas comme vous l’espériez peut aggraver la situation. En réalité, un certain nombre de pièges méconnus peuvent annuler ou réduire considérablement le remboursement de vos objets de valeur. Il convient donc d’être particulièrement vigilant en ce qui concerne les clauses de sécurité stipulées par votre contrat.
EN BREF
- Des clauses de sécurité non respectées peuvent annuler votre remboursement.
- Laisser une fenêtre ouverte peut entraîner un refus d’indemnisation.
- Les objets de valeur doivent être déclarés pour être couverts.
Lors d’un cambriolage, vous imaginez probablement que votre assurance couvrira vos pertes. Cependant, il est essentiel de prêter attention aux exigences de votre police d’assurance. Un point crucial à retenir est que le non-respect de certaines conditions de sécurité peut entraîner une déchéance de garantie. Par exemple, il a été constaté que laisser une fenêtre ou une porte-fenêtre entrouverte réduit vos chances d’obtenir un remboursement. Les tribunaux ont régulièrement confirmé que l’absence d’effraction, même si le domicile est situé à un étage élevé, peut constituer un motif de refus d’indemnisation.
De plus, une attention particulière doit être portée à la déclaration des objets de valeur. En effet, ceux-ci doivent être spécifiquement mentionnés dans votre contrat, souvent sous des lignes distinctes. Si vous ne les déclarez pas ou si le plafond de garantie dédié à ces biens n’est pas actualisé, vous risquez de ne pas être couvert pour la totalité de vos pertes. Il est fréquent que des assurés découvrent que la ligne correspondante affiche « 0 euro », ce qui signifie que leurs objets précieux n’ont pas été déclarés, rendant ainsi toute demande d’indemnisation potentiellement vaine.
Il est également important de conserver toutes les factures et preuves d’achat des objets de valeur. En cas de vol, tenter d’exagérer la liste des biens dérobés sans preuves tangibles peut être considéré comme une déclaration mensongère. Cela peut mener non seulement à une déchéance totale de garantie, mais également à des poursuites pour escroquerie. Il est donc impératif de rester honnête et transparent dans votre déclaration.
En résumé, une vigilance accrue est nécessaire face aux conditions imposées par votre assureur. Le respect des clauses de sécurité, la mise à jour régulière des objets de valeur et la conservation des preuves d’achat sont des éléments essentiels pour garantir votre couverture en cas de cambriolage. Ne laissez pas un simple oubli ou une négligence compromettre votre indemnisation. Prenez le temps de bien comprendre votre contrat d’assurance afin de vous prémunir contre toute surprise désagréable.
Les cambriolages sont une réalité à laquelle de nombreux Français doivent faire face chaque année. En étant conscient des pièges potentiels dans vos contrats d’assurance, vous pouvez mieux vous protéger et éviter des complications financières supplémentaires suite à un sinistre. Prenez donc le temps d’examiner vos clauses d’assurance, et n’hésitez pas à poser des questions à votre assureur pour clarifier tout point obscur. La sécurité de vos biens en dépend.