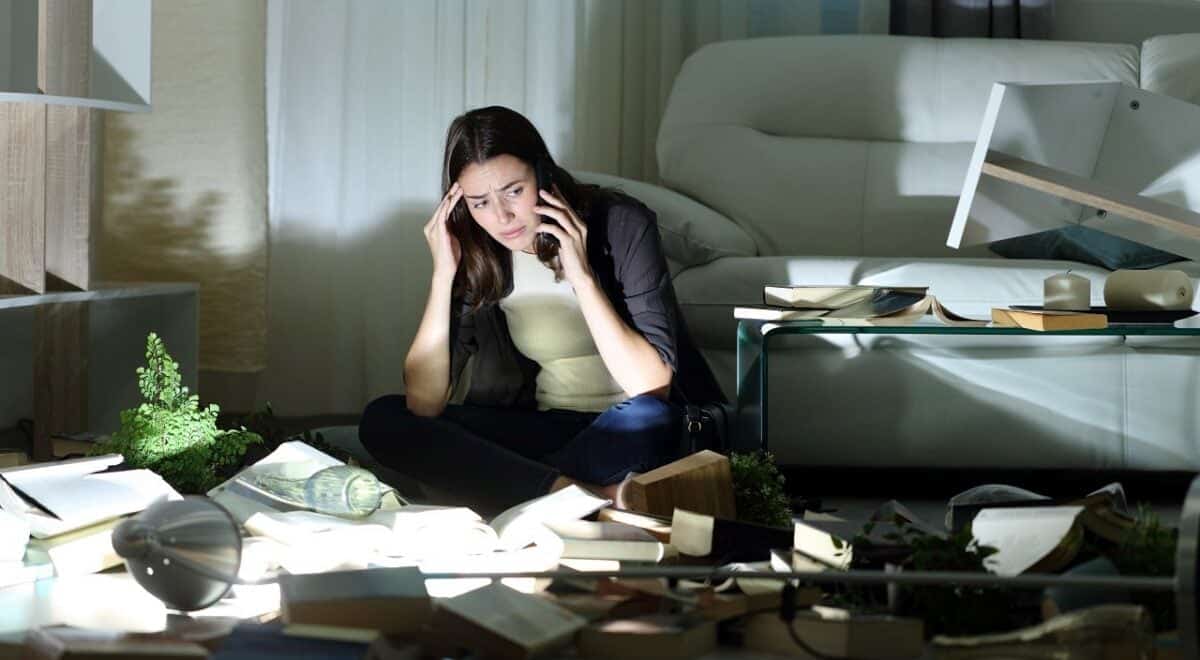
Posséder une assurance habitation est souvent perçue comme une protection infaillible en cas de cambriolage. Pourtant, il est essentiel de comprendre que cette garantie ne couvre pas toujours la totalité des biens volés. Certaines conditions spécifiques liées à la sécurité du logement, à la déclaration des objets de valeur et à la présentation de justificatifs peuvent limiter, voire annuler, l’indemnisation.
EN BREF
- Des clauses spécifiques peuvent restreindre l’indemnisation après un vol.
- Le non-respect des exigences de sécurité peut entraîner un refus de remboursement.
- Il est crucial de déclarer et d’évaluer correctement les objets de valeur.
Les victimes de cambriolage se tournent souvent vers leur assurance habitation avec l’espoir de récupérer la valeur de leurs biens perdus. Cependant, il est crucial de prendre conscience des pièges qui entourent ces contrats d’assurance. Par exemple, un non-respect des exigences de sécurité peut mener à un refus d’indemnisation, en particulier pour des objets de valeur comme des bijoux, des montres ou des œuvres d’art.
Un des principaux aspects à considérer concerne la sécurité du logement. De nombreux contrats stipulent que toutes les portes et fenêtres doivent être correctement fermées pour que la garantie vol soit effective. Une négligence, comme laisser une fenêtre entrouverte, peut permettre à l’assureur de refuser l’indemnisation, même dans un appartement situé à l’étage. Ainsi, il est impératif de vérifier les exigences de sécurité spécifiques mentionnées dans votre contrat.
Un autre point souvent méconnu est la distinction entre le mobilier courant et les objets précieux dans les contrats d’assurance. Certains contrats peuvent stipuler des plafonds d’indemnisation distincts, voire établir un montant de zéro euro pour les objets de valeur si aucun capital n’a été déclaré. Pour éviter cette situation, il est recommandé de déclarer tous vos biens précieux et de s’assurer que leur évaluation est adéquate.
Il est également essentiel de se rappeler que les exigences de protection peuvent varier d’un assureur à l’autre. Certaines compagnies exigent des dispositifs de sécurité particuliers, tels que l’installation de serrures spécifiques, la fermeture des volets pendant une absence prolongée ou l’activation d’une alarme. Il est donc nécessaire de lire attentivement les clauses de garantie vol avant de signer un contrat.
Après un vol, il peut être tentant d’exagérer la valeur des objets disparus, surtout si certaines factures ont été égarées. Cependant, procéder à une fausse déclaration, qu’il s’agisse d’ajouter des objets non volés ou d’augmenter leur prix, peut entraîner une déchéance de garantie et même des poursuites pour escroquerie. Il est donc préférable d’établir un inventaire précis et de conserver des preuves vérifiables de ses possessions.
Pour justifier l’existence et la valeur des biens dérobés, des documents tels que des certificats d’authenticité, des actes de succession, des garanties, ainsi que des photographies peuvent s’avérer très utiles. Il est conseillé de garder ces éléments en sécurité et d’en conserver une copie numérique. Une estimation professionnelle de vos objets de valeur peut également s’avérer bénéfique pour garantir que le plafond d’indemnisation est adéquat.
En cas de cambriolage, la première chose à faire est de prévenir la police ou la gendarmerie, tout en évitant de toucher aux lieux avant leur constatation. Par la suite, il est nécessaire de déclarer le sinistre à votre assureur dans le délai prévu par votre contrat. En France, il est conseillé d’effectuer cette déclaration dans un délai minimal de deux jours ouvrés après la découverte du vol. Le dossier à fournir doit inclure le récépissé de plainte, des photographies des dégradations et tous justificatifs disponibles.
Si l’assureur refuse d’indemniser, il est possible d’adresser une réclamation écrite à ses services. En cas de désaccord persistant, le médiateur de l’assurance peut être saisi gratuitement pour tenter de résoudre le litige.
En somme, il est primordial d’être informé des conditions de son contrat d’assurance habitation afin d’éviter de se retrouver dans une situation délicate après un cambriolage. La vigilance et la préparation sont les meilleures garanties pour protéger vos biens les plus précieux.