Vous avez l’impression d’être lié à un compte joint de manière indéfectible ? Cette croyance est erronée. La législation française permet de se désengager d’un compte joint sans avoir besoin de l’accord de l’autre titulaire. Cet article vous explique comment procéder et quelles en sont les implications.
EN BREF
- Un simple courrier recommandé suffit pour se désolidariser d’un compte joint.
- La procédure ne nécessite pas l’accord de l’autre titulaire.
- Le compte devient indivis, nécessitant l’accord des deux parties pour toute opération.
De nombreuses personnes pensent qu’un compte joint les empêche de prendre des décisions financières unilatérales. Que ce soit après une séparation, un changement de colocation ou des relations professionnelles qui se détériorent, il est fréquent de croire qu’il faut négocier avec l’autre titulaire pour quitter ce type de compte. Pourtant, la loi offre un cadre clair qui permet à chacun d’agir de manière individuelle.
La solidarité qui unit les titulaires d’un compte joint ne signifie pas que l’un peut bloquer l’autre. En réalité, chacun a le droit de se désolidariser à tout moment, et ce, sans avoir à justifier sa décision. Que ce soit à la suite d’un décès, d’une séparation ou d’une simple mésentente, ce droit est fondamental et prime sur l’engagement initial pris à deux.
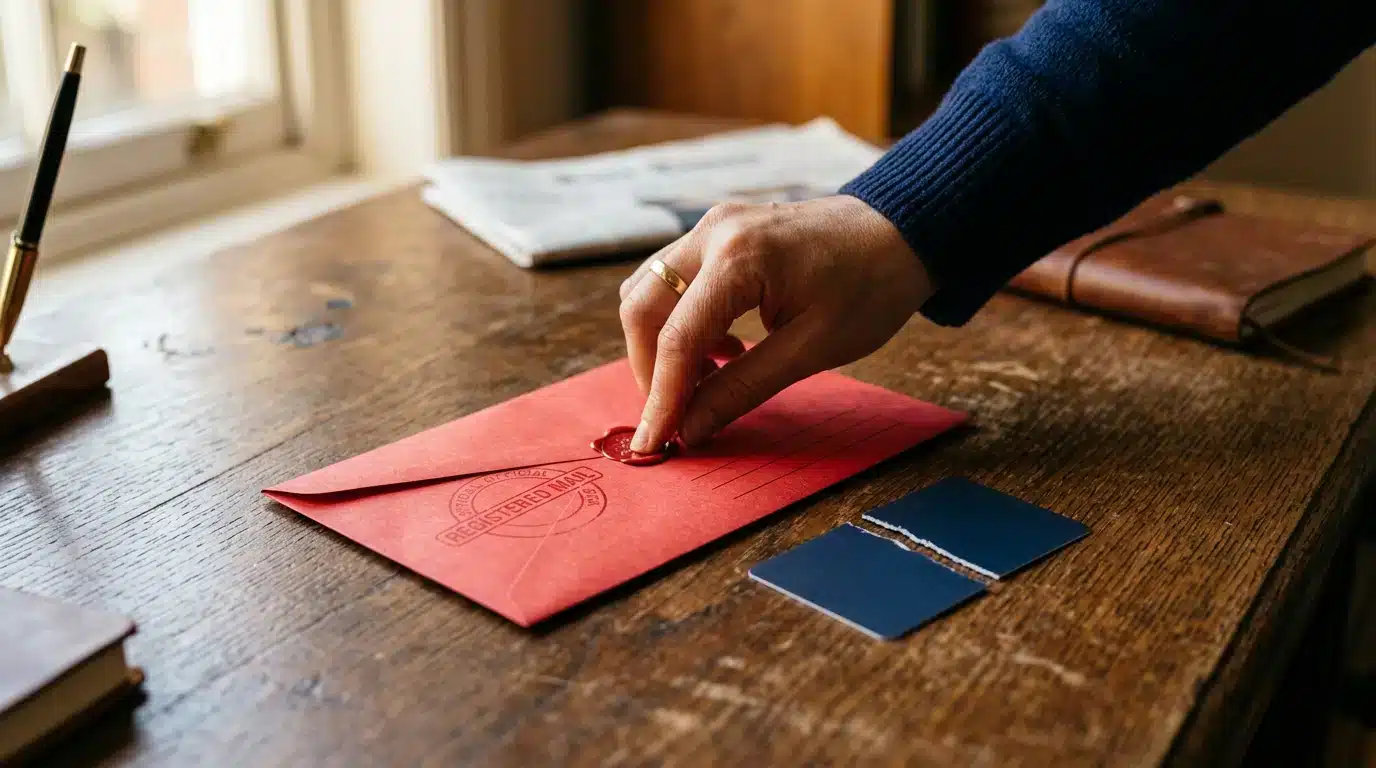
Pour mettre fin à cette situation, il suffit d’une action simple : envoyer un courrier recommandé avec accusé de réception à votre banque. Ce courrier, qui doit informer l’établissement de votre souhait de quitter le compte joint, n’a pas besoin d’être justifié. Il est recommandé, par courtoisie, d’en faire une copie pour l’autre titulaire, mais cela reste facultatif.
À partir du moment où la banque reçoit cette lettre, toutes les autorisations de prélèvement et les ordres de virement permanents deviennent caduques. Cependant, il est conseillé de retirer vos fonds personnels avant d’envoyer ce courrier, tout en laissant une somme suffisante pour couvrir les opérations en cours.
Après l’envoi de cette lettre, le compte ne se ferme pas automatiquement. Il passe en statut d’indivision, ce qui signifie que les deux titulaires doivent désormais signer pour toute opération, qu’il s’agisse de dépôts ou de retraits. Cela peut créer des tensions supplémentaires, car plus aucune des parties ne peut agir seule tant qu’un accord n’est pas trouvé.
Un autre aspect à considérer est la solidarité qui persiste sur les dettes et les découverts accumulés jusqu’à la date de désolidarisation. Les deux titulaires demeurent responsables de ces engagements, même si l’un d’eux décide de quitter le compte. Il est également nécessaire de restituer tous les moyens de paiement associés, tels que chéquiers et cartes bancaires, et de prendre en compte les frais liés à cette démarche, qui varient d’une banque à l’autre.
En résumé, un simple courrier recommandé permet de se libérer d’un compte joint sans avoir à se soumettre à l’avis de l’autre titulaire. Cela dit, il est essentiel de se préparer à gérer un compte indivis, qui peut s’avérer plus contraignant que prévu, le temps de parvenir à un accord définitif.