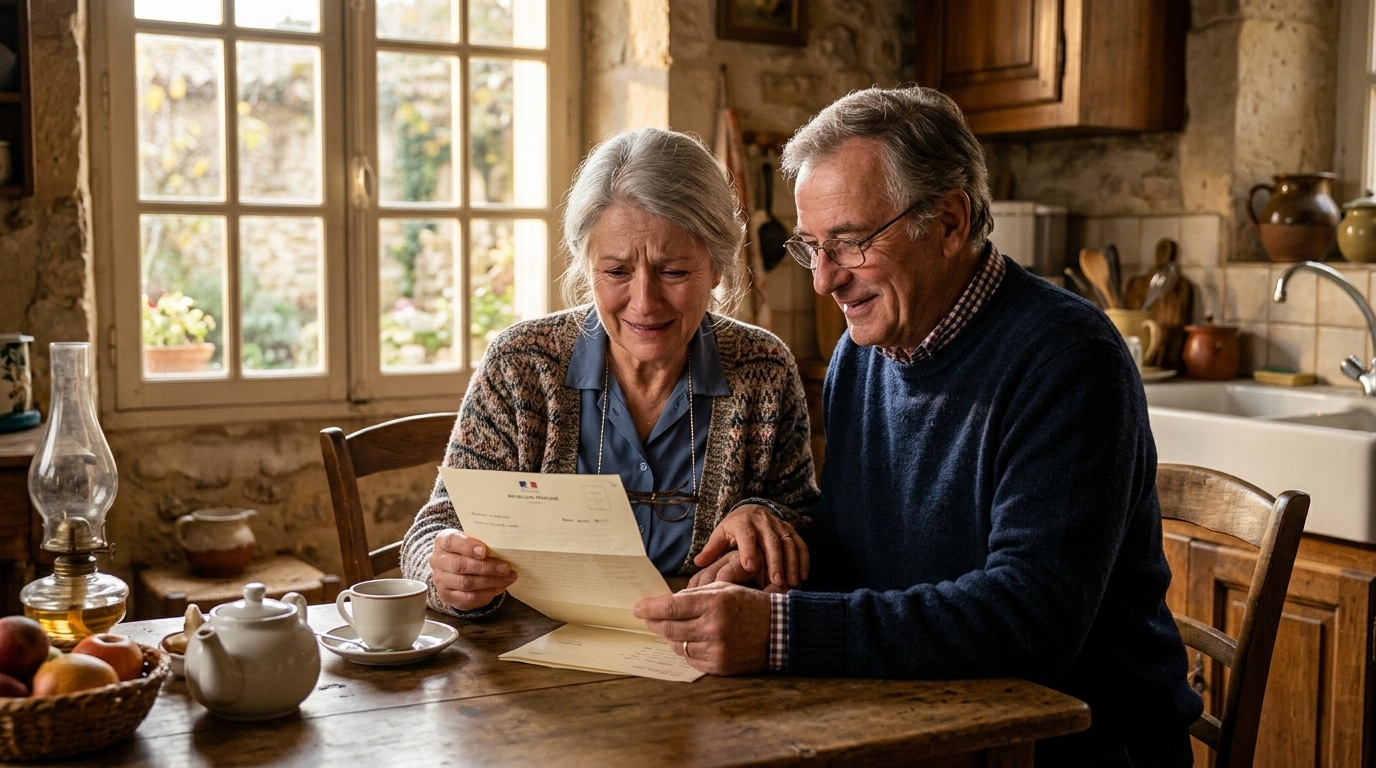
Michel et Josette, un couple d’une petite ville de la Sarthe, n’en reviennent toujours pas. Après avoir passé plus de quarante ans à jongler entre des emplois précaires, ils ont découvert un montant de pension de retraite qui dépasse largement leurs estimations. À l’ouverture de leur notification de retraite, ils craignaient une erreur, mais la réalité s’est révélée bien plus favorable que ce qu’ils avaient anticipé.
EN BREF
- Michel et Josette, après 41 ans de travail, obtiennent 2 300 € de retraite.
- Leur montant dépasse de 900 € leurs propres estimations.
- Ils découvrent plusieurs mécanismes d’aide méconnus pour les retraités.
Michel, ancien magasinier et livreur, et Josette, qui a travaillé comme caissière et agent d’entretien, pensaient terminer leur carrière avec une pension modeste. En effet, ils avaient calculé qu’ils toucheraient environ 1 400 euros par mois ensemble. Ce chiffre, qu’ils jugeaient déjà très faible, les avait amenés à envisager de vendre leur maison pour réduire leurs charges.
À leur grande surprise, la notification de l’Assurance retraite leur a annoncé un montant de 2 300 euros par mois. Michel a d’abord cru à une erreur administrative et a contacté plusieurs fois sa caisse de retraite, qui lui a confirmé que le calcul était correct. Ce montant est le résultat d’un ensemble de dispositifs qu’ils ignoraient.
Les mécanismes de soutien à la retraite
Le premier levier est le minimum contributif, un dispositif garantissant une pension plancher aux retraités ayant cotisé toute leur carrière sur des salaires bas. Michel a réussi à valider tous ses trimestres malgré des années de temps partiel, ce qui a considérablement augmenté sa pension de base.
Josette a également bénéficié d’une aide, le minimum contributif majoré, qui s’applique aux carrières longues et complètes. Cette aide lui a permis d’augmenter sa pension de plusieurs centaines d’euros par mois, un montant qu’elle n’avait pas anticipé.
Une autre surprise est venue de la pension de réversion. Josette, ayant été mariée brièvement avant Michel, avait droit à une part de la pension de son ancien mari décédé, mais elle n’avait jamais demandé ce droit, par manque d’information.
Ce type de négligence peut avoir des conséquences financières lourdes, car de nombreuses veuves perdent des milliers d’euros chaque année en n’exerçant pas leur droit à la réversion. En outre, Josette a également bénéficié d’une majoration de pension pour avoir eu trois enfants, dont deux pendant ses années de travail à temps partiel.
La vigilance, clé de la retraite
Un autre facteur qui a joué en leur faveur est le rachat de trimestres d’études effectué par Michel il y a vingt ans, dont il ne mesurait pas l’impact. Ces éléments, cumulés, ont significativement amélioré leur situation financière.
Leur cas illustre bien que de nombreux retraités ayant des carrières modestes sous-estiment leurs droits. Le système français propose en réalité plusieurs filets de sécurité, mais ils sont souvent méconnus. Michel et Josette ont également vérifié leur éligibilité à une exonération de taxe foncière liée à leurs revenus, leur permettant ainsi d’économiser davantage.
Grâce à cette nouvelle situation, le couple envisage de ne plus vendre leur maison et même de partir en voyage, une perspective qu’ils n’avaient pas envisagée depuis longtemps. Cette histoire rappelle l’importance de bien se renseigner sur ses droits à la retraite et de ne pas hésiter à contacter un conseiller de l’Assurance retraite pour éviter de perdre des sommes importantes.
Avant de tirer des conclusions hâtives sur votre retraite, il est crucial de vérifier plusieurs points : le minimum contributif, les pensions de réversion, les majorations familiales, et les trimestres rachetés ou oubliés. Un rendez-vous avec un conseiller peut faire toute la différence.