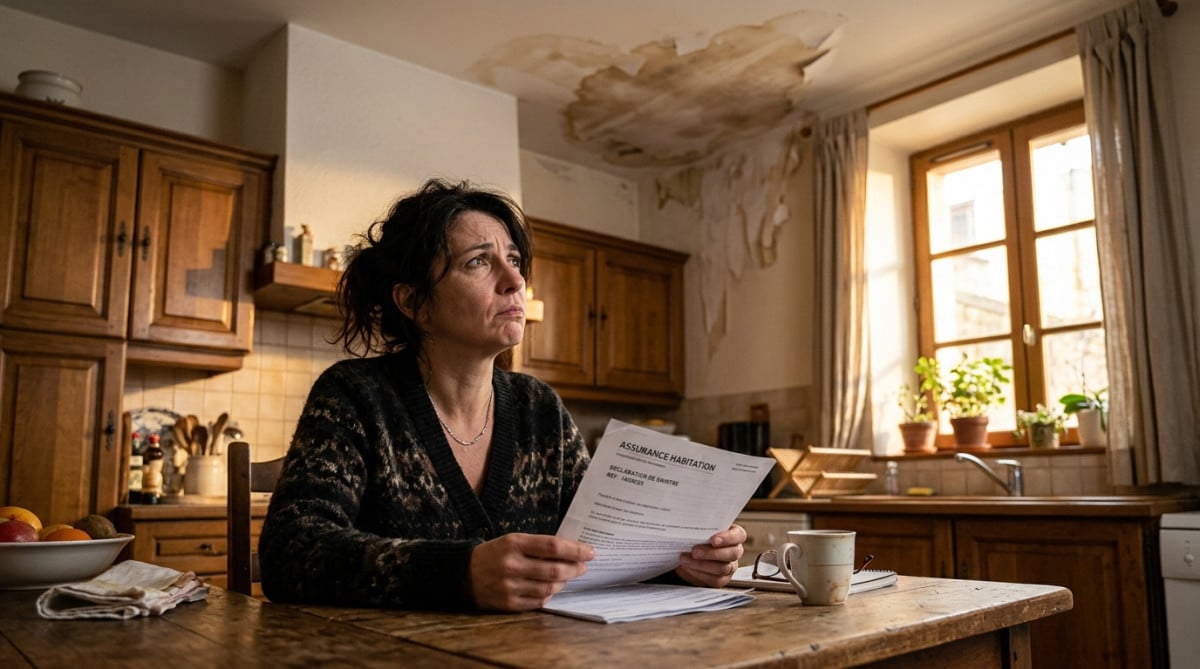
Lors d’un sinistre, qu’il s’agisse d’un dégât des eaux, d’un cambriolage ou d’une fuite de toiture, l’attente d’une indemnisation peut se transformer en désillusion lorsque la compagnie d’assurance refuse de prendre en charge le sinistre. Les motifs avancés peuvent varier, allant d’une déclaration hors délai à des clauses d’exclusion mal comprises. Cependant, de nombreux assurés ignorent que la loi encadre strictement ces refus, limitant ainsi les prétextes que peuvent invoquer les assureurs pour éviter de payer.
EN BREF
- Les refus d’indemnisation doivent être justifiés par des preuves concrètes.
- Les clauses d’exclusion doivent être claires et visibles dans le contrat.
- Les assurés peuvent contester un refus via un médiateur ou le tribunal judiciaire.
Chaque année, de nombreux Français se retrouvent désemparés après un refus qu’ils considèrent comme définitif. Pourtant, il est souvent possible de contester cette décision. Pour cela, il est essentiel de connaître les articles de loi applicables et d’adopter les bons réflexes avant de renoncer à son droit à l’indemnisation.
Les motifs de refus encadrés par la loi
Le Code des assurances impose des règles strictes concernant les refus d’indemnisation. Selon l’article L113-2, l’assuré doit déclarer un sinistre dans un délai déterminé : généralement cinq jours ouvrés pour un sinistre classique, et deux jours pour un vol. Toutefois, un simple retard ne suffit pas à justifier un refus total. Pour que l’assureur puisse se prévaloir de ce motif, il doit prouver qu’un préjudice réel a été causé par ce retard, comme le stipule également cet article et une jurisprudence constante de la Cour de cassation.
Un autre aspect souvent méconnu concerne les clauses d’exclusion de garantie. Celles-ci doivent être rédigées en caractères très apparents dans le contrat, conformément à l’article L112-4. Si une clause est difficilement lisible ou formulée de manière ambiguë, elle peut être annulée par un juge.
Comment contester un refus d’indemnisation
Pour faire face à un refus, la première étape est d’envoyer une réclamation écrite. Il est conseillé d’adresser une lettre recommandée avec accusé de réception au service client de votre assureur. Dans cette lettre, il convient de détailler les faits et de demander les motifs juridiques précis du refus. L’assureur est tenu de répondre sous deux mois. Si sa réponse est floue ou ne cite pas d’articles de loi précis, l’assuré peut envisager d’escalader la situation sans frais supplémentaires.
Chaque compagnie d’assurance dispose d’un médiateur indépendant, dont la saisine est gratuite. Il est impératif d’avoir épuisé la réclamation interne avant de faire appel au médiateur, qui rend un avis dans un délai généralement compris entre 30 et 90 jours. Bien que cet avis ne soit pas contraignant pour l’assureur, dans la majorité des cas, les compagnies respectent les recommandations du médiateur pour maintenir leur image.
Les erreurs à éviter
Il est crucial de ne pas négliger certains détails lors d’un refus. Premièrement, il est fréquent que des assurés acceptent un refus oral ou par mail sans exiger le texte exact de la clause invoquée. Cela complique toute contestation ultérieure. Deuxièmement, conserver des preuves datées de la déclaration est indispensable. Un appel téléphonique sans confirmation écrite ne constitue pas une preuve en cas de litige sur le délai. Les courriers électroniques ou les lettres recommandées avec date certaine sont des atouts précieux.
Troisièmement, les assurés doivent être conscients que la franchise ne s’applique pas toujours intégralement. Certains contrats prévoient des franchises réduites ou nulles en fonction de la nature du sinistre. Enfin, il est essentiel de ne pas abandonner après un premier refus. Une réclamation bien argumentée, citant les bons articles de loi, peut souvent inverser la décision initiale.
En somme, il est impératif de rappeler qu’un refus d’indemnisation doit toujours être motivé par écrit, avec une clause claire et un préjudice réel démontré par l’assureur. Dans le cas contraire, les assurés disposent de plusieurs recours pour contester ce refus, notamment par le biais d’un médiateur. Ignorer ces droits peut coûter cher, alors qu’une simple connaissance des règles peut faire toute la différence.