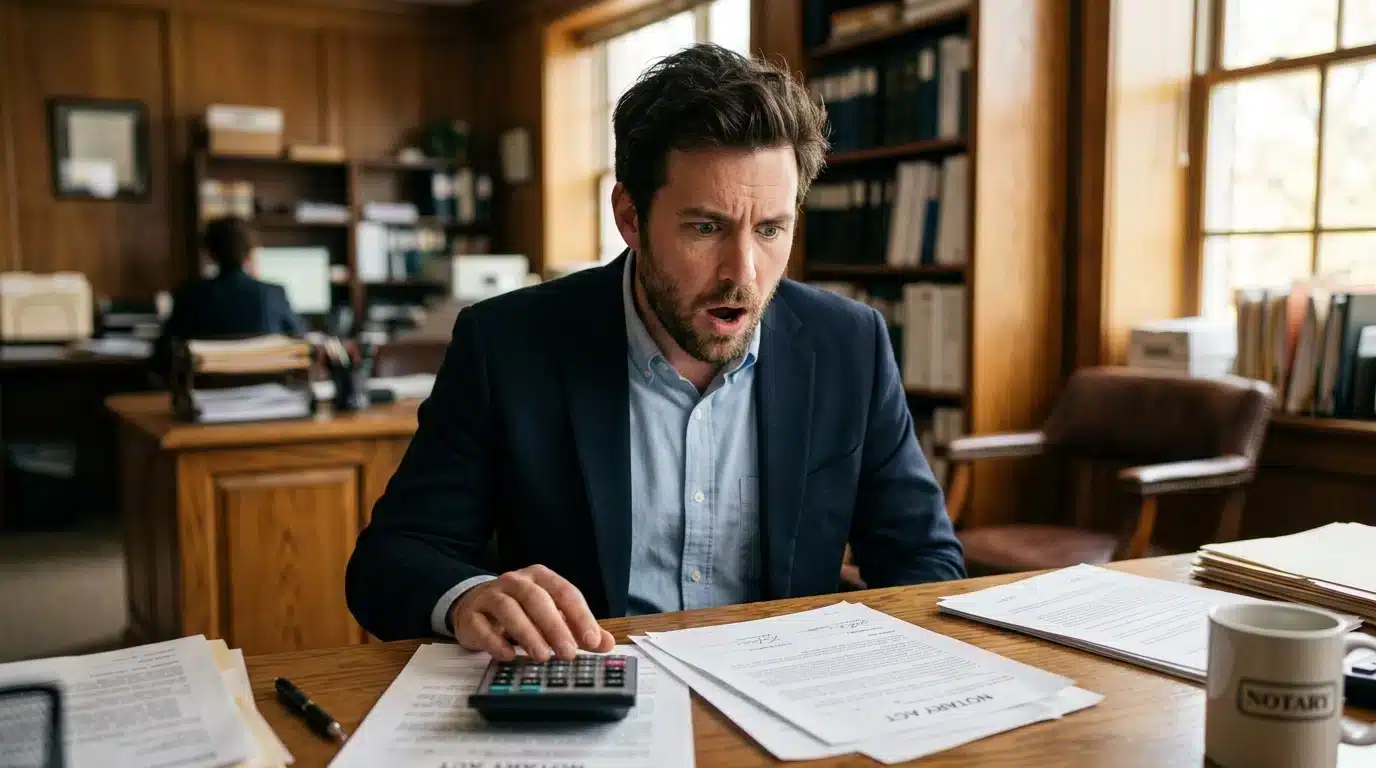
Un simple rendez-vous chez le notaire s’est transformé en une rude désillusion pour un neveu héritant de 100 000 € de sa tante. Ce geste généreux, bien que symbolique, a pris une tournure amère lorsque le notaire a révélé que près de la moitié de cette somme irait directement dans les caisses de l’État. Ce cas illustre parfaitement la complexité et les désagréments liés aux droits de succession en France, en particulier lorsqu’il s’agit de successions entre proches éloignés.
EN BREF
- Un neveu hérite de 100 000 €, mais l’État prélève près de 50 % en droits de succession.
- Les neveux et nièces bénéficient d’un abattement limité de 7 967 € sur leur héritage.
- Des solutions comme l’assurance-vie permettent d’optimiser la transmission des biens.
Ce scénario, bien que choquant pour le neveu, n’est pas isolé. En France, le Code général des impôts (CGI) impose des règles strictes en matière de succession, particulièrement pour les héritiers non directs. Les neveux et nièces, bien qu’ils puissent être élevés comme des enfants, sont classés dans une catégorie différente, ce qui entraîne des conséquences fiscales significatives.
La raison principale de cette taxation lourde réside dans le terme « éloignement ». Les relations familiales directes sont favorisées par le fisc, mais les liens entre oncles, tantes, neveux et nièces sont jugés moins prioritaires. Ainsi, le neveu pourrait se retrouver à payer un impôt exorbitant, alors qu’il n’avait jamais anticipé une telle situation.
Pour comprendre l’ampleur de la taxation, voici quelques détails cruciaux. Selon l’article 779 V du CGI, l’abattement personnel pour un neveu ou une nièce se limite à **7 967 €**. Cela signifie que seule cette somme échappe à l’impôt. Pour tout montant supérieur, l’article 777 fixe un taux d’imposition de **55 %**. Ce taux se classe parmi les plus élevés en matière de succession, en raison de l’absence de lien direct de filiation.
Dans le cas de notre neveu, après déduction de l’abattement, la base taxable s’élève à **92 033 €**. Ainsi, l’impôt dû s’élève à environ **50 618 €**, le laissant avec un héritage de seulement **49 382 €**. Un montant décevant, surtout lorsque l’on s’attendait à recevoir la totalité de l’héritage.
Pour éviter de telles désillusions, il est essentiel de planifier à l’avance. Plusieurs options s’offrent aux héritiers pour optimiser la transmission de leur patrimoine. L’une des solutions les plus efficaces est la dDonation de son vivant. Cette démarche permet de bénéficier d’un abattement de 7 967 € renouvelable tous les quinze ans, ce qui permettrait à la tante de transmettre plusieurs fois cette somme à son neveu sans impôt.
Une autre option à considérer est le don familial d’argent, qui permet, sous certaines conditions, de transmettre jusqu’à **31 865 €** en exonération totale. Pour les donateurs de moins de 80 ans sans descendance directe, cette solution est particulièrement avantageuse.
Cependant, la méthode la plus avantageuse reste l’assurance-vie. En effet, pour les primes versées avant les 70 ans de l’assuré, chaque bénéficiaire bénéficie d’un abattement de **152 500 €**. Cela signifie qu’un capital de 100 000 € placé sur un contrat d’assurance-vie échapperait entièrement à la taxation à 55 %.
Il est également important de noter qu’il existe des exceptions à la règle de 55 % qui peuvent alléger la charge fiscale. Par exemple, si le neveu hérite en représentation d’un parent prédécédé, il peut bénéficier d’un abattement supérieur et d’un barème d’imposition plus favorable.
Les neveux et nièces en situation de handicap profitent également d’un abattement spécifique qui peut considérablement réduire les droits de succession. En revanche, ceux qui sont héritiers par alliance, sans lien de sang, se voient appliquer un abattement très réduit et un taux d’imposition plus élevé.
Il est donc crucial d’aborder la question de l’héritage en famille, bien que ce sujet soit souvent tabou. La méconnaissance des règles fiscales peut entraîner des pertes financières significatives qui pourraient être évitées par une planification appropriée.
En somme, le legs de 100 000 € n’était pas un simple cadeau, mais une promesse d’un héritage à moitié perdu pour l’État. Si la tante avait pris le temps de se renseigner sur les options disponibles, la situation aurait pu être très différente. La véritable leçon ici est que l’anticipation et la préparation peuvent faire toute la différence lors de la transmission de biens.