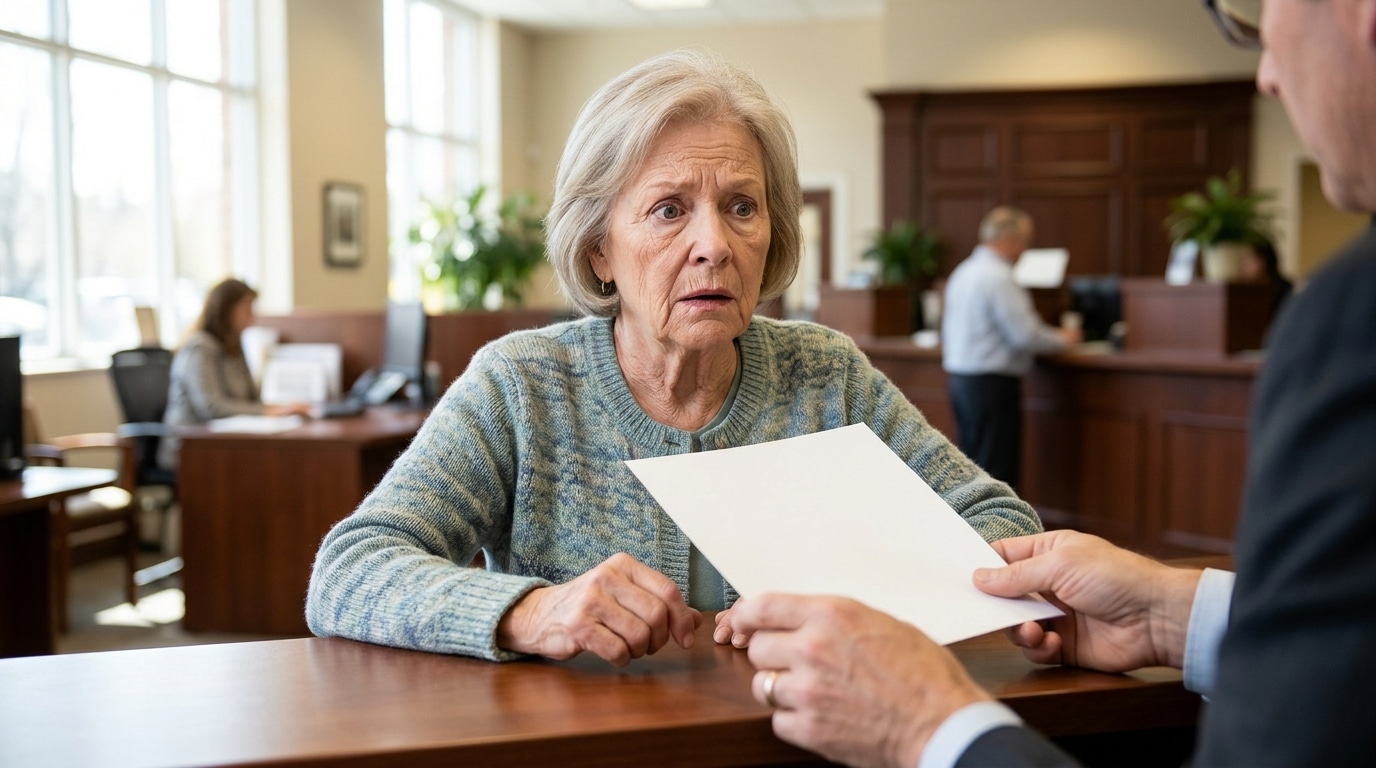
« Je pensais que mon livret d’épargne populaire était à l’abri de tout. » Cette phrase pourrait résonner chez de nombreux titulaires qui, comme cette personne, découvrent avec surprise la fermeture de leur LEP (livret d’épargne populaire). Cette situation, bien que désagréable, est tout à fait légale, et elle est souvent causée par une règle précise que peu de retraités connaissent.
EN BREF
- La clôture d’un LEP peut se faire automatiquement sans avis préalable.
- Un dépassement du plafond de revenus pendant deux années consécutives entraîne la fermeture.
- Les titulaires doivent surveiller leur revenu fiscal de référence pour éviter cette situation.
Le guichet bancaire ne prend pas de décisions à la légère. En effet, si un titulaire dépasse le plafond de revenus fixé pendant deux années consécutives, la clôture du LEP est automatique. Il n’y a pas besoin de signature ni d’appel pour informer le titulaire. Les intérêts accumulés sont versés, et le solde est généralement transféré vers un Livret A, un choix que beaucoup de retraités redoutent en raison du rendement inférieur.
Pour mettre en perspective les pertes potentielles, il est essentiel de comprendre que le LEP, depuis le 1er février 2026, génère un intérêt de 2,50 % net d’impôt. Pour les 10 000 € de versements maximum autorisés, cela représente un revenu annuel de 250 €. Ce montant peut s’avérer crucial pour de nombreux retraités qui comptent sur ces intérêts pour améliorer leur budget quotidien.
Pour ouvrir un LEP en 2026, le revenu fiscal de référence ne doit pas dépasser 23 028 € pour une personne seule vivant en métropole. Chaque demi-part supplémentaire augmente le plafond de 6 149 €. Par exemple, un couple sans enfant peut avoir un plafond de 35 326 €. Il est important de noter que ce revenu fiscal de référence se base sur les revenus de 2024 tels qu’ils apparaissent sur l’avis d’imposition de 2025.
Le contrôle de ces revenus est effectué chaque année. Depuis mars 2021, la Banque de France peut interroger directement l’administration fiscale sans avoir à solliciter le titulaire du livret, ce qui complique encore la situation. Il est donc essentiel pour les titulaires de vérifier régulièrement leur avis d’imposition pour éviter des déconvenues.
Une question demeure : qu’arrive-t-il si un titulaire dépasse le plafond ? La règle est claire : un dépassement isolé n’entraîne pas la fermeture immédiate du livret. Il faut que le dépassement se produise pendant deux années consécutives pour que la banque procède à la clôture, généralement avant le 30 avril de la deuxième année. Cette règle est stipulée à l’article L221-15 du code monétaire et financier.
Il est également utile de savoir que le titulaire doit être informé dès la première année de tout dépassement constaté. Cela ouvre une fenêtre d’un an pour régulariser la situation. Il est recommandé d’analyser les raisons de ce dépassement et d’agir en conséquence.
En cas de clôture, le solde du LEP est souvent transféré vers un Livret A, dont le taux d’intérêt est actuellement de 1,7 % net. Cette différence peut sembler minime, mais pour un capital de 10 000 €, cela représente une perte de 80 € d’intérêts annuels.
Un autre aspect à considérer est que la banque peut clôturer un LEP pour d’autres raisons, telles que des fausses déclarations, l’ouverture de plusieurs livrets, une inactivité prolongée ou le décès du titulaire. Il est également important de rappeler qu’un titulaire ne peut posséder qu’un seul LEP, bien qu’un couple marié ou pacsé puisse en avoir deux.
Enfin, les titulaires doivent être conscients que le taux d’intérêt du LEP n’est jamais garanti. Il est ajusté tous les six mois en fonction de l’inflation. La prochaine révision est prévue pour le 1er février 2027.
Si vous découvrez que votre LEP a été clôturé, sachez que les fonds ne sont pas perdus. Ils peuvent être récupérés via l’outil Ciclade.fr de la Caisse des Dépôts et Consignations. Ce service permet de retrouver des fonds oubliés après la fermeture d’un livret.
En somme, la gestion de votre livret d’épargne populaire nécessite une vigilance constante. Un simple coup d’œil sur votre avis d’imposition peut vous permettre de conserver des revenus annuels non négligeables. Ne laissez pas votre épargne s’échapper faute d’une simple vérification.