À l’approche de la retraite, de nombreux Français découvrent avec surprise le coût de leur mutuelle. Une fois la mutuelle d’entreprise disparue, les frais peuvent grimper en flèche, laissant de nombreux retraités dans une situation délicate. Pourtant, une aide souvent ignorée pourrait alléger cette charge financière.
EN BREF
- La Complémentaire santé solidaire permet de réduire significativement le coût des mutuelles.
- 44% des personnes éligibles ne profitent pas de cette aide, souvent perçue comme réservée aux plus précaires.
- Un couple de retraités peut voir sa facture mensuelle dépasser 250 euros sans cette aide.
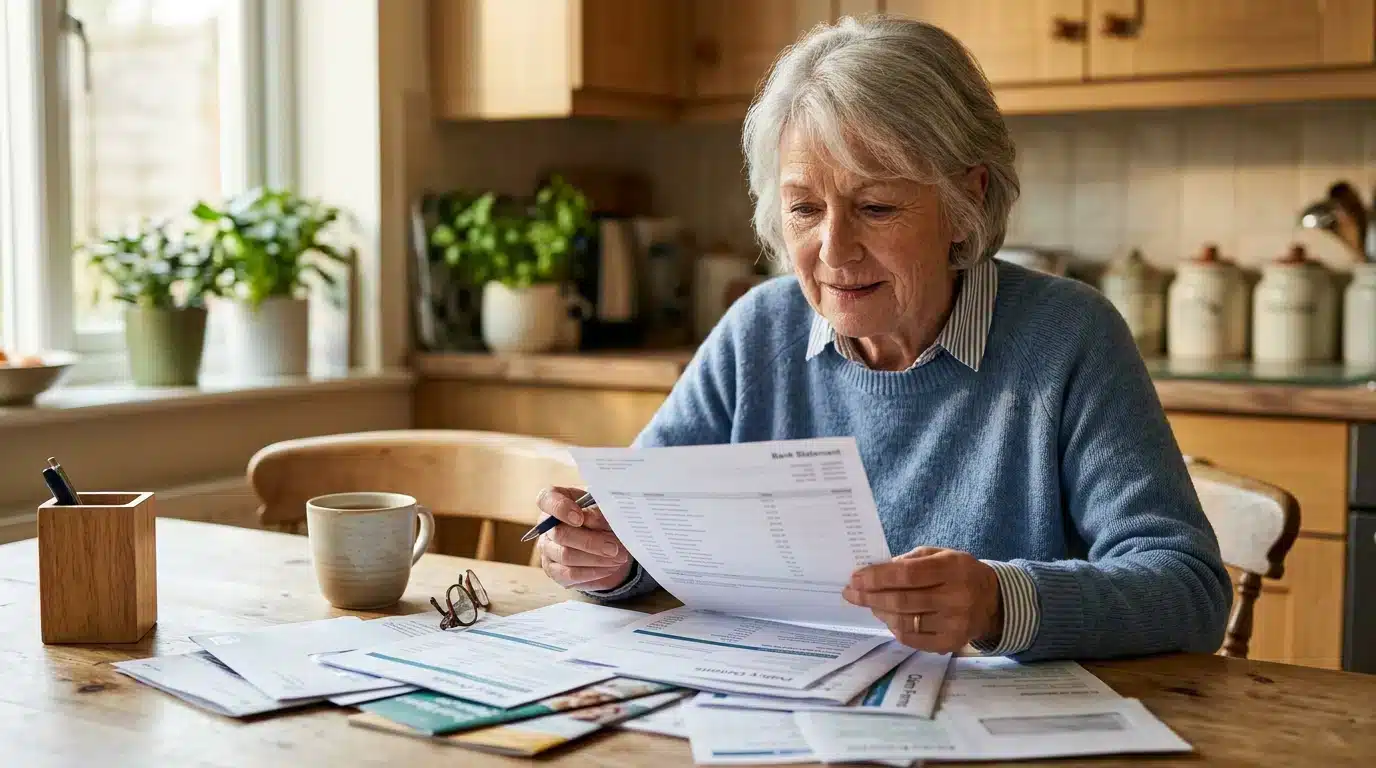
Lorsque vous prenez votre retraite, le changement de statut entraîne des répercussions financières importantes. Tandis que votre employeur couvrait une partie de votre mutuelle collective, la transition vers une mutuelle individuelle peut être coûteuse. En moyenne, les frais mensuels atteignent 107 euros à 60 ans et 132 euros à 70 ans. Pour un couple, ces coûts peuvent dépasser les 250 euros, une dépense qui peut peser lourd sur un budget déjà restreint.
Face à ces chiffres alarmants, beaucoup de retraités ignorent qu’une solution existe. La Complémentaire santé solidaire (CSS), instaurée en 2019, a été conçue pour venir en aide à ceux qui peuvent rencontrer des difficultés financières. Malheureusement, cette aide souffre d’une réputation inexacte, souvent considérée comme réservée aux personnes sans ressources.
La situation est préoccupante : selon la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees), 44% des personnes éligibles à la CSS ne la réclament pas. Ce chiffre monte à 66% pour la formule payante, qui touche particulièrement les retraités aux revenus modestes. Pourtant, cette formule pourrait faire une différence majeure sur leur budget.
La cotisation pour les retraités de 60 à 69 ans est de seulement 25 euros par mois, montant qui passe à 30 euros à partir de 70 ans. C’est un tarif qui représente une division par quatre par rapport aux prix du marché, tout en offrant une couverture complète.
L’accès à la CSS est soumis à des plafonds de revenus, révisés chaque année. L’administration additionne les pensions nettes des douze derniers mois, en tenant compte d’un forfait logement pour les propriétaires. De plus, les bénéficiaires de l’allocation de solidarité aux personnes âgées (Aspa) ont un accès facilité à cette aide.
Changer de contrat pour bénéficier de la CSS est également simplifié grâce à la résiliation infra-annuelle. Après un an de souscription, il est possible de rompre son contrat sans frais, avec un simple préavis d’un mois. Les retraités peuvent choisir entre leur caisse d’assurance maladie ou un organisme privé agréé pour leur nouvelle mutuelle.
Sur le plan des soins médicaux, la CSS ne se limite pas à une couverture minimale. Elle garantit un tiers payant intégral, interdit les dépassements d’honoraires dans le parcours de soins, et assure le reste à charge zéro pour des dispositifs tels que les prothèses dentaires, lunettes et aides auditives grâce au panier 100% Santé.
Ainsi, diviser par quatre le coût de sa mutuelle en changeant simplement de statut est une possibilité que de nombreux retraités n’explorent pas. Un passage en revue de son budget peut s’avérer bénéfique, surtout avec des changements de primes à l’horizon qui pourraient impacter les finances des retraités.
Enfin, certains retraités, dans un effort pour améliorer leur pouvoir d’achat, choisissent même de déménager dans des régions où le coût de la vie est plus bas. Cette dynamique témoigne de la nécessité d’une réflexion approfondie sur les choix financiers à l’approche de la retraite.