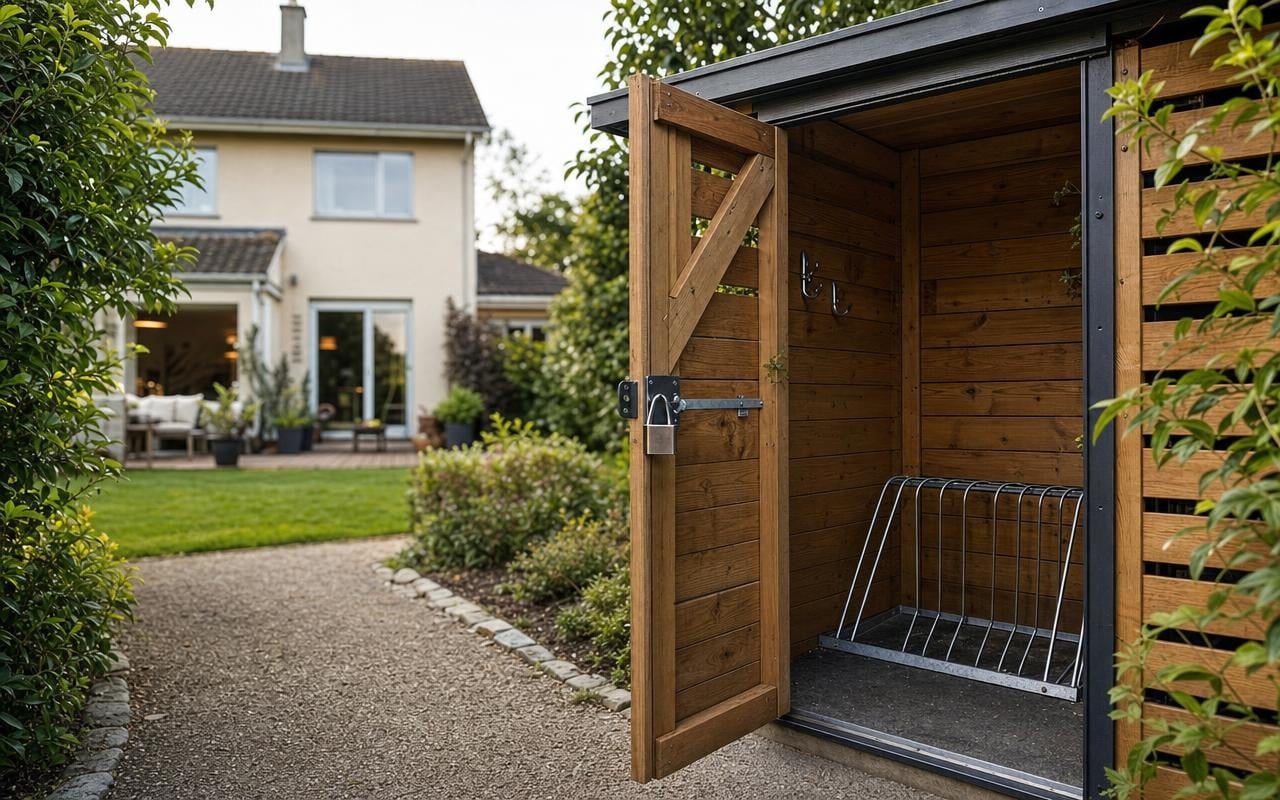
Après un cambriolage, il est courant de se retrouver désemparé face à la situation. Lorsque l’expert de l’assurance se dirige vers votre abri à vélos, souvent situé au fond du jardin, cela peut sembler surprenant, surtout si l’entrée principale de votre maison a été forcée. Pourtant, cette démarche n’est pas anodine et peut avoir un impact considérable sur votre indemnisation.
EN BREF
- Les dépendances non attenantes impactent la couverture assurance
- Un plafond de 10 % du capital mobilier pour les vols dans les abris
- Des exigences de sécurité précises à respecter pour les remboursements
Dans le domaine de l’assurance habitation, les dépendances comme un abri de jardin ou un garage détaché ne sont pas traitées de la même manière qu’une maison principale en cas de vol. En effet, selon la localisation du vol, les plafonds de garantie peuvent varier considérablement, ce qui peut entraîner des pertes financières significatives. Par conséquent, il est primordial de bien comprendre comment déclarer ces structures pour éviter de se retrouver sous-assuré.
Qu’est-ce qu’une dépendance non attenante ?
Une dépendance, selon les assureurs, désigne tout bâtiment séparé de la maison principale qui n’est pas destiné à l’habitation. Cela inclut les garages détachés, les remises, ou encore les abris de jardin. La distinction entre dépendance attenante (comme un garage attenant) et dépendance non attenante est cruciale. Les contrats d’assurance exigent que chaque abri soit déclaré avec précision, y compris sa superficie, au moment de la souscription. Toute omission peut entraîner des exclusions de couverture lors d’un sinistre.
Lorsque l’expert arrive sur les lieux après un vol, il se pose une question essentielle : cet abri est-il bien mentionné dans vos conditions particulières ? La réponse à cette question déterminera le niveau de protection applicable. En effet, un vol peut être considéré différemment selon qu’il a eu lieu dans la maison principale ou dans une dépendance.
Les limites de couverture en cas de vol
Pour les dépendances, de nombreux contrats d’assurance fixent un plafond d’indemnisation à 10 % du capital mobilier assuré. Par exemple, si votre logement est couvert pour 40 000 euros, les biens entreposés dans les dépendances ne seront indemnisés qu’à hauteur de 4 000 euros. Une situation préoccupante si l’on prend en compte le coût de certains équipements, comme des vélos électriques souvent vendus à des prix élevés. Sans une garantie vol spécifique concernant les dépendances ou un relèvement de ce plafond, l’indemnisation sera limitée.
Avant d’aborder les aspects financiers, l’expert vérifie d’abord que les conditions de sécurité stipulées dans le contrat ont été respectées. Cela inclut la vérification de la serrure, l’existence d’une effraction visible et la conformité des objets entreposés. En effet, un vol sans effraction peut ne pas être couvert, et le non-respect des exigences de sécurité peut entraîner une limitation de l’indemnisation, voire un refus total.
Prévenir les mauvaises surprises
Face à l’augmentation des vols de vélos en France, il est essentiel de prendre certaines précautions pour se protéger. Un simple abri extérieur, même s’il est couvert, ne suffit pas à garantir la sécurité de vos biens. L’installation de points d’attache solides et ancrés au sol est fortement recommandée. De plus, l’utilisation d’antivols certifiés SRA ou ART, fixés correctement, est fréquemment exigée par les assureurs pour une couverture optimale.
En conclusion, il est crucial d’être proactif en matière de protection de ses biens. En prenant le temps de bien déclarer vos dépendances et de respecter les exigences de sécurité, vous vous prémunissez contre de potentielles pertes financières lors d’un vol. Les réflexes que vous adoptez dès aujourd’hui peuvent faire toute la différence le jour où l’expert viendra évaluer les dommages.