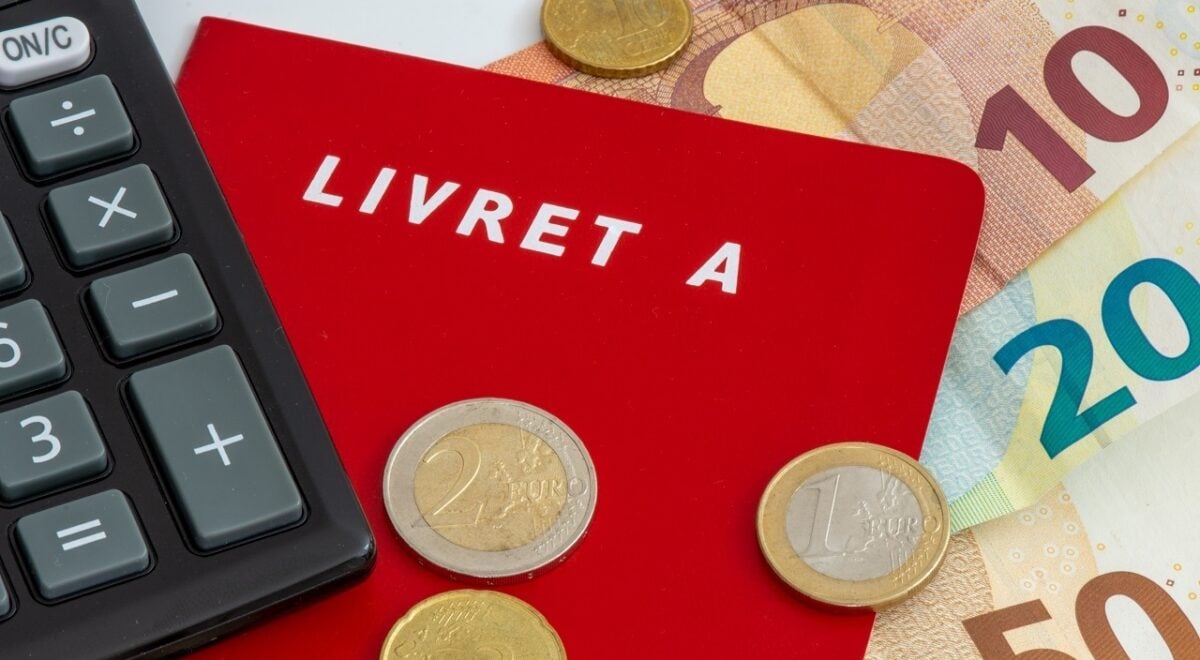
Le Livret A, produit d’épargne emblématique pour plus de 57 millions de Français, pourrait bientôt subir un changement fiscal majeur. Dans une note publiée le 21 septembre, la Cour des comptes met en lumière une proposition audacieuse : soumettre à l’impôt les intérêts générés par les montants excédant le plafond réglementaire. Cette mesure, qui pourrait profondément modifier le paysage fiscal de l’épargne, suscite déjà des réactions au sein de la population.
EN BREF
- La Cour des comptes recommande de taxer les intérêts du Livret A au-delà de 22 950 euros.
- Cette mesure ne toucherait que 15 % des épargnants, selon la Banque de France.
- Une réforme qui pourrait rapporter 80 millions d’euros par an à l’État.
Traditionnellement épargné par la fiscalité, le Livret A voit son statut remis en question avec cette nouvelle proposition. La recommandation de la Cour des comptes, qui s’inscrit dans un ensemble plus large de 16 préconisations fiscales, vise à recentrer l’épargne réglementée sur sa fonction première : soutenir l’épargne de précaution des ménages les plus modestes.
Concrètement, seuls les intérêts générés par les sommes dépassant le plafond de 22 950 euros seraient soumis à une taxation. Le taux proposé serait aligné sur le prélèvement forfaitaire unique (PFU), actuellement fixé à 31,4 %. Pour un Livret A crédité de 25 000 euros, seuls les intérêts des 2 050 euros excédentaires seraient ainsi imposés.
Cette réforme vise non seulement le Livret A mais également d’autres livrets d’épargne réglementée, tels que le Livret de développement durable et solidaire (LDDS), le Livret Bleu, le Livret Jeune et le Livret d’épargne populaire (LEP). La proposition émane d’une volonté de la Cour des comptes de corriger une anomalie : les avantages fiscaux actuels bénéficient principalement aux ménages aisés. En effet, la hausse récente du plafond et la possibilité de cumuler ces livrets ont favorisé un déséquilibre au sein de l’épargne réglementée.
En présentant cette mesure, la Cour des comptes espère générer des recettes fiscales supplémentaires pour l’État, estimées à environ 80 millions d’euros par an. Cette somme pourrait alors être réinvestie dans des politiques favorisant l’épargne des ménages les moins favorisés, conformément à l’objectif affiché par l’institution.
Cependant, il est crucial de souligner que cette recommandation reste à l’état de projet. Le gouvernement a la latitude de l’adopter, de la modifier ou de l’ignorer, compte tenu du caractère sensible de la fiscalité de l’épargne populaire. Les discussions autour de cette réforme s’annoncent déjà animées, tant au sein des cercles politiques que parmi les épargnants. Quelle sera la réaction du gouvernement face à cette proposition qui pourrait redéfinir le paysage de l’épargne en France ? Seul l’avenir nous le dira.