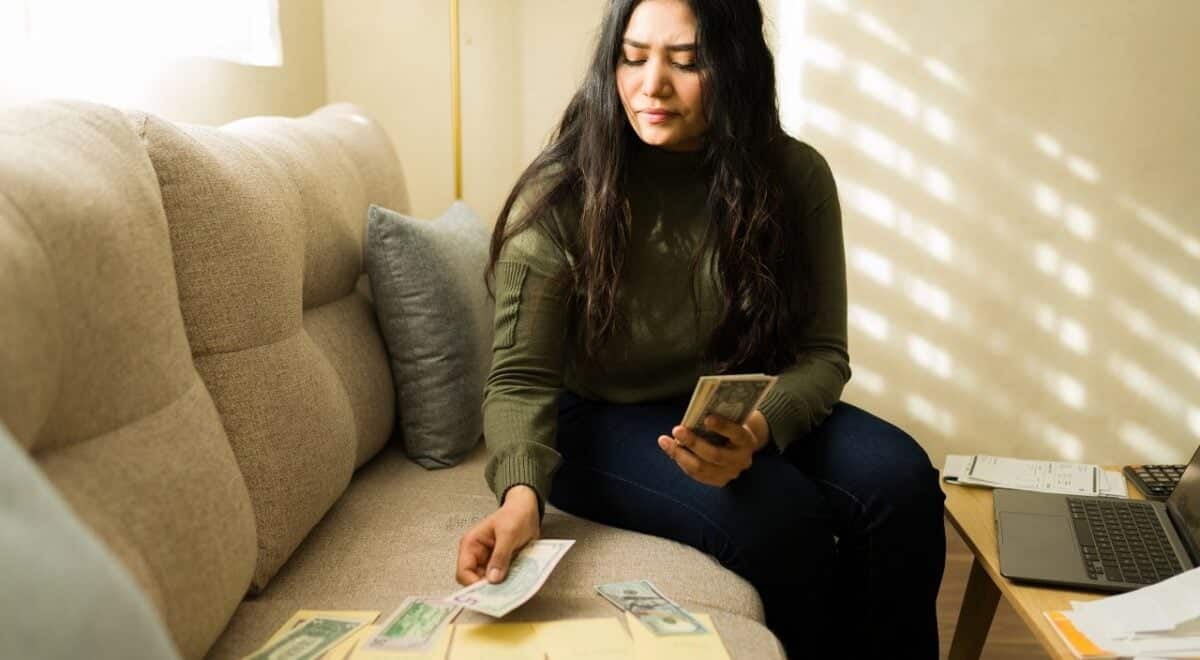
À partir du 20 novembre 2026, le cadre réglementaire entourant le découvert bancaire va connaître des changements majeurs. Ces nouvelles règles obligent les banques à évaluer la solvabilité de leurs clients avant d’accorder une autorisation de découvert, même pour des montants inférieurs à 200 euros. Cette réforme suscite des inquiétudes, notamment de la part de la députée Clémence Guetté, qui met en garde contre les conséquences potentielles sur les ménages modestes.
EN BREF
- À partir de novembre 2026, les découverts bancaires seront soumis à une évaluation de solvabilité.
- Clémence Guetté craint un contrôle accru des dépenses des ménages modestes.
- Les autorisations de découvert existantes ne seront pas affectées par cette réforme.
La gestion d’un compte bancaire dans le rouge pourrait devenir plus complexe pour de nombreux Français. En effet, le 20 novembre 2026 marquera l’entrée en vigueur de nouvelles règles imposant aux établissements bancaires d’examiner la solvabilité de leurs clients avant d’accorder tout découvert, y compris pour des montants considérés comme faibles. Cette décision a été prise dans le cadre d’une ordonnance datée du 3 septembre 2025, qui vise à encadrer le crédit à la consommation.
Actuellement, les banques sont déjà tenues d’évaluer la solvabilité des clients demandant un découvert supérieur à 200 euros ou pour une durée excédant un mois. Avec les nouvelles dispositions, cette obligation sera étendue aux découverts de montants inférieurs et de durées plus courtes. Cela signifie que les revenus, les charges financières et les engagements des clients seront pris en compte pour déterminer leur capacité à rembourser un découvert.
Malgré certaines interprétations alarmistes, il est essentiel de préciser que le banquier ne sera pas contraint de juger de l’utilité des dépenses individuelles des clients. L’évaluation doit être proportionnée au montant et à la durée du découvert demandé. Par conséquent, chaque demande sera analysée au cas par cas, en tenant compte de la situation financière de l’individu.
Cette réforme ne signifie pas pour autant que les banques refuseront systématiquement les demandes de découvert. Les établissements devront seulement vérifier la solvabilité des demandeurs avant de prendre une décision. Il est également important de rappeler qu’un découvert n’est pas un droit automatique, et les banques conservent le droit de refuser une demande selon leur analyse.
Clémence Guetté, députée et critique virulente de cette réforme, évoque une forme de « flicage des pauvres ». Dans une interview accordée à RMC-BFMTV, elle s’inquiète des conséquences que cette évaluation accrue pourrait avoir sur les ménages qui comptent sur leur découvert pour faire face à des dépenses courantes. Pour ces familles, des critères plus stricts pourraient rendre l’accès à cette forme de trésorerie plus incertain.
Il convient de noter que l’analyse de solvabilité vise à évaluer la capacité de remboursement des clients. Les revenus disponibles et les charges fixes constituent des éléments cruciaux dans cette évaluation. Une personne avec des charges élevées, comme un loyer conséquent ou d’autres remboursements, pourrait avoir un dossier moins favorable pour obtenir un découvert.
Pour ceux qui détiennent déjà une autorisation de découvert avant l’entrée en vigueur de ces nouvelles règles, rassurez-vous : cette réforme ne remet pas en cause les autorisations existantes. Les nouvelles dispositions ne s’appliqueront qu’aux demandes formulées après le 20 novembre 2026. Toutefois, il est toujours possible pour les banques de modifier ou d’annuler un découvert existant selon les conditions habituelles de gestion de compte.
Pour une compréhension approfondie de cette réforme et de ses implications, il est conseillé aux clients de consulter leur convention de compte, afin de connaître les plafonds autorisés et les frais associés au découvert. En somme, le découvert bancaire reste une facilité de trésorerie payante, qui peut entraîner des agios, et il est essentiel d’en saisir pleinement le fonctionnement.