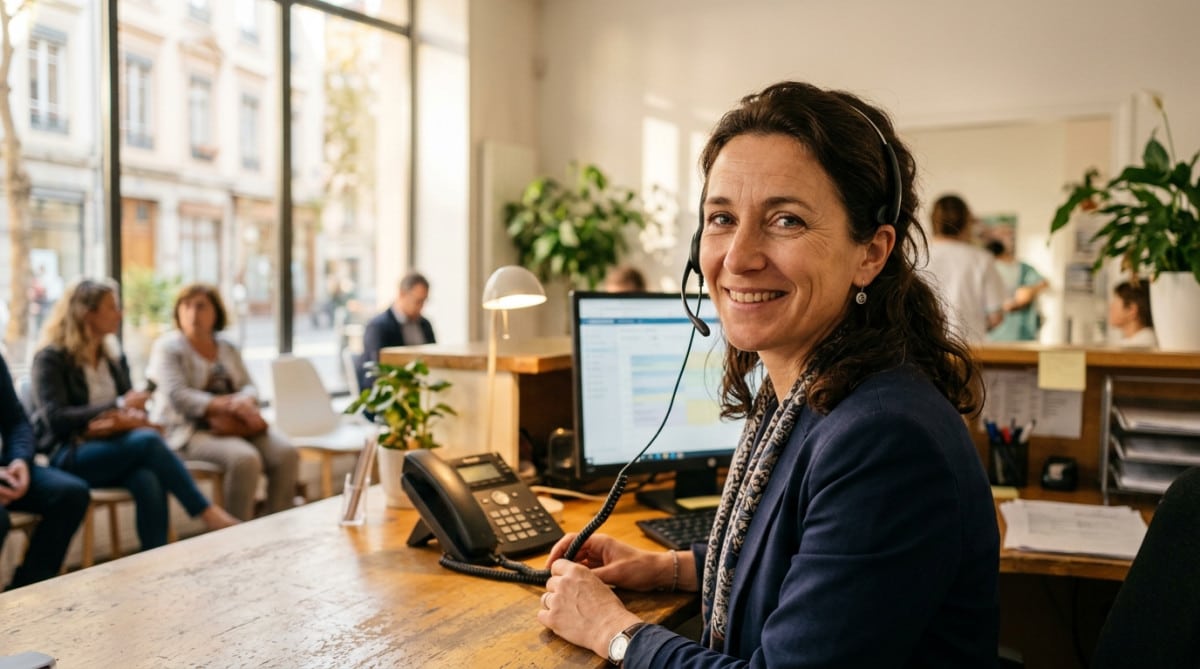
Fabienne, 44 ans, a choisi de dédier sa carrière à la fonction de standardiste dans une clinique privée de Poitiers. Depuis huit ans, elle est le premier point de contact pour les patients et les équipes médicales, jonglant avec les appels entrants et les urgences. Divorcée et mère d’une adolescente de 13 ans, elle perçoit un salaire net de 1 890 € par mois. Cet article explore la manière dont elle gère son budget mensuel et les défis qui y sont associés.
EN BREF
- Fabienne touche 1 890 € nets par mois en tant que standardiste dans une clinique.
- Ses charges fixes représentent près de 49 % de ses revenus nets.
- Elle vise à changer de voiture dans deux ans et souhaite évoluer professionnellement.
Employée en CDI depuis 2018, Fabienne reçoit un salaire de base de 1 780 €, auquel s’ajoute une prime d’ancienneté de 60 €. Sa situation financière est également soutenue par une prestation compensatoire de 50 € par mois pour sa fille, convenu avec son ex-conjoint. Ce montant fixe lui apporte un certain confort, mais ne suffit pas à éliminer les tensions budgétaires.
Répartitions des charges fixes
Le loyer de son appartement de type T3 dans le quartier de Bellejouanne s’élève à 620 €, ce qui lui semble acceptable pour Poitiers, mais reste lourd à porter sur un seul revenu. Les dépenses liées à l’énergie, incluant l’électricité et le gaz, s’élèvent à 95 € par mois. De plus, son assurance habitation coûte 14 €, tandis que sa mutuelle santé, indispensable pour sa fille, atteint 58 €.
Fabienne a également regroupé ses abonnements téléphoniques et internet, ce qui lui permet de payer 34 € chaque mois. Elle utilise le bus pour se rendre à son travail, ce qui lui coûte 30 € par mois grâce à un tarif réduit. Enfin, elle rembourse un crédit à la consommation de 75 € par mois pour des achats nécessaires, ce qui la contraint à surveiller de près son budget.
Dépenses variables et loisirs
En matière d’alimentation, Fabienne consacre environ 320 € par mois pour elle et sa fille. Elle privilégie les courses chez Lidl et au marché local, tout en veillant à la qualité des produits. Sa fille, passionnée de danse, nécessite un budget de 35 € par mois pour les cours, tandis que les fournitures scolaires et les vêtements de croissance rapide représentent 60 € mensuels.
Pour ses déplacements, elle alloue 55 € à l’essence de sa voiture, utilisée principalement le week-end. Les sorties mère-fille, qu’il s’agisse d’un cinéma ou d’un repas rapide, lui coûtent environ 40 € par mois. En ce qui concerne son propre shopping, Fabienne se limite à 30 € pour des vêtements ou des produits de beauté, préférant investir dans le bien-être de sa fille.
Fabienne prévoit également un budget de 45 € pour des vacances, qu’elle met de côté chaque mois pour profiter d’un séjour chez sa sœur en Vendée. Au total, ses dépenses variables s’élèvent à 585 €, un chiffre qu’elle parvient à gérer, mais qui ne lui laisse que peu de marge de manœuvre.
Un avenir à construire
À la fin de chaque mois, après avoir réglé ses 926 € de charges fixes et ses 585 € de dépenses variables, Fabienne se retrouve avec environ 379 €. Bien qu’elle tente de mettre de côté une partie de ce montant, les imprévus liés à la vie d’une adolescente compliquent parfois ses efforts d’épargne.
Elle aspire à épargner 100 € chaque mois sur un Livret A, tout en gardant une réserve pour les dépenses imprévues. À moyen terme, son objectif est de changer de voiture dans deux ans, une fois son crédit soldé. Parallèlement, elle envisage d’évoluer vers un poste de coordinatrice administrative au sein de la clinique, synonyme de revalorisation salariale.
Avec un salaire médian en France d’environ 2 100 € nets, Fabienne se situe légèrement en dessous de cette moyenne. Elle illustre ainsi la réalité d’une vie où chaque euro compte, mais où elle parvient à maintenir un équilibre appréciable grâce à une organisation rigoureuse. « On ne roule pas sur l’or, mais on ne manque de rien d’essentiel. C’est déjà beaucoup », conclut-elle, affichant un sourire empreint de fatigue mais aussi de sérénité.