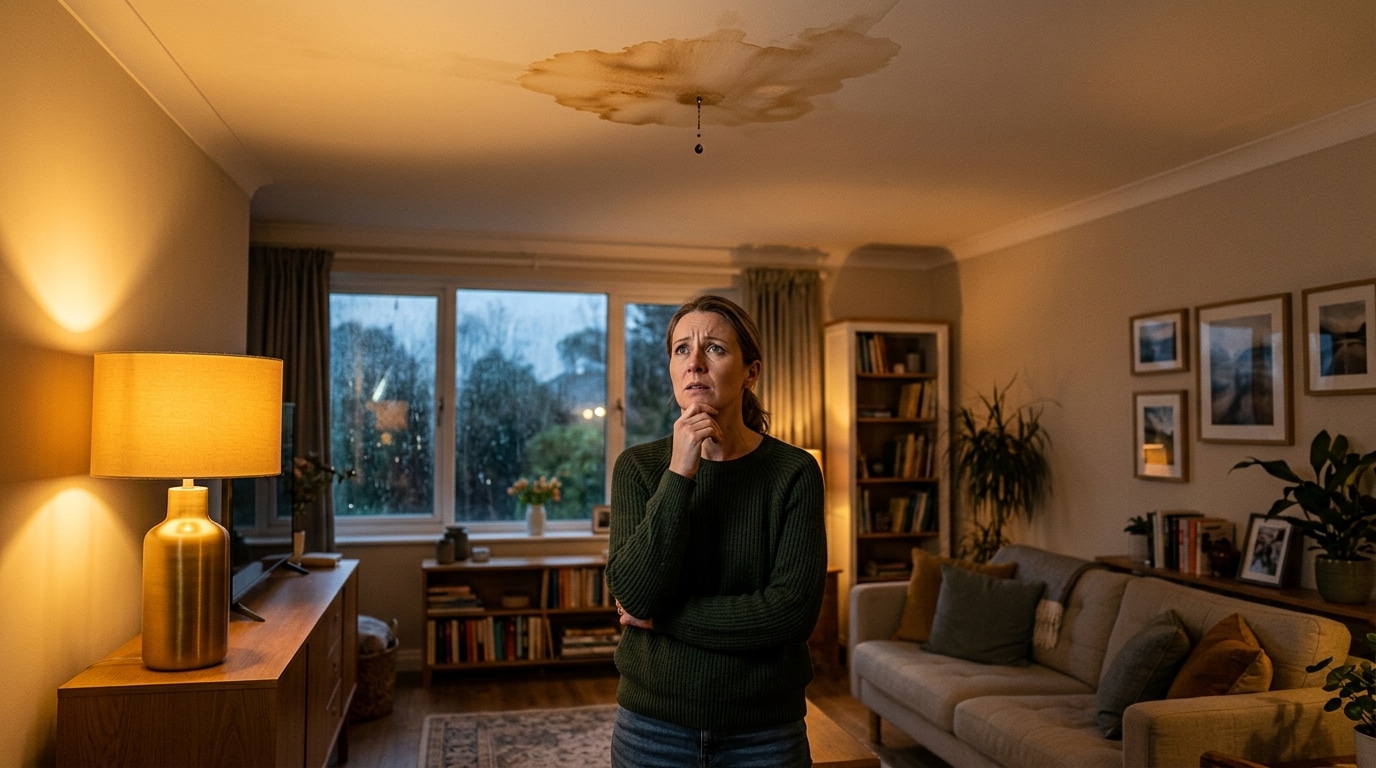
Avec l’hiver qui se profile à l’horizon, les risques de dégâts des eaux augmentent considérablement. Les canalisations gelées, les infiltrations et les remontées d’humidité sont autant de problèmes qui peuvent survenir durant cette période. Si vous pensez être suffisamment protégé grâce à votre contrat « multirisque habitation », il est essentiel de vérifier certaines clauses qui pourraient avoir un impact direct sur votre indemnisation. Voici les éléments clés à scruter dans votre contrat.
EN BREF
- Les dégâts des eaux sont le sinistre le plus fréquent en hiver en France.
- Trois clauses de contrat d’assurance habitation peuvent influencer l’indemnisation.
- Il est crucial de conserver des preuves en cas de sinistre pour être indemnisé.
Le dégât des eaux est, année après année, le sinistre le plus courant en France. Son incidence augmente considérablement entre novembre et mars, lorsque les températures descendent en dessous de zéro. Un simple gel d’une canalisation mal isolée peut entraîner des conséquences désastreuses, avec de l’eau s’infiltrant dans les murs et sous le parquet, parfois même chez le voisin.
Les assureurs ne traitent pas ces sinistres à la légère. Ils se penchent sur trois éléments précis de votre contrat avant de décider de l’indemnisation. Voici ce que vous devez vérifier.
1. Montant de la franchise dégât des eaux
La première ligne à examiner est le montant de la franchise dégât des eaux. Cette somme reste à votre charge, peu importe l’ampleur des dégâts. Elle peut varier considérablement d’un contrat à l’autre : certains assureurs appliquent une franchise de 150 euros, d’autres de 300 euros, voire plus. Sur un petit sinistre, cette franchise peut représenter la quasi-totalité de l’indemnisation. Ce montant se trouve généralement dans le tableau des garanties en fin de contrat.
2. Clause de vétusté
Un autre élément à surveiller est la clause de vétusté. Cette clause applique un coefficient de dépréciation selon l’âge des biens endommagés. Par exemple, un parquet installé il y a quinze ans ne sera pas remboursé à sa valeur d’achat. Certains contrats incluent une option « valeur à neuf » qui neutralise cette clause, mais cela ne va pas de soi. Ignorer cette information pourrait réduire l’indemnisation de plusieurs centaines, voire milliers d’euros.
3. Exclusion pour défaut d’entretien
Enfin, une des clauses les plus redoutées est l’exclusion liée à un « défaut d’entretien manifeste ». Si une canalisation gèle parce qu’elle n’était pas correctement isolée, l’assureur pourrait refuser ou réduire votre indemnisation. Une toiture qui fuit depuis des mois sans réparation peut également entraîner des complications lors de la déclaration de sinistre. La distinction entre un accident imprévisible et une négligence peut se jouer sur des détails, il est donc crucial d’être vigilant.
Une fois ces trois lignes vérifiées, il reste un geste essentiel à ne pas négliger le jour où un sinistre survient : la preuve. Sans celle-ci, même le meilleur contrat ne vous sera d’aucune aide. Dès que vous constatez un dégât, il est conseillé de prendre des photos datées de chaque zone touchée, que ce soit un plafond taché ou un parquet soulevé. Filmez si possible, car l’horodatage d’une vidéo a souvent plus de poids qu’une simple photo.
Il est également utile de conserver les factures des biens endommagés ou, à défaut, de noter leurs références et dates d’achat. Un tableau récapitulatif avec photos à l’appui permettra d’accélérer le traitement de votre dossier. Pensez aussi à remplir un constat amiable de dégât des eaux, disponible chez votre assureur ou en mairie, surtout si l’eau a traversé un mur ou un plancher.
Il n’est pas nécessaire d’attendre un sinistre pour agir. Ce week-end, prenez le temps de sortir votre contrat multirisque habitation et vérifiez ces trois lignes cruciales. Si l’une d’elles vous semble floue ou trop désavantageuse, n’hésitez pas à contacter votre assureur pour demander des précisions ou à comparer avec d’autres offres. Beaucoup de foyers découvrent qu’ils paient un tarif élevé pour une couverture finalement limitée.
Un dernier réflexe utile avant l’hiver consiste à vérifier l’état de votre détecteur de fumée et à penser à isoler les tuyaux exposés au gel, notamment dans le garage ou les combles. Un peu de mousse isolante coûte quelques euros ; une canalisation éclatée peut entraîner des frais considérables, sans compter la franchise qui s’y ajoutera.