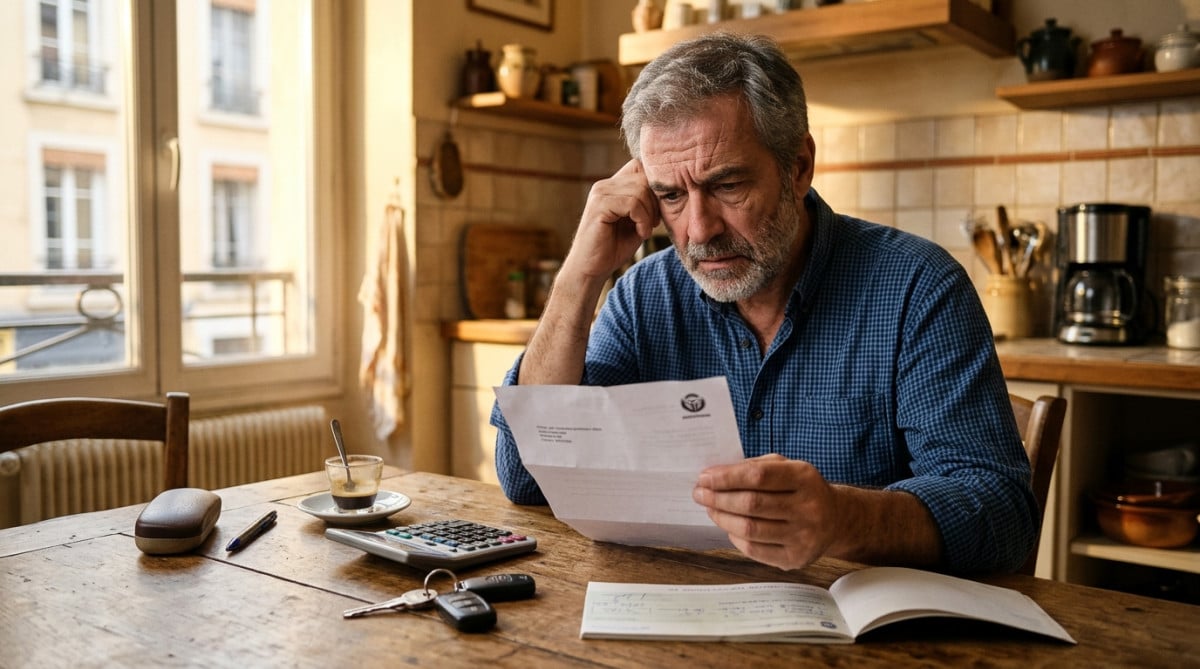
Chaque année, la même scène se répète : vous recevez votre avis d’échéance d’assurance auto, et la prime augmente sans raison apparente. Vous soupirez et vous vous promettez d’agir à la prochaine date d’échéance, mais saviez-vous que vous n’avez plus besoin d’attendre ? Depuis 2015, la loi Hamon vous permet de résilier votre contrat d’assurance auto à tout moment après la première année, sans frais et sans avoir à justifier votre choix.
EN BREF
- Après un an de contrat, vous pouvez résilier votre assurance auto à tout moment.
- Il suffit de souscrire une nouvelle assurance pour que la résiliation soit prise en charge.
- Attention aux pièges : vérifiez la durée de votre contrat et comparez les offres.
Avant l’adoption de la loi Hamon, il était nécessaire d’attendre la date anniversaire de son contrat pour pouvoir le résilier. Ne pas respecter cette échéance pouvait signifier rester engagé pour une année supplémentaire. Aujourd’hui, la situation a changé. Vous pouvez demander la résiliation à tout moment, tant que vous avez dépassé le cap de la première année.
Cette règle, énoncée à l’article L113-15-2 du Code des assurances, s’applique principalement aux contrats d’assurance auto, mais également à d’autres types de contrats, tels que les complémentaires santé. L’un des aspects les plus rassurants de cette réglementation est que votre assureur ne peut pas s’opposer à votre décision. Vous n’avez pas besoin de fournir de justification ni de faire face à des pénalités.
Cependant, beaucoup de personnes sont surprises par la manière dont la résiliation doit être effectuée. Contrairement à ce que l’on pourrait penser, il ne faut pas commencer par annuler l’ancien contrat. La bonne démarche consiste d’abord à souscrire un nouveau contrat d’assurance auto auprès de l’assureur de votre choix. Ce dernier se chargera ensuite d’envoyer la demande de résiliation à votre ancien assureur.
Cette méthode vous évite d’écrire des lettres recommandées ou de vous exposer au risque de conduire sans assurance, ce qui constitue une infraction. En général, la résiliation devient effective un mois après la réception de la demande par l’ancien assureur, permettant ainsi à votre nouveau contrat de débuter sans interruption de garantie.
Voici les étapes à suivre pour profiter de cette opportunité :
- Vérifiez que votre contrat a bien plus d’un an. La date de souscription est généralement indiquée dans vos conditions particulières.
- Comparez les offres sur le marché. Après avoir fait votre choix, indiquez à votre futur assureur la date de début souhaitée, en tenant compte du mois de préavis.
- Laissez votre nouvel assureur gérer la résiliation de votre ancien contrat et assurez-vous de conserver une trace de toutes les communications.
Veillez également à contrôler que votre adresse est à jour pour éviter des complications, comme cela peut être le cas lors d’un changement d’adresse sur votre carte grise. En cas de résiliation, vous ne paierez que pour la période réellement couverte, ce qui est un avantage si vous avez réglé votre prime en une seule fois.
Cependant, il existe des pièges à éviter. D’abord, la règle de la loi Hamon ne s’applique pas durant la première année de contrat. Il est donc essentiel de connaître d’autres motifs de résiliation si vous souhaitez quitter votre assureur avant d’atteindre cette échéance. Ensuite, il est crucial de ne pas résilier votre contrat actuel avant d’en avoir souscrit un nouveau, car conduire sans assurance présente des risques juridiques importants.
Un autre point à garder en tête est la loi Châtel, qui permet de résilier un contrat dans les 20 jours suivant la réception de l’avis d’échéance, même si vous n’avez pas encore atteint un an. Si cet avis n’a jamais été envoyé, vous pouvez résilier à tout moment après la date de reconduction, sans pénalité.
Enfin, il est essentiel de ne pas se focaliser uniquement sur le prix de la prime. Comparez également les franchises et les garanties proposées, car un tarif bas peut cacher un contrat avec des couvertures insuffisantes.
Quitter son assureur peut entraîner des économies significatives, surtout lorsque les primes augmentent chaque année. Plus vous attendez, plus vous payez pour une fidélité qui n’est pas toujours récompensée. Ce droit peut également servir de levier pour négocier avec votre assureur actuel, qui saura que vous êtes en mesure de partir.
En somme, après un an de contrat, vous avez désormais la possibilité de résilier votre assurance auto sans contraintes. Souscrivez un nouveau contrat, laissez-le gérer la résiliation, et préparez-vous à réaliser des économies sur vos primes d’assurance.