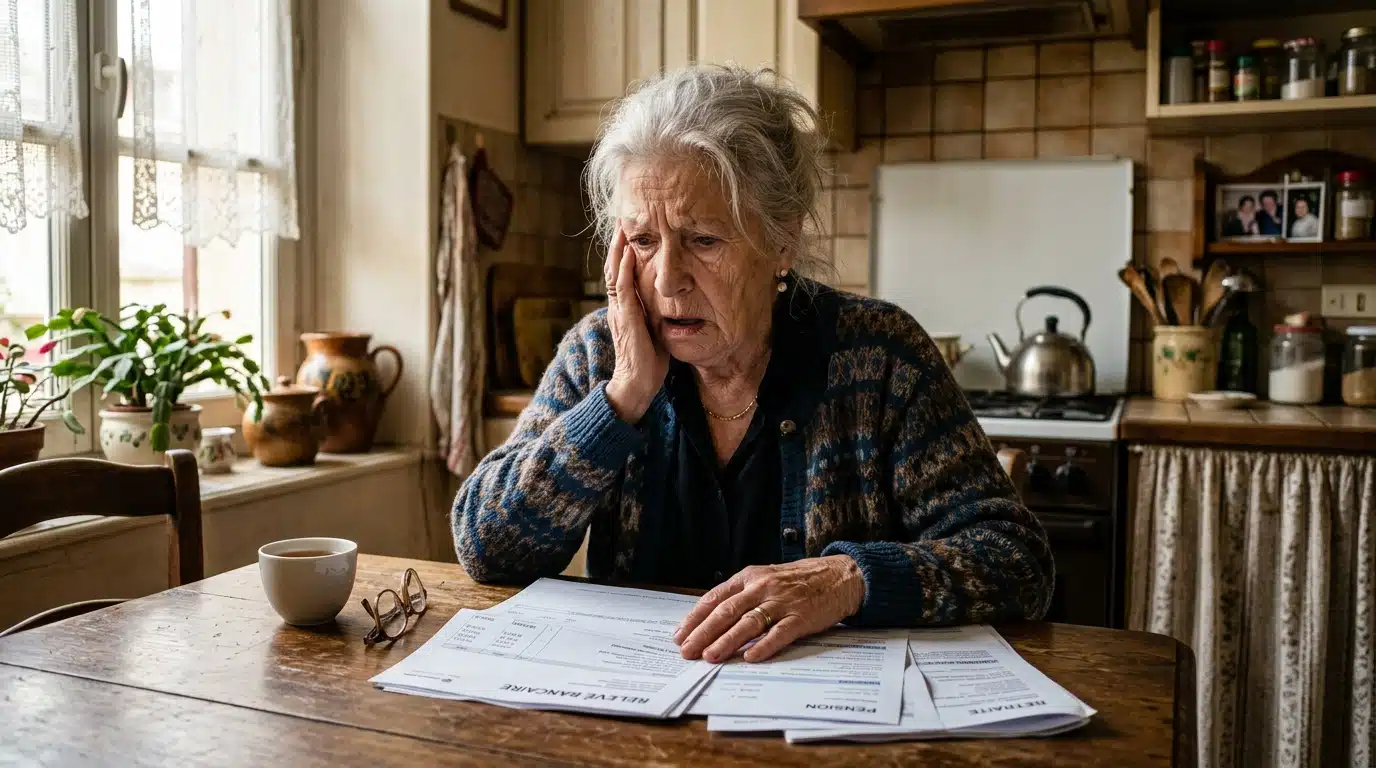
Passer une vie entière au revenu de solidarité active (RSA) sans jamais avoir cotisé soulève une question cruciale au moment de la retraite : quel est le montant des ressources disponibles ? De nombreux retraités découvrent, souvent trop tard, l’absence de droits à une pension contributive après avoir passé leur vie sous ce régime. Cet article vise à éclairer ce dispositif méconnu et ses implications financières pour ceux qui se retrouvent dans cette situation.
EN BREF
- Le RSA ne valide aucun trimestre pour la retraite, entraînant des lacunes de ressources.
- L’allocation de solidarité aux personnes âgées (ASPA) offre un revenu minimal sans conditions de cotisation.
- ASPA est récupérable sur l’héritage, mais cela ne concerne que les successions dépassant un certain plafond.
Le RSA a été conçu comme une aide de subsistance, sans lien direct avec la cotisation à la retraite. Chaque année vécue sous ce régime ne génère aucun trimestre validé, ce qui signifie qu’aucun droit à pension, même symbolique, n’est acquis. À l’âge de la retraite, beaucoup font face à un choc brutal en découvrant leur situation financière.
Pour pallier cette absence de ressources, l’État a mis en place l’ASPA, qui garantit un revenu minimal aux personnes âgées, indépendamment de leur parcours professionnel. Accessible dès 65 ans, l’ASPA ne nécessite aucun trimestre validé. Cependant, elle est soumise à des conditions strictes de résidence et de ressources.
En pratique, même une personne ayant vécu sans emploi déclaré peut bénéficier de l’ASPA, à condition de remplir les critères requis. Par exemple, un couple ayant toujours touché le RSA peut aujourd’hui percevoir plus de 1 600 euros par mois grâce à cette allocation, sans avoir jamais cotisé.
Les montants et conditions de l’ASPA
Au 1er janvier 2026, après une revalorisation de 0,9 %, l’ASPA s’élève à 1 043,59 euros par mois pour une personne seule et 1 620,18 euros pour un couple, à condition de ne pas avoir d’autres ressources. Toutefois, ces montants sont des plafonds. L’ASPA est une allocation différentielle : si un bénéficiaire perçoit une petite retraite ou d’autres revenus, l’ASPA ne compense que la différence jusqu’au plafond établi.
Il est également important de noter que l’accès à l’ASPA n’est pas automatique. Les dossiers sont examinés en tenant compte des ressources, du patrimoine et de la stabilité de la résidence en France. Chaque entrée d’argent ou bien immobilier est prise en compte, ce qui peut influencer l’attribution de l’allocation.
Le mécanisme de récupération de l’ASPA
Un aspect souvent méconnu de l’ASPA est qu’elle est récupérable sur l’héritage laissé après le décès du bénéficiaire. Toutefois, depuis le 1er janvier 2026, cette récupération ne s’applique que sur la part de la succession excédant 108 586,14 euros en métropole, et elle est plafonnée à 8 463,42 euros par an pour une personne seule. Ainsi, une succession modeste échappe à cette récupération, et les héritiers ne remboursent jamais plus que ce qui a été versé.
Ce mécanisme peut dissuader certains éligibles de faire la demande d’ASPA, bien que cela soit souvent injustifié. Vivre uniquement avec l’ASPA peut s’avérer difficile, mais d’autres aides existent pour compléter ce socle. Les aides au logement, par exemple, peuvent alléger les charges locatives, tandis que la complémentaire santé solidaire réduit les frais médicaux.
Il est aussi à noter que de nombreuses personnes âgées peuvent bénéficier de réductions dont elles ignorent l’existence, comme la baisse de taxe foncière applicable aux retraités de plus de 65 ans. Des revenus occasionnels peuvent être cumulés tant qu’ils restent sous les plafonds fixés.
Un simple détail administratif mal renseigné peut entraîner des pertes financières considérables, comme le montre le cas d’un retraité ayant perdu une pension entière à cause d’un oubli. Le RSA peut offrir une protection à court terme, mais ne prépare pas à l’avenir. Ainsi, de nombreuses personnes réalisent qu’elles ne toucheront jamais de pension classique après une vie entière sans cotiser.
En somme, vivre sans avoir cotisé ne conduit pas à une absence totale de ressources, mais à un filet minimal, souvent récupérable après coup. Pour ceux qui ont encore la possibilité de travailler, même un emploi à temps partiel peut modifier significativement leur situation financière.