À la suite d’un décès, la gestion de la maison de famille peut rapidement se transformer en un véritable casse-tête fiscal. Souvent laissée dans son état d’origine, cette résidence peut entraîner des surprises désagréables pour les héritiers. En effet, l’administration fiscale ne se préoccupe pas de l’occupation de la maison, mais d’un détail crucial qui pourrait vous coûter cher.
EN BREF
- Le fisc évalue la maison en fonction de son mobilier, pas de son occupation.
- Chaque 1er janvier, une photographie de la situation est prise pour l’année fiscale.
- Des changements effectués après cette date n’affectent pas les avis d’imposition de l’automne.
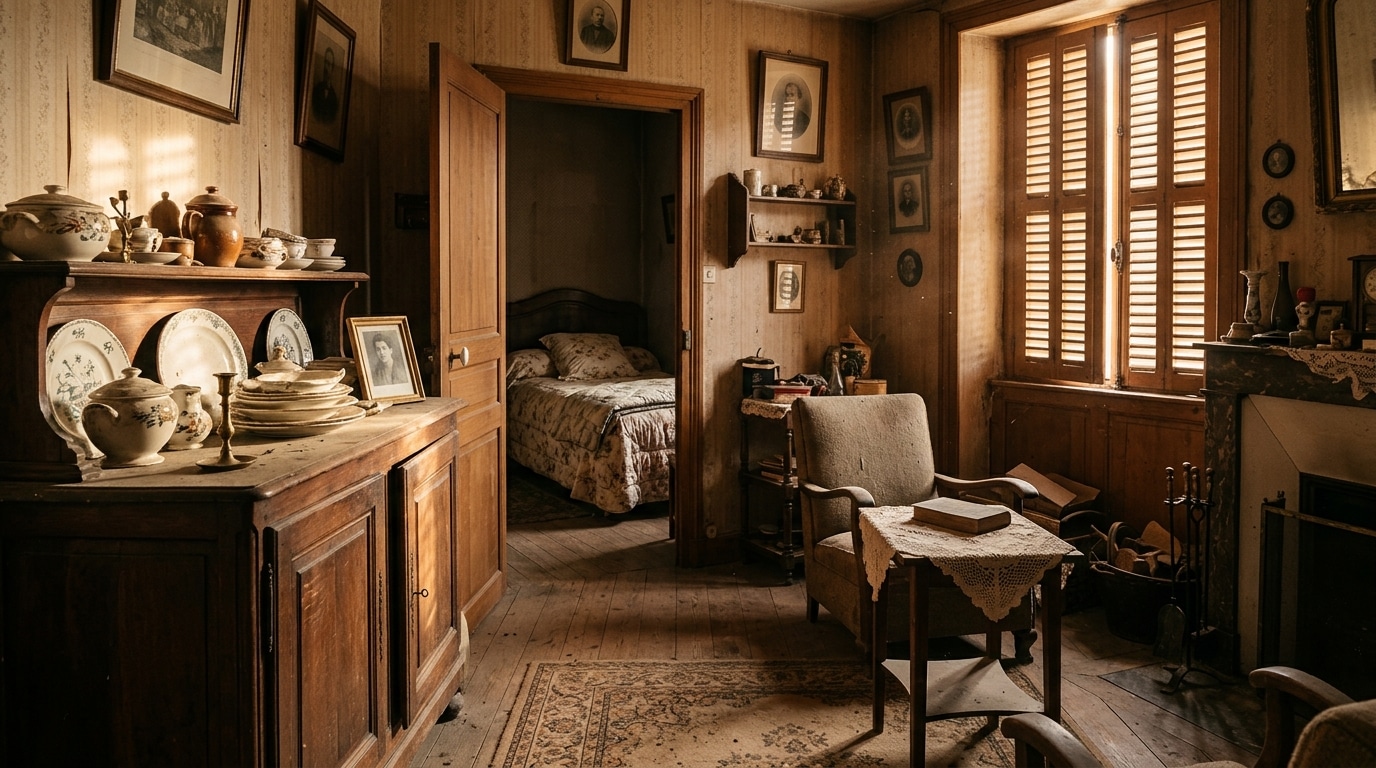
Lorsqu’un héritier hérite d’une maison, il peut être tenté de conserver le mobilier par attachement sentimental ou par prudence. Pourtant, cette décision a des répercussions directes sur la fiscalité. En effet, l’administration fiscale considère qu’un logement est une résidence secondaire s’il est meublé, indépendamment des intentions des héritiers. Ainsi, même si la maison est inoccupée, le simple fait qu’elle soit meublée peut entraîner le paiement de la taxe d’habitation sur les résidences secondaires (THRS).
Ce principe est souvent méconnu, mais il est fondamental pour tous ceux qui se retrouvent dans cette situation. La taxe est calculée à une date précise : le 1er janvier. À ce moment-là, l’administration effectue une évaluation de l’état du logement.
La question centrale réside donc dans la définition de la « résidence secondaire ». Les critères d’évaluation se basent uniquement sur la présence de meubles dans la maison. Un lit, des chaises, ou même de la vaisselle dans les placards suffisent à qualifier le bien de résidence secondaire. De fait, si la maison est considérée comme telle, la THRS devient due, sans tenir compte de la présence ou non d’occupants.
À titre d’exemple, à Paris, un petit logement de 5 m² peut être facturé jusqu’à 212 €, illustrant ainsi l’impact de cette règle. L’administration fiscale émet un avis d’imposition au dernier trimestre de l’année, période durant laquelle de nombreux héritiers commencent à réaliser les implications financières de leurs décisions.
Il est donc crucial de comprendre le calendrier fiscal. Si vous décidez de vider la maison après le 1er janvier, cela n’aura aucune incidence sur l’avis d’imposition que vous recevrez l’automne suivant. En effet, même si vous débarrassez la maison en mars, cela ne changera pas l’état enregistré au 1er janvier.
Les conséquences d’un logement vacant
Une fois que la maison est complètement vidée et reste inoccupée pendant au moins un an au 1er janvier, elle peut changer de catégorie. L’administration fiscale distingue alors entre une résidence secondaire, qui est meublée, et un logement vacant, qui est non meublé. Dans les zones tendues, un logement vacant peut être soumis à la taxe sur les logements vacants (TLV), alors que dans d’autres communes, cela pourrait relever de la taxe d’habitation sur les logements vacants (THLV), à condition que cette dernière ait été votée par la municipalité.
Il est essentiel de noter que vider la maison ne signifie pas automatiquement qu’elle est considérée comme vacante. Par exemple, une maison débarrassée en octobre ne sera pas classée comme vacante au sens fiscal, sauf si elle reste inoccupée pendant au moins un an à partir du 1er janvier.
Les particularités locales peuvent également influencer la durée de vacance requise, et il est conseillé de se renseigner directement auprès de la mairie pour obtenir des précisions. En outre, la déclaration d’occupation, à soumettre avant le 1er juillet, est cruciale pour informer l’administration sur l’état réel du logement. Une omission ou une déclaration erronée pourrait entraîner des surprises désagréables lors de la réception de l’avis d’imposition.
Pour l’année du décès, la règle demeure la même : la situation au 1er janvier prime. Cela signifie que toute action entreprise par la suite n’aura pas d’impact sur l’avis d’imposition que vous recevrez. Les héritiers doivent donc être proactifs et se renseigner auprès des services fiscaux en cas de doute sur leur situation.
À l’horizon, une réforme se profile également. La loi de finances pour 2026 prévoit l’instauration d’une taxe unique sur les logements vacants à partir de 2027, remplaçant ainsi la TLV et la THLV. Cette nouvelle réglementation concernera uniquement les logements non meublés.
Pour conclure, la gestion d’une maison familiale après un décès nécessite une attention particulière aux détails fiscaux. Les meubles et leur présence conditionnent en grande partie les obligations fiscales des héritiers. Avant de procéder à des changements, il est recommandé d’évaluer minutieusement la situation pour éviter des désagréments ultérieurs avec l’administration fiscale.