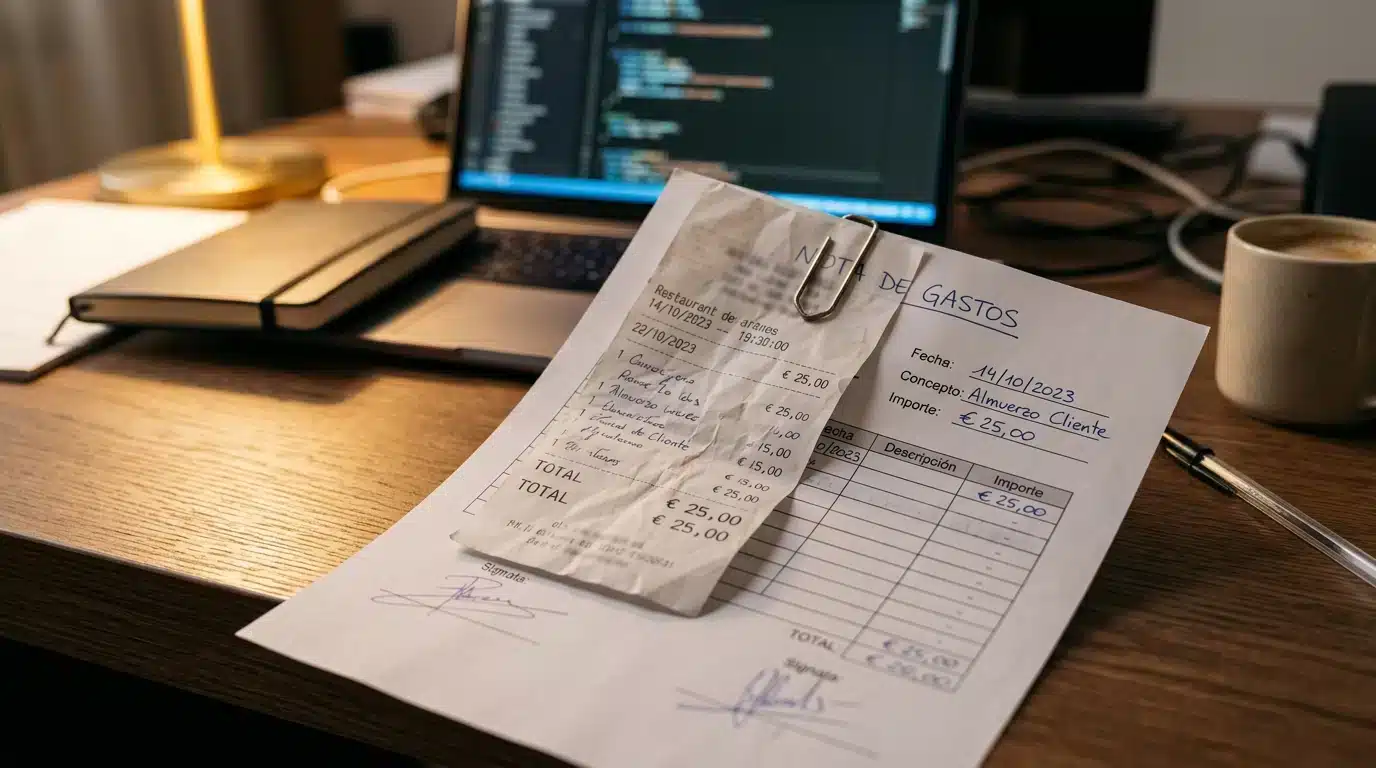
Dans le monde de l’entreprise, la vigilance sur les notes de frais est de mise. Une affaire récente, rapportée par La Dépêche, illustre à quel point il est important de justifier ses dépenses professionnelles de manière rigoureuse. Un salarié a ainsi été découvert en train de soumettre des notes de frais pour des « déjeuners » à 25 €, qui se sont révélés être des visites dans un club libertin.
EN BREF
- Un salarié a présenté des notes de frais pour des déjeuners dans un club libertin.
- Les entreprises peuvent contrôler les notes de frais sans soupçons préalables.
- Présenter des dépenses personnelles comme professionnelles peut entraîner des sanctions.
La situation a commencé de manière banale, comme tant d’autres. Le salarié, dont l’identité n’a pas été révélée, a soumis des notes de frais régulières, toutes indiquant des repas à un prix modeste. Tout semblait en ordre jusqu’à ce que l’employeur commence à remarquer des incohérences dans les adresses des établissements mentionnés.
Après une vérification minutieuse, il est apparu que ces « déjeuners » avaient en fait lieu dans un club libertin. Bien que fréquenter ce type d’établissement soit une affaire privée, la véritable question réside dans la justification de ces dépenses. La note de frais, en tant que déclaration, implique que le salarié affirme que ces frais ont été engagés pour des raisons professionnelles. Or, ce n’était pas le cas.
La portée de cette affaire ne réside pas seulement dans le caractère surprenant de la découverte. Elle soulève des questions importantes sur les pratiques de soumission des notes de frais en entreprise. En effet, les employeurs ont le droit de contrôler ces dépenses. Ils n’ont pas besoin d’avoir des soupçons pour procéder à des vérifications. Cela peut passer par la comparaison des tickets de caisse avec les agendas des salariés ou l’examen des lieux et dates des repas.
Il est donc essentiel pour tous les salariés de garder à l’esprit que les notes de frais doivent réellement correspondre à des activités professionnelles. Un repas pris pour le plaisir ou lors d’une sortie amicale ne peut être justifié comme une dépense professionnelle, quel que soit le montant ou la forme du ticket.
Les conséquences d’un manquement à cette obligation peuvent être graves. En effet, présenter une dépense personnelle comme professionnelle peut être qualifié de manquement grave aux obligations du salarié. Selon la gravité des faits, cela peut aller d’un simple avertissement à un licenciement pour faute, en passant par des sanctions disciplinaires.
Pour éviter toute ambiguïté, il est conseillé de suivre quelques règles simples. D’abord, conservez systématiquement le justificatif original. Ensuite, notez toujours le motif et le nom de l’invité lors d’un repas professionnel. Enfin, il est préférable de ne jamais mélanger dépenses personnelles et professionnelles.
En cas de doute sur une dépense, la meilleure pratique est de poser la question à votre service des ressources humaines. Une clarification préalable est toujours préférable à une enquête ultérieure qui pourrait causer des désagréments.
Cette affaire rappelle qu’une bonne gestion des notes de frais est cruciale pour maintenir la transparence et l’intégrité au sein des entreprises. Les salariés doivent être conscients de l’importance de justifier correctement leurs dépenses pour éviter des complications futures.