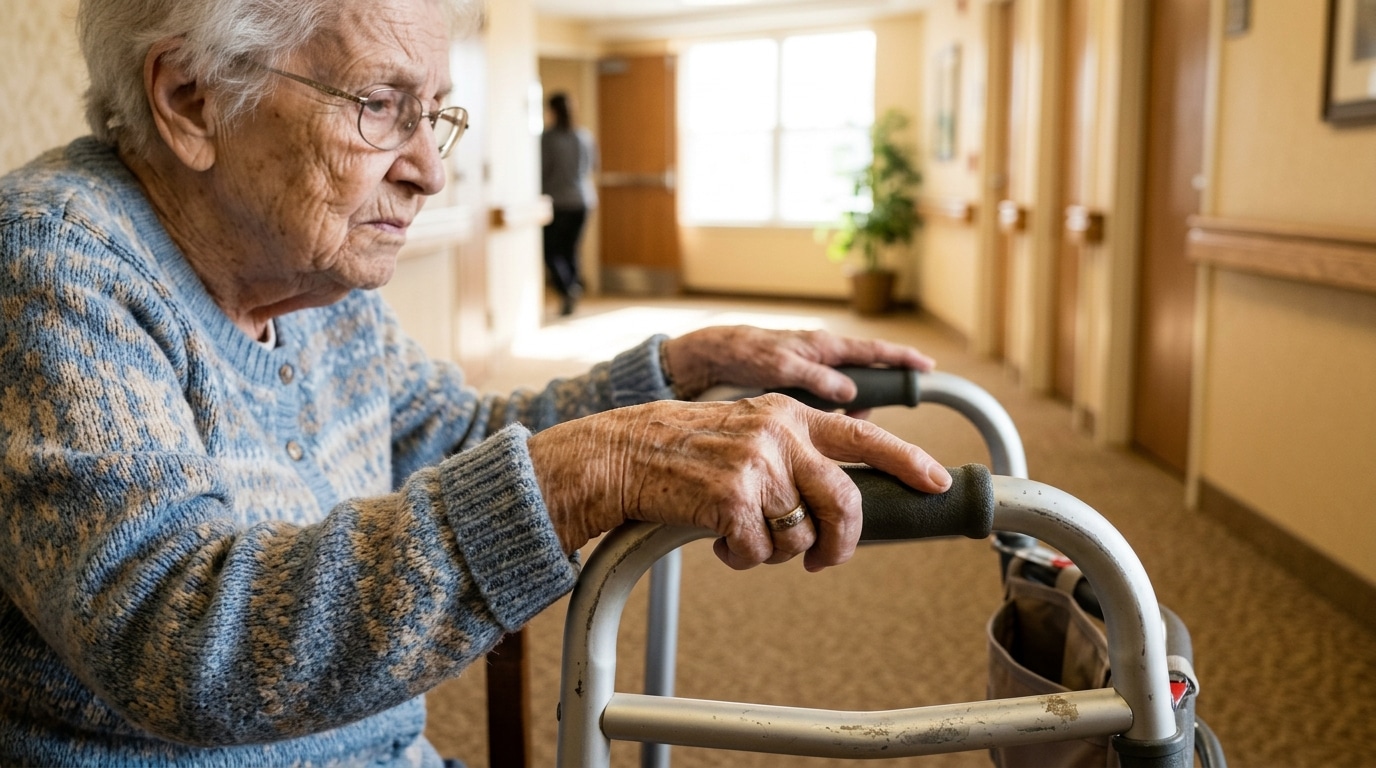
À 90 ans, une ancienne institutrice de Balma, près de Toulouse, se retrouve dans une situation délicate. Bien qu’elle ait économisé toute sa vie une somme de 250 000 euros dans une assurance-vie pour financer son séjour en Ehpad, cet argent est bloqué depuis quatre mois sans explication. Ce problème survient alors qu’elle doit faire face à des frais d’hébergement mensuels de 3 500 euros, alors que sa pension ne lui permet de couvrir que 2 000 euros.
EN BREF
- Une retraitée de 90 ans voit son assurance-vie de 250 000 € bloquée par sa banque.
- Le montant ne lui permet pas de couvrir les frais de son Ehpad, nécessitant un appel à son fils.
- CNP Assurances invoque un contrôle anti-blanchiment pour justifier le blocage.
Après un accident cardiaque, cette retraitée a dû intégrer un établissement spécialisé, et son fils Pierre, qui gère ses comptes via une procuration, espérait utiliser les fonds de l’assurance-vie pour couvrir l’écart financier. Il pensait que le processus de rachat serait simple : sa mère avait même pris la peine de se déplacer à la Banque Postale pour signer les documents nécessaires. Pourtant, cette démarche s’est avérée vaine, comme l’indique un article de La Dépêche du Midi.
Ce blocage a pour origine un contrôle anti-blanchiment initié par CNP Assurances. Selon le Code monétaire et financier, chaque rachat partiel doit être accompagné d’une documentation précise concernant la situation financière de l’assuré. Si des documents manquent ou semblent incohérents, l’opération est automatiquement gelée, ce qui est précisément ce qui s’est produit dans ce cas.
CNP Assurances défend sa position en rappelant ses obligations réglementaires, précisant que des vérifications supplémentaires peuvent être nécessaires, ce qui entraîne des délais de traitement prolongés. Pierre, le fils, ne cache pas son indignation face à cette situation : « Comme si ma maman était une terroriste, c’est scandaleux », déclare-t-il, soulignant l’absurdité de la situation.
Ce n’est pas un cas isolé. D’autres retraités modestes rencontrent souvent des difficultés financières similaires lorsque leurs économies doivent faire face aux frais importants d’un Ehpad. D’ailleurs, CNP Assurances a déjà été sanctionnée par l’Autorité de contrôle prudentiel et de résolution en 2018 pour des manquements dans son dispositif anti-blanchiment, ce qui soulève des interrogations quant à son efficacité actuelle.
Il est important de noter que l’entrée en Ehpad ne bloque pas automatiquement une assurance-vie. Cependant, en pratique, un dossier incomplet peut entraîner des retards significatifs dans le traitement des demandes de rachat, laissant ainsi les retraités dans une situation précaire. Pour éviter de tels désagréments, plusieurs documents sont nécessaires : un formulaire de rachat signé, une pièce d’identité, un RIB, un justificatif de domicile, ainsi que des informations sur l’origine des fonds.
Lorsque la personne concernée ne peut plus signer elle-même, des procédures telles que la procuration ou l’habilitation familiale doivent être mises en place, ce qui est souvent négligé. Dans le cas de cette retraitée, la gestion de son dossier a ainsi été entravée par un manque d’anticipation.
Pour résoudre un blocage prolongé, la première étape consiste à adresser une réclamation écrite aux institutions concernées, en soulignant l’urgence des frais d’hébergement. Si aucune action n’est entreprise, il est possible de saisir le médiateur de la banque ou de l’assurance, ou même d’envisager un signalement à l’ACPR ou une action en justice.
Pour pallier le manque de liquidités en attendant le déblocage des fonds, certaines familles se tournent vers l’aide personnalisée à l’autonomie ou l’aide sociale à l’hébergement. Ce paradoxe, où une épargne de toute une vie se transforme en dossier suspect, soulève des questions sur l’efficacité des réglementations en matière de lutte contre le blanchiment et leur impact sur les personnes vulnérables.