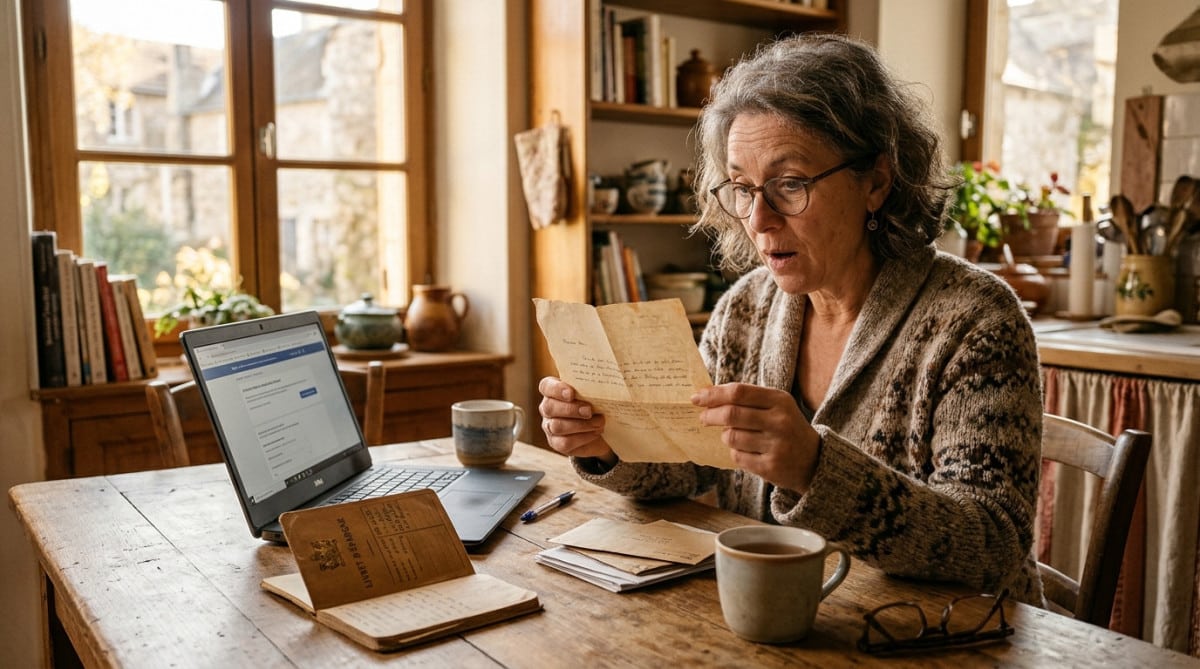
Les comptes bancaires oubliés peuvent sembler inoffensifs, mais ils cachent une réalité bien plus préoccupante. Que vous ayez ouvert un livret à votre majorité, un compte étudiant dans une banque disparue ou un ancien compte joint, ces fonds ne restent pas indéfiniment disponibles. Au bout de dix ans d’inaction, ces sommes peuvent être transférées à la Caisse des Dépôts, puis à l’État, si aucune démarche n’est entreprise.
EN BREF
- Les comptes inactifs sont transférés à la Caisse des Dépôts après 10 ans sans contact.
- Des frais annuels sont plafonnés à 30 euros pour les comptes inactifs.
- La recherche d’éventuels fonds dormant se fait via Ciclade, géré par la Caisse des Dépôts.
Un cadre légal strict pour les comptes inactifs
La gestion des comptes inactifs est encadrée par l’article L. 312-19 du Code monétaire et financier. Cette réglementation impose aux banques d’établir un recensement annuel de leurs comptes inactifs. Ainsi, un ancien compte n’est pas simplement oublié ; il est surveillé et listé par l’établissement bancaire.
Lorsque votre compte est classé inactif, la banque est tenue de vous notifier, ou d’informer vos ayants droit, par le biais d’un courrier, d’un email, ou via votre espace client. Cette obligation est un droit pour le titulaire du compte, et non une faveur de la part de l’établissement.
Des frais limités et un compte à rebours
Suite à la classification d’un compte comme inactif, les frais bancaires sont limités à 30 euros par an, et ne peuvent jamais excéder le solde disponible. Cela découle de la loi Eckert, mise en place depuis le 1er janvier 2016. Avant cette loi, des frais excessifs pouvaient réduire à néant des soldes modestes.
Le plus alarmant, c’est le délai d’action. Si vous n’avez aucun contact avec votre banque pendant dix ans, celle-ci peut clôturer le compte et transférer le solde à la Caisse des Dépôts. Avant ce transfert, l’établissement bancaire doit vous avertir six mois à l’avance. Pour les comptes des titulaires décédés, ce délai est réduit à trois ans.
Ce qui se passe à la Caisse des Dépôts
Une fois que l’argent est transféré à la Caisse des Dépôts, un nouveau délai commence. Cette institution conserve les sommes pendant vingt ans pour les titulaires vivants, et vingt-sept ans pour les titulaires décédés. Passé ce délai, l’argent devient définitivement propriété de l’État, et il est impossible de le réclamer, même avec des justificatifs.
Ce mécanisme est similaire pour les contrats d’assurance vie. Si aucun héritier ne se manifeste dans les dix ans suivant la connaissance du décès, les fonds sont également transférés à la Caisse des Dépôts.
Vérifier la présence de fonds dormants
Pour savoir si des sommes vous appartiennent, vous pouvez effectuer une recherche sur le site Ciclade, géré par la Caisse des Dépôts. Cette démarche est gratuite et vous permet de vérifier si des fonds issus d’un compte inactif ou d’un contrat d’assurance vie sont à votre nom.
Pour commencer, il vous suffit de renseigner vos informations d’identité. En cas de résultat positif, vous pourrez alors déposer une demande de restitution. En général, la Caisse des Dépôts traite ces demandes en environ trois mois.
Les pièges à éviter
Il existe plusieurs écueils à éviter pour ne pas perdre vos avoirs. Tout d’abord, pensez à mettre à jour vos coordonnées auprès de votre banque, surtout après un déménagement. Les courriers importants peuvent ne jamais vous parvenir si votre adresse n’est pas à jour.
Ensuite, sachez que les intérêts générés ou les frais prélevés ne suffisent pas à réactiver un compte. De même, il est essentiel de lister les comptes de vos proches décédés, car trois ans peuvent passer rapidement après un décès, rendant le transfert inévitable.
Enfin, ne tardez pas à agir. Vous avez encore des droits tant que le délai total n’est pas écoulé. Chaque année qui passe rapproche la date fatidique où l’argent devient la propriété de l’État.
En résumé, il est crucial de rester vigilant quant à la gestion de vos comptes bancaires, même ceux que vous considérez comme oubliés. Une simple vérification sur Ciclade pourrait vous éviter de perdre une somme d’argent qui vous revient de droit.
Pensez également à vos chèques oubliés et à vos droits en tant que locataire. Une bonne gestion de vos finances passe par une attention constante à ces détails souvent négligés.