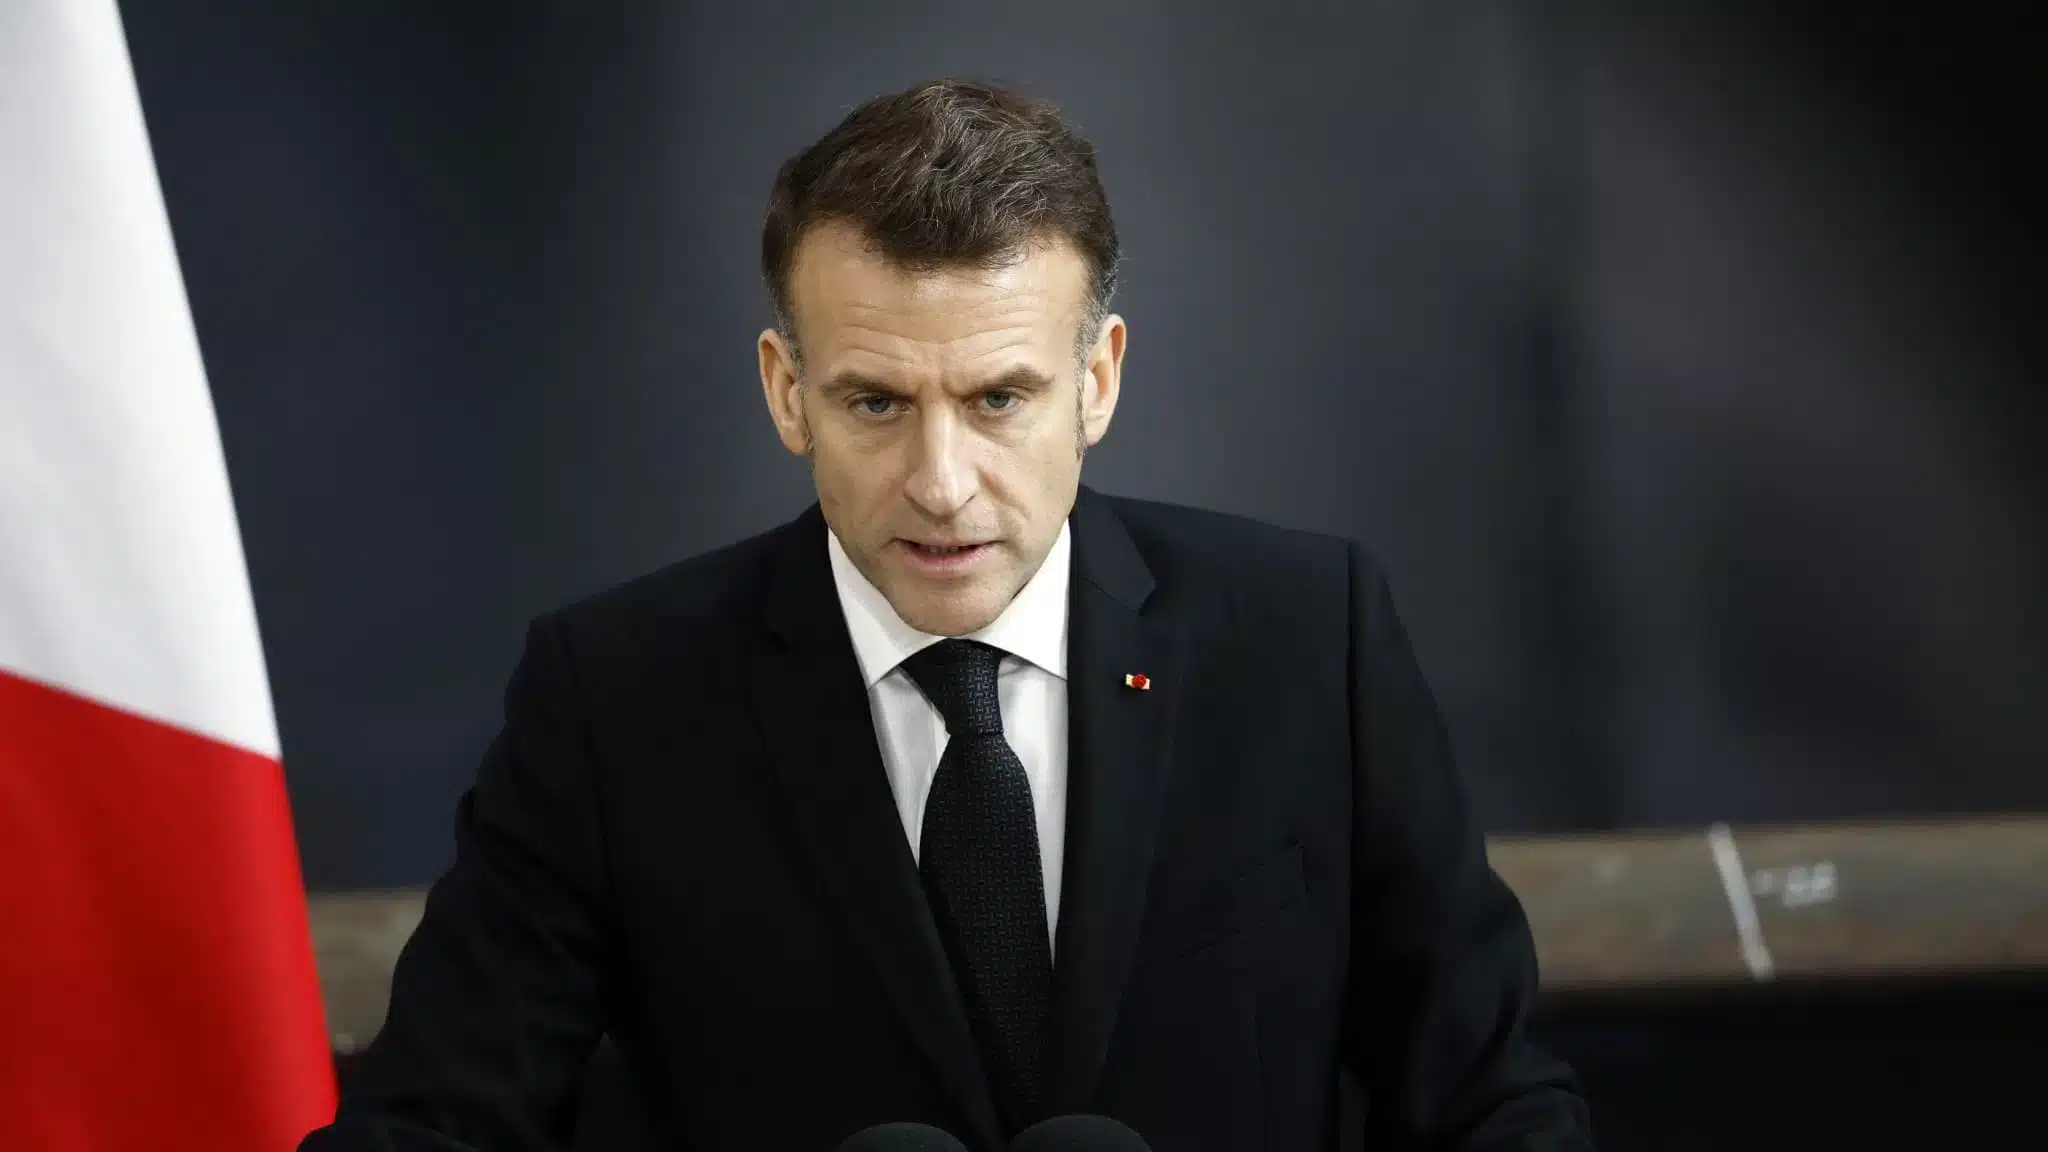
La question de la taxation du Livret A suscite l’angoisse chez de nombreux Français. Avec près de 80 % des ménages possédant ce produit d’épargne, il est compréhensible que la moindre rumeur génère des inquiétudes. Actuellement, un bruit assourdissant circule sur les réseaux sociaux, tandis qu’Emmanuel Macron voit sa popularité chuter à des niveaux alarmants. Faut-il s’inquiéter réellement de ces rumeurs ? La réponse réside dans des nuances souvent négligées par les médias.
EN BREF
- Emmanuel Macron ne bénéficie plus que de 16 à 18 % d’opinions favorables.
- Une note de la Cour des comptes aurait ravivé la crainte d’une fiscalisation des intérêts du Livret A.
- Le ministre du Budget a affirmé qu’il n’est pas question de taxer le Livret A.
Un contexte politique tendu
Le climat politique actuel est marqué par une forte désapprobation des Français envers l’exécutif. Les derniers baromètres montrent qu’Emmanuel Macron ne recueille qu’entre 16 et 18 % d’opinions favorables, un chiffre qui laisse peu de place à l’erreur pour le gouvernement. Dans ce contexte, toucher à l’épargne la plus populaire du pays serait sans aucun doute une ligne rouge à ne pas franchir.
Le Livret A, avec un encours total de 415,4 milliards d’euros, représente un enjeu majeur pour les ménages. Il est donc crucial de comprendre l’origine des rumeurs qui circulent actuellement.
Les origines des rumeurs
La peur d’une taxation ne surgit pas de nulle part. En effet, le déficit public a atteint 5,5 % du PIB, et chaque signal émanant de la Cour des comptes ou du ministère des Finances est scruté avec attention. Actuellement, les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux, ce qui est garanti par l’article L221-7 du Code monétaire et financier. Cependant, des discussions sur un relèvement du plafond du Livret A circulent, bien que le seuil actuel de 22 950 euros soit déjà sensible.
Deux documents sont principalement à l’origine de ces craintes. Le premier est une note de la Cour des comptes recommandant de fiscaliser les intérêts générés au-delà du plafond de 22 950 euros. Ce prélèvement pourrait atteindre environ 30 %, ce qui permettrait de générer des recettes estimées à 80 millions d’euros par an.
Le second document est l’article 23 du projet de loi de finances 2027, qui prévoyait un prélèvement exceptionnel de 17 % sur les avoirs en déshérence. Ce projet a finalement été modifié, mais certains titres de presse ont laissé entendre que cette taxation s’appliquerait également aux Livrets A, ce qui a amplifié la confusion.
Les déclarations officielles
Face à ces rumeurs, le ministre du Budget, Thomas Cazenave, a été clair lors des débats parlementaires : « il n’a jamais été question de taxer le Livret A ». À ce jour, aucune réforme n’a été adoptée, et le Livret A demeure entièrement défiscalisé pour les premiers 10 000 euros. Au-delà de ce seuil, un scénario de taxation des intérêts pourrait être envisagé, mais cela nécessiterait un texte de loi explicite, qui n’existe pas actuellement.
La véritable crainte réside plus dans les réactions des épargnants. L’histoire a montré que des tentatives de taxation sur l’épargne peuvent entraîner des retraits massifs. En 1996, la volonté de soumettre rétroactivement les PEL à la CSG avait provoqué une fuite des fonds en moins de 48 heures. De même, la crise chypriote de 2013, avec des prélèvements allant jusqu’à 9,9 % sur certains dépôts, a alimenté les angoisses.
Les conséquences potentielles
Des comportements irrationnels peuvent en résulter. Certains épargnants ferment leur Livret A pour transférer leur argent sur des comptes à 0 % ou choisissent des assurances-vie avec des frais d’entrée élevés. Ces décisions, motivées par la peur d’une taxe hypothétique, peuvent entraîner des pertes financières réelles.
Il est essentiel de rappeler que tant qu’aucune réforme n’est publiée, le Livret A est protégé par le Fonds de garantie des dépôts et de résolution jusqu’à 100 000 euros, avec un rendement net de 3 % entièrement disponible. De plus, des alternatives d’épargne, comme des livrets à 5,25 %, montrent que le marché continue d’évoluer.
Sur le plan politique, la tempête n’est pas prête de se calmer. Les discussions sur une éventuelle démission d’Emmanuel Macron continuent d’agiter les analystes et le paysage médiatique. Dans tous les cas, il est crucial de garder son calme face aux rumeurs. Le Livret A n’est pas taxé, et il reste l’un des placements les plus sûrs à ce jour.
Face à cette situation, il convient de rester informé et serein. Les coulisses du pouvoir peuvent parfois réserver des surprises, mais pour l’instant, le meilleur choix pour votre épargne reste le Livret A.