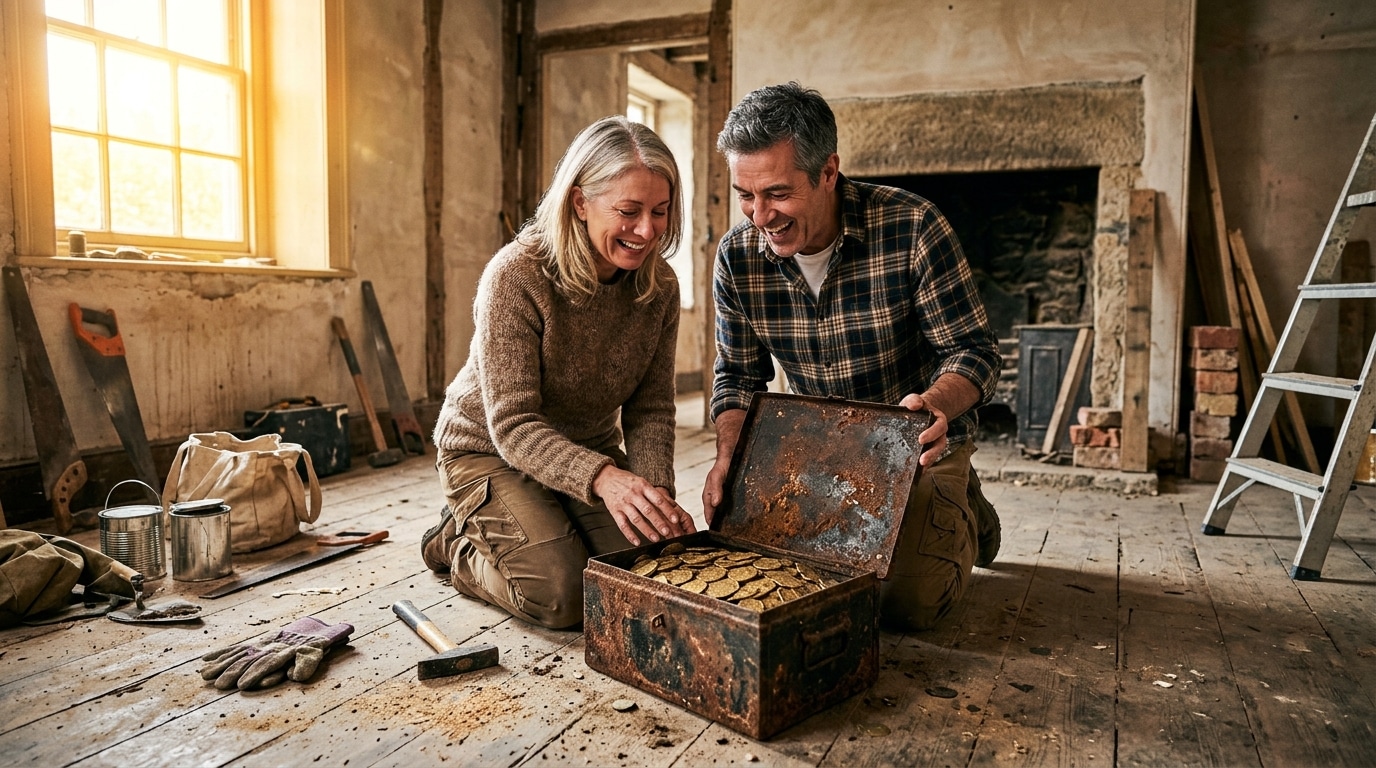
Un couple récemment propriétaire d’une vieille maison a fait une découverte surprenante lors de travaux de rénovation. En creusant dans un mur épais, ils ont trouvé une boîte en fer contenant 600 pièces d’or, certaines datant de plusieurs décennies. Cette situation, bien que digne d’un film, soulève des questions légales cruciales sur la propriété et la déclaration de trésors.
EN BREF
- Un couple découvre 600 pièces d’or lors de travaux dans leur maison.
- Le Code civil français précise les règles concernant la propriété des trésors.
- La revente de ces pièces doit être soigneusement gérée pour éviter des complications fiscales.
La découverte a eu lieu lors de la rénovation d’une pièce, lorsque le couple a remarqué que le mur était anormalement épais. En creusant davantage, ils sont tombés sur cette boîte soigneusement dissimulée, calée entre des poutres. Ce type de cachette n’est pas unique ; d’autres cas similaires, comme un plombier ayant trouvé 30 kg de pièces d’or ou des propriétaires belges déterrant 9 millions d’euros en lingots, montrent que les murs de vieilles maisons peuvent receler de véritables trésors.
Selon l’article 716 du Code civil français, un trésor est défini comme « toute chose cachée ou enfouie sur laquelle personne ne peut justifier sa propriété ». Dans ce cas, le couple est à la fois le propriétaire et le découvreur du trésor, ce qui signifie qu’ils en deviennent les propriétaires exclusifs. Toutefois, la possession d’un trésor et l’obligation de le déclarer sont deux questions distinctes.
Contrairement à une idée reçue, il n’est pas obligatoire de déclarer une trouvaille d’or à la mairie, sauf si les pièces ont un caractère archéologique. Ce qui pose problème, c’est la revente des pièces, qui peut attirer l’attention du fisc si leur origine n’est pas claire. Un autre cas récent, où un trésor de plus de 70 000 euros a été découvert sous un plancher, a mis en lumière ces mêmes interrogations.
Si les pièces d’or sont reconnues pour leur intérêt historique ou artistique, la Direction régionale des affaires culturelles (DRAC) doit être informée, car l’État peut alors exercer un droit de préemption. Cela signifie qu’il peut racheter les pièces à leur valeur estimée ou les classer comme trésor national, limitant ainsi la possibilité de vente sur le marché.
Si les pièces ne sont pas classées comme trésor national, le couple peut les vendre librement. Toutefois, la fiscalité française impose des règles strictes. Deux régimes s’appliquent lors de la revente : une taxe forfaitaire sur les métaux précieux, actuellement de 11 % du prix de vente, ou le régime de la plus-value, si le couple peut prouver la date et le prix d’acquisition initial. Dans le cas d’un trésor découvert, cela reste théorique.
La plupart des découvreurs choisissent la taxe forfaitaire, qui est souvent plus simple et avantageuse. Il est conseillé au couple de consulter un expert en numismatique ou un commissaire-priseur pour évaluer la valeur des pièces. Ce professionnel pourra déterminer si les pièces ont une valeur financière ou un intérêt patrimonial, déclenchant ainsi une obligation de déclaration.
Si les pièces sont jugées « ordinaires », sans intérêt historique particulier, le couple peut les garder ou les vendre comme tout autre bien. Il est cependant prudent de conserver une trace écrite de la découverte, au cas où le fisc poserait des questions à l’avenir.
Cette affaire rappelle que les vieilles maisons françaises peuvent cacher bien des secrets. Entre les liasses de billets dissimulées dans des cloisons et les tableaux de maître oubliés, le patrimoine immobilier continue de surprendre ceux qui s’y aventurent avec curiosité.