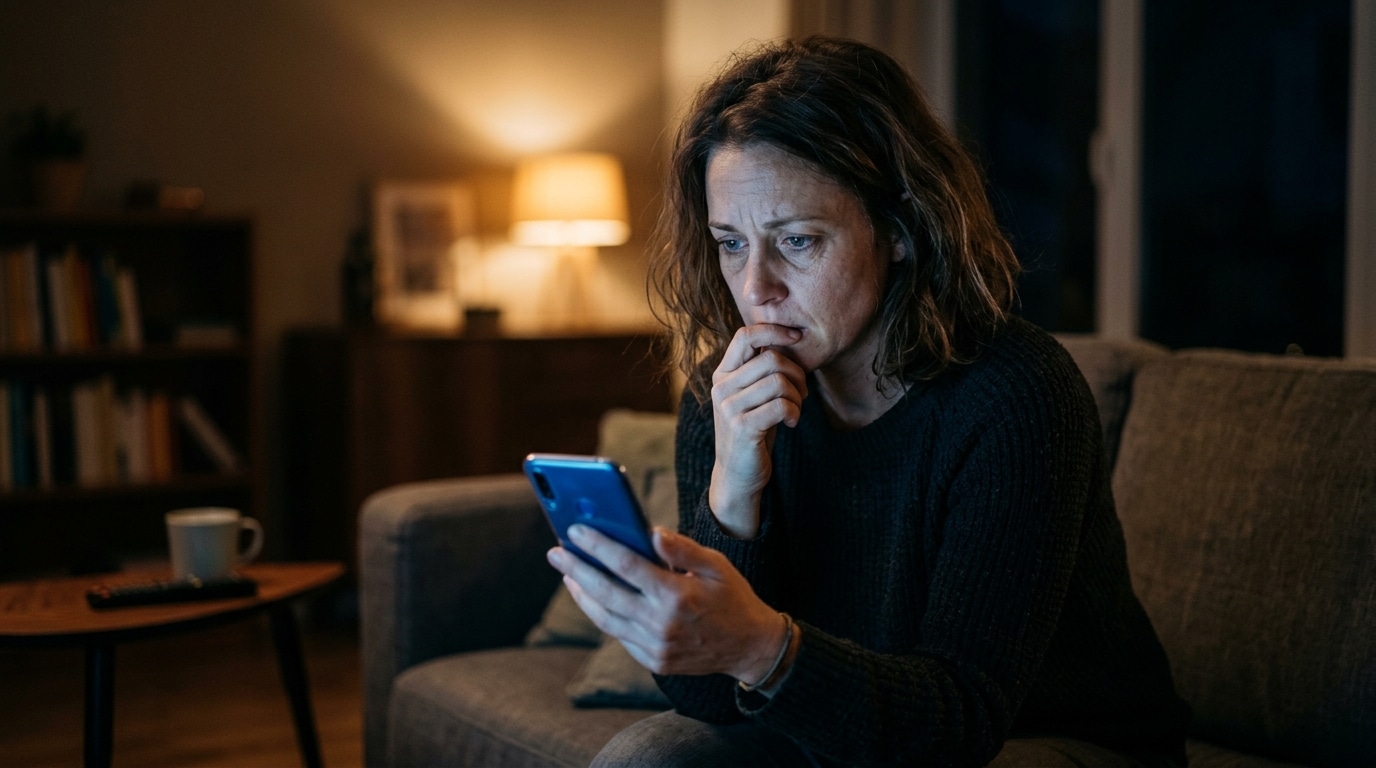
Un vendredi soir, une mère se retrouve dans une situation délicate : elle doit dépanner sa fille de manière urgente. Elle initie un virement instantané de 800 euros, censé arriver en moins de dix secondes. Cependant, l’application bancaire ne semble pas répondre. Le week-end passe, et l’angoisse grandit alors qu’aucune confirmation n’est reçue. Ce n’est que le lundi matin que la banque fournit une explication, révélant les mécanismes complexes qui sous-tendent ces transactions. Cette situation met en lumière les blocages silencieux que subissent de nombreux clients sans qu’ils en soient prévenus.
EN BREF
- Un virement de 800 euros a été bloqué par la banque sans explication immédiate.
- Les banques appliquent des plafonds variés sur les virements instantanés, souvent inférieurs à ceux des virements classiques.
- Il est conseillé de connaître ces plafonds pour éviter des surprises lors d’envois urgents.
Depuis le 9 janvier 2025, toutes les banques françaises doivent proposer des virements instantanés gratuitement, garantissant un crédit dans les dix secondes, même durant les week-ends et jours fériés. En théorie, un virement de 800 euros ne devrait pas rencontrer de problème. Pourtant, cette promesse de rapidité se heurte parfois à la réalité des procédures bancaires, laissant les clients dans l’incertitude.
Lorsqu’un virement est bloqué, il ne s’agit pas toujours d’un incident isolé. D’autres clients ont vécu des expériences similaires, comme un paiement sans contact refusé en magasin, sans explication immédiate. Ce sentiment d’impuissance face à une situation que l’on ne comprend pas est fréquent. Pourquoi ce virement n’a-t-il pas abouti alors que la loi impose une rapidité ? La réponse se résume souvent à un mot, un mot qui reste invisible sur l’interface de l’application : sécurité.
Le lundi matin, l’explication tombe : le virement a été suspendu par mesure de sécurité. Bien qu’il n’y ait rien d’illégal dans cette action, une communication plus rapide aurait été appréciée. En effet, chaque banque impose ses propres plafonds sur les virements instantanés, qui peuvent être bien plus restrictifs que ceux des virements ordinaires. Par exemple, La Banque Postale limite certains virements instantanés à 300 euros par opération, et 1 000 euros sur une période de sept jours.
D’autres établissements appliquent des plafonds plus généreux, allant de 2 000 à 6 000 euros par jour, tandis que les banques en ligne telles que BoursoBank ou Monabanq peuvent permettre des opérations jusqu’à 15 000 euros. Ainsi, un virement de 800 euros peut dépasser un plafond fixé à un niveau inférieur, entraînant une vérification anti-fraude qui peut durer de quelques heures à deux jours ouvrés. Cela explique pourquoi une tentative effectuée le vendredi soir n’aura pas de réponse avant le lundi.
Avant de procéder à un virement instantané d’un montant important, il est donc judicieux de s’informer sur les plafonds appliqués par sa banque, accessibles via l’application ou par téléphone. De plus, il est essentiel de garder à l’esprit que la rapidité promise ne garantit pas l’absence de contrôles en arrière-plan, qui peuvent entraîner des retards. Les limites de chaque établissement varient énormément, et rien ne peut assurer qu’un transfert de quelques centaines d’euros ne sera pas soumis à une vérification.
Pour les montants significatifs, il peut être plus fiable de fractionner l’envoi ou d’opter pour un virement classique, surtout si vous êtes en période de forte demande. Par ailleurs, certains établissements permettent d’augmenter temporairement les plafonds après un simple appel, tandis que d’autres imposent des délais de sécurité de plusieurs jours après toute modification.
Se familiariser avec ces règles une fois, en dehors des situations d’urgence, peut prévenir des week-ends d’inquiétude. Bien que le virement instantané soit devenu une norme, il n’est pas exempt de limites. Les clients doivent être conscients des plafonds variables, des contrôles anti-fraude automatiques et des délais de vérification, qui peuvent s’étendre jusqu’au lundi suivant.
En outre, d’autres restrictions moins connues existent, comme l’interdiction de réaliser des virements entre certains livrets réglementés, une règle souvent ignorée jusqu’à ce qu’elle soit vécue. Pour les sommes plus conséquentes, anticiper les périodes à risque et effectuer un appel préventif à sa banque peut s’avérer être un bon réflexe.
Le virement instantané peut effectivement tenir sa promesse de rapidité, mais seulement dans les limites que chaque banque impose, souvent sans en avertir les clients. Cette situation soulève également une question plus large : combien d’autres pièges invisibles les clients ignorent-ils encore dans le monde bancaire ?