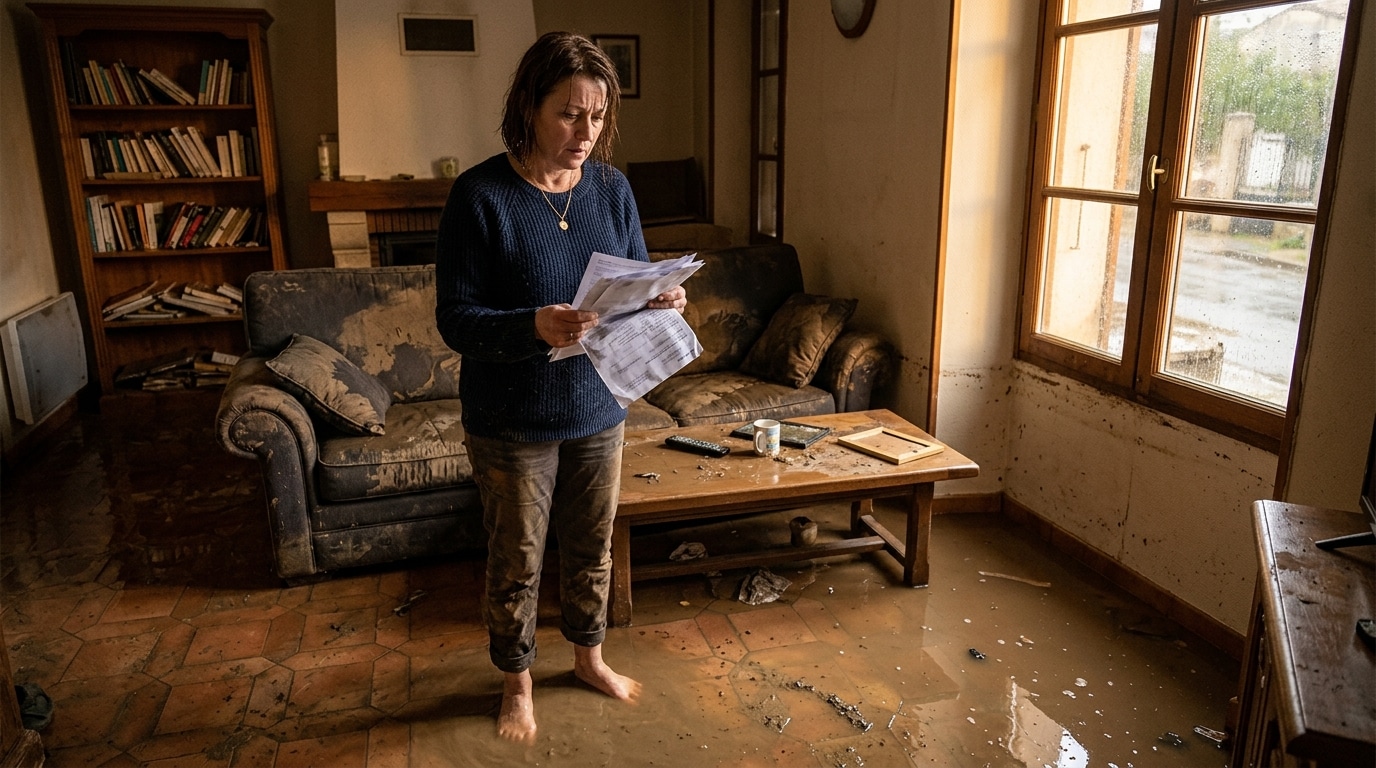
Alors que des milliers de foyers dans le Gard et l’Hérault subissent actuellement les conséquences dévastatrices des inondations, une question cruciale se pose : qui va indemniser les dégâts subis ? La réponse ne se résume pas à une simple formalité, mais dépend d’un mécanisme complexe lié aux garanties d’assurance.
EN BREF
- Les inondations dans le Gard et l’Hérault causent de nombreux dégâts matériels.
- La prise en charge des sinistres dépend de la reconnaissance officielle par l’État.
- Les assurés doivent agir rapidement pour déclarer leurs sinistres afin d’être indemnisés.
Dans ce contexte, il est essentiel de comprendre les différences entre les deux types de garanties souvent confondus : la garantie « tempête, grêle, neige » et la garantie « catastrophe naturelle ». La première couvre les dommages causés par des conditions météorologiques extrêmes, tandis que la seconde s’applique spécifiquement aux inondations, coulées de boue, et autres phénomènes connexes. La plupart des contrats d’assurance habitation incluent automatiquement la garantie « tempête, grêle, neige », mais pas nécessairement celle relative aux catastrophes naturelles.
Pour que cette dernière s’active, un élément fondamental entre en jeu : la reconnaissance officielle de l’état de catastrophe naturelle par l’État. Cela implique qu’un arrêté interministériel soit publié au Journal officiel, un processus qui peut parfois prendre plusieurs semaines. Il est crucial de noter que ni la commune ni l’assureur ne peuvent décider de cette reconnaissance ; elle dépend d’une commission qui évalue l’intensité des événements.
Une fois l’arrêté publié, un délai de 30 jours s’ouvre pour que les sinistrés déclarent leur sinistre à leur assureur. Il est impératif de respecter ce délai, car un retard peut entraîner un refus d’indemnisation. En revanche, pour les sinistres dus à une tempête, le délai est plus court : seulement 5 jours ouvrés après la découverte des dégâts. En cas de catastrophe naturelle, ce délai peut être prolongé si l’arrêté n’est pas encore paru.
Pour éviter toute complication, il est conseillé de prévenir son assureur dès que possible, même avant la publication de l’arrêté, en envoyant une lettre recommandée ou via l’espace client. Cela permet de garder une trace de la démarche. Autre point crucial : la franchise, qui est fixée par la loi en cas de catastrophe naturelle. Pour les logements, elle s’élève généralement à 380 euros, tandis que pour les biens professionnels, elle peut atteindre 1 520 euros.
Il est également nécessaire de conserver des preuves des biens endommagés. L’assureur exigera des justificatifs, tels que des factures, des relevés bancaires ou des photos. Plus vous êtes en mesure de prouver la valeur des objets perdus, plus l’indemnisation sera rapide et complète. En cas d’inondation, des éléments comme les véhicules ou les installations extérieures peuvent ne pas être couverts par la garantie habitation, il convient donc de vérifier chaque point dans les conditions générales de votre contrat.
Dans les épisodes cévenols, il n’est pas rare que des dommages issus de différents phénomènes coexistent : par exemple, une inondation et des dégâts causés par le vent. Dans ce cas, chaque dommage doit être décrit avec précision dans la déclaration pour garantir un traitement adéquat par l’expert. Une déclaration précise facilitera l’indemnisation.
En cas de reconnaissance de catastrophe naturelle, relisez attentivement votre déclaration afin de l’ajuster avant la fin des 30 jours. Si l’indemnisation tarde à arriver, sachez que l’assureur a l’obligation de verser une provision ou l’indemnité dans les trois mois suivant la remise de l’état estimatif ou la publication de l’arrêté.
Enfin, il est judicieux de se renseigner sur les aides annexes disponibles pour les sinistrés. Certaines victimes peuvent bénéficier de jours de repos supplémentaires pour se remettre des événements. Un dernier conseil : ne signez jamais un accord d’indemnisation sans avoir soigneusement relu la liste des biens et leur estimation. Vous avez le droit de contester une évaluation jugée trop basse et de demander l’intervention d’un expert d’assuré, dans certains cas à vos frais.
Pour anticiper d’éventuels futurs sinistres, il est conseillé de faire le point sur vos garanties d’assurance avant la prochaine alerte. Cela vous permettra de mieux comprendre les couvertures dont vous disposez et de vous préparer au mieux en cas de besoin.