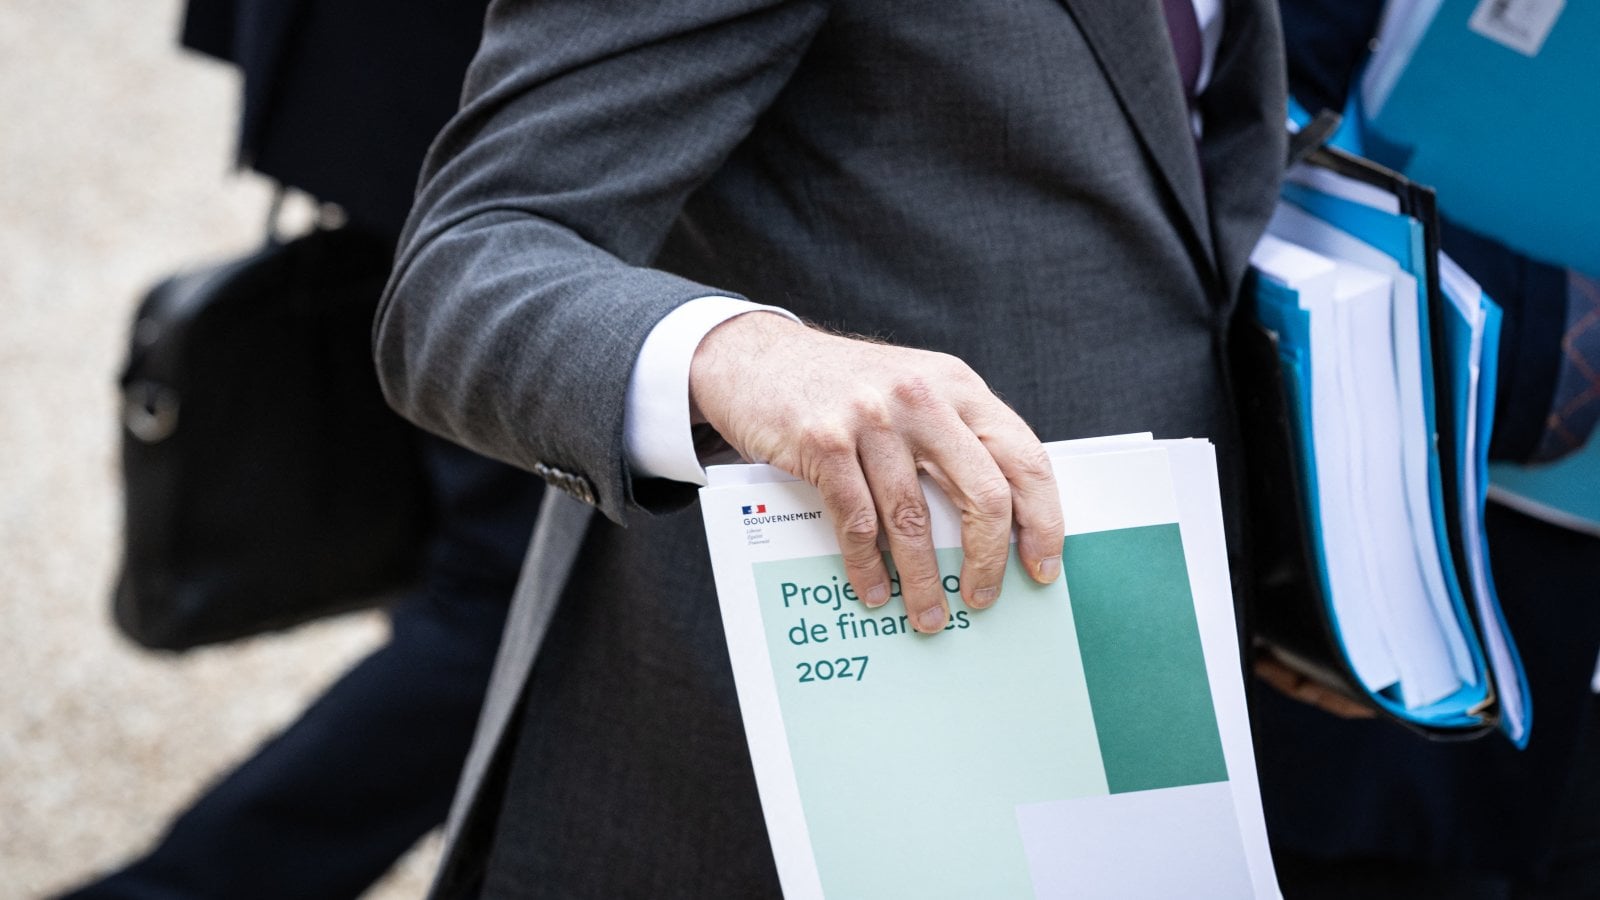
Le projet de loi de finances pour 2027, qui sera discuté au Parlement, suscite d’importantes interrogations. Entre incertitudes politiques et économiques, les mesures proposées pourraient avoir des conséquences significatives sur le quotidien des Français. Cette analyse se concentre sur les principales modifications prévues, notamment en matière d’impôts, de donations et de crédits.
EN BREF
- Le barème de l’impôt sera revalorisé de 2,1 % en 2027.
- Des abattements fiscaux pour les retraités seront réduits, impactant les foyers fiscaux.
- Des mesures temporaires favoriseront les dons familiaux en 2027.
Revalorisation du barème de l’impôt sur le revenu
Pour l’année 2027, le barème de l’impôt sur le revenu sera ajusté en fonction de l’inflation, qui est estimée à 2,1 % pour l’année 2026. Cette mesure vise à alléger la charge fiscale des contribuables dont les revenus stagnent en raison de la hausse des prix. Ainsi, les personnes qui n’ont pas connu d’augmentation de salaire par rapport à l’année précédente pourraient voir leur impôt diminuer légèrement. Cette revalorisation est perçue comme un effort pour maintenir un équilibre fiscal face à l’inflation.
Réduction de l’abattement fiscal pour les retraités
Le gouvernement prévoit également une réduction significative de l’abattement fiscal pour les retraités. Actuellement fixé autour de 4 500 euros, ce montant sera abaissé à 3 000 euros pour les foyers fiscaux dont les revenus dépassent 30 000 euros par an. Ce changement pourrait entraîner une hausse des impôts pour de nombreux retraités, en particulier ceux dont les revenus se situent juste au-dessus de ce seuil. Cela devrait générer environ 1,1 milliard d’euros d’économies pour l’État, mais au détriment de certains retraités.
Modification de l’imposition des indemnités de maladie et de licenciement
Les indemnités perçues par les assurés en arrêt de travail pour des maladies de longue durée ne seront plus exonérées d’impôt. Sous le projet actuel, ces indemnités seront imposées à hauteur de 50 % de leur montant, ce qui pourrait affecter de nombreux ménages dépendants de ces ressources en période de maladie. De plus, les indemnités de licenciement et de rupture conventionnelle seront également révisées : un plafond unique d’exonération sera instauré, équivalant au plafond annuel de la sécurité sociale, fixé à 48 060 euros pour 2026. Cela touchera principalement les 5 % de salariés percevant les indemnités les plus élevées.
Favoriser les dons familiaux
Le budget 2027 prévoit des ajustements temporaires concernant les donations entre membres de la famille. L’exonération pour dons d’argent serait portée à 50 000 euros, contre 31 865 euros actuellement. Par ailleurs, les droits de donation pourraient être réduits à 6 % ou même 5 % pour certains dons dépassant les seuils d’abattement. Cette mesure vise à encourager les dons d’argent effectués entre le 1er janvier et le 30 juin 2027, offrant ainsi un coup de pouce aux familles.
Un nouveau PTZ pour les jeunes familles
Le projet de loi intègre également des mesures en matière de logement, notamment le renforcement du prêt à taux zéro (PTZ). Ce dispositif, qui permet de financer une partie d’un crédit immobilier sans intérêts, sera élargi pour inclure une version « parentalité », visant spécifiquement les familles qui attendent un enfant ou qui ont un enfant de moins de trois ans. Cette initiative vise à soutenir les jeunes familles dans l’accès à la propriété.
Conclusion implicite
Le projet de budget pour 2027 se dessine avec des changements notables qui pourraient impacter la fiscalité des particuliers. Le gouvernement mise sur ces mesures pour réaliser des économies tout en soutenant certains ménages par des ajustements temporaires. Les discussions parlementaires à venir seront décisives pour l’adoption de ces propositions, et il reste à voir comment elles seront accueillies par les différents acteurs politiques et économiques.