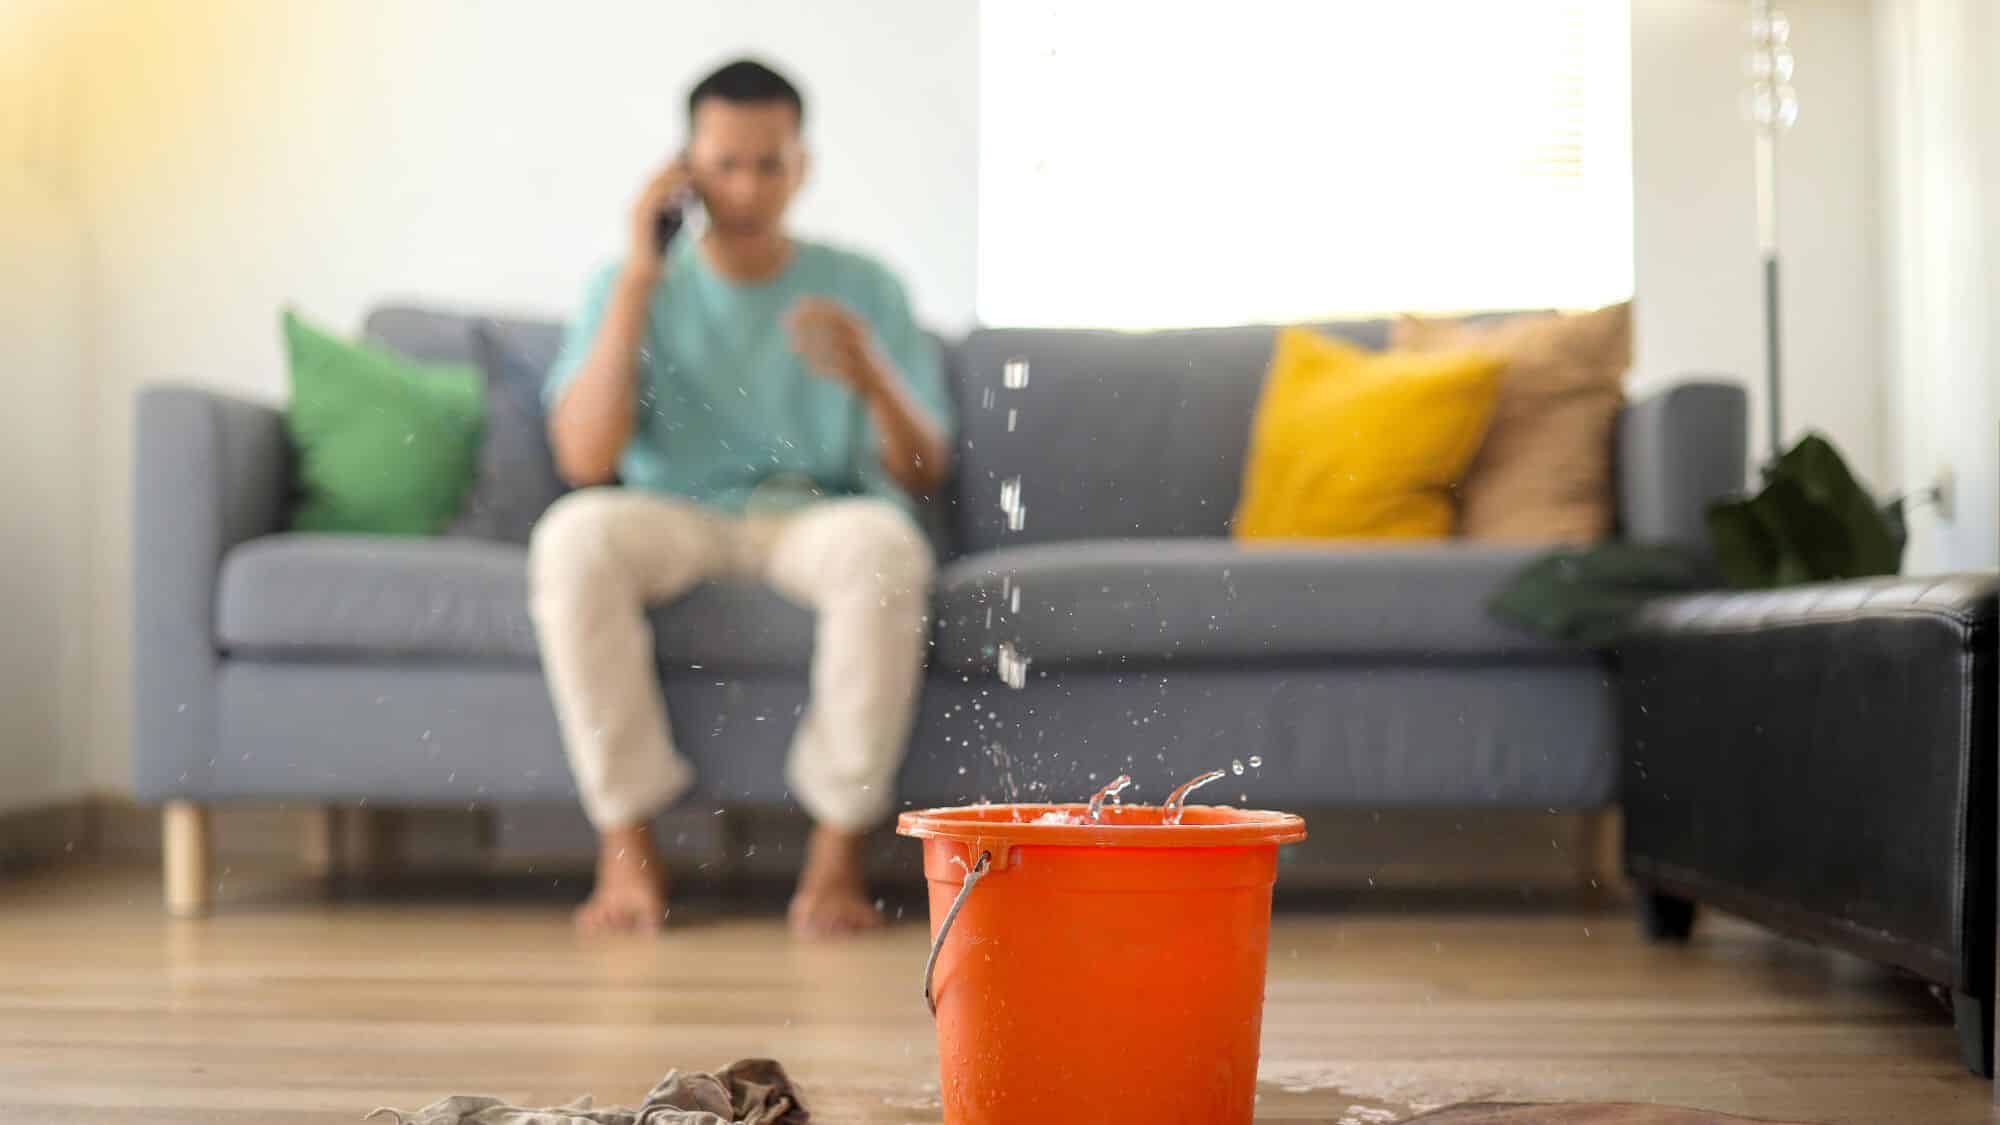
Une fuite d’eau chez un voisin peut causer des dommages considérables dans votre habitation. Face à cette situation délicate, il est essentiel de savoir qui doit prendre en charge les réparations et quel assureur doit intervenir. Cet article vous guide à travers les règles à suivre et les démarches à effectuer pour obtenir une indemnisation.
EN BREF
- La responsabilité des réparations incombe à l’assurance de l’auteur du dégât.
- Prévenez rapidement votre voisin et votre assureur pour un traitement efficace.
- Des accords entre assureurs simplifient l’indemnisation en cas de sinistres multiples.
En matière d’assurance habitation, il est primordial de distinguer les responsabilités lors d’un dégât des eaux. Ainsi, lorsque l’eau s’infiltre dans votre logement en raison d’une fuite chez un voisin, c’est généralement l’assurance habitation de ce dernier qui est tenue de couvrir les frais de réparation. Cette règle s’applique tant aux propriétaires qu’aux locataires. Dans le cadre d’une copropriété, il est également possible que l’assurance de l’immeuble intervienne si la fuite provient d’une partie commune, telle qu’une canalisation ou la colonne d’évacuation des eaux usées.
Pour les locataires, l’assurance habitation est obligatoire, tandis qu’elle est recommandée, mais facultative, pour les propriétaires occupant leur logement. Si vous constatez une fuite, il est crucial d’identifier son origine afin de déterminer quel assureur doit intervenir. En cas de fuite visible provenant d’un autre logement, il est conseillé de notifier votre voisin pour qu’il puisse couper son arrivée d’eau. Si ce dernier est absent et que la fuite est significative, contactez les autorités locales pour obtenir des conseils sur la marche à suivre.
Il est également conseillé de couper l’électricité pour éviter tout risque d’électrocution. Si l’origine de la fuite demeure incertaine, il peut être nécessaire de faire appel à un professionnel. Dans ce cas, l’assurance du demandeur couvre généralement les frais liés à la recherche de la fuite.
Une fois la fuite identifiée, il est impératif de procéder rapidement à sa réparation pour éviter l’aggravation des dommages. Notez que cette intervention ne compromet pas votre droit à une indemnisation. Toutefois, les travaux de remise en état des pièces endommagées ne doivent commencer qu’après l’accord de l’assureur. Chaque occupant touché doit également informer son propre assureur, et ce, dans un délai de cinq jours ouvrés suivant la constatation des dégâts. Pour faciliter le processus d’indemnisation, il est recommandé de remplir un constat amiable avec le voisin, précisant les circonstances du sinistre, les dommages occasionnés et les personnes concernées. Chacun est ensuite tenu d’envoyer ce document à son assureur.
Dans le cas où plusieurs logements d’un même immeuble sont affectés par le sinistre, les assureurs ont mis en place un accord de prise en charge simplifiée, à condition que les dégâts soient inférieurs à 5 000 euros. Cela signifie qu’un seul assureur est désigné pour gérer le dossier pour l’ensemble des voisins touchés, ce qui accélère le processus d’indemnisation, généralement réalisée sous un mois.
Pour des dégâts estimés à moins de 1 600 euros, l’assureur indemnise directement les victimes sans faire appel à un expert et couvre également les frais de recherche de fuite. Si les dommages dépassent cette somme, un expert est mandaté pour établir la responsabilité, et chaque assureur rembourse son propre client en fonction des conclusions de l’expertise. Lorsque les dégâts excèdent 5 000 euros, un second accord entre assureurs entre en jeu, en complément du premier.
Il est donc essentiel d’agir rapidement et de bien comprendre vos droits pour naviguer sereinement dans ces situations délicates. En suivant ces étapes, vous maximisez vos chances d’obtenir une indemnisation rapide et adéquate.