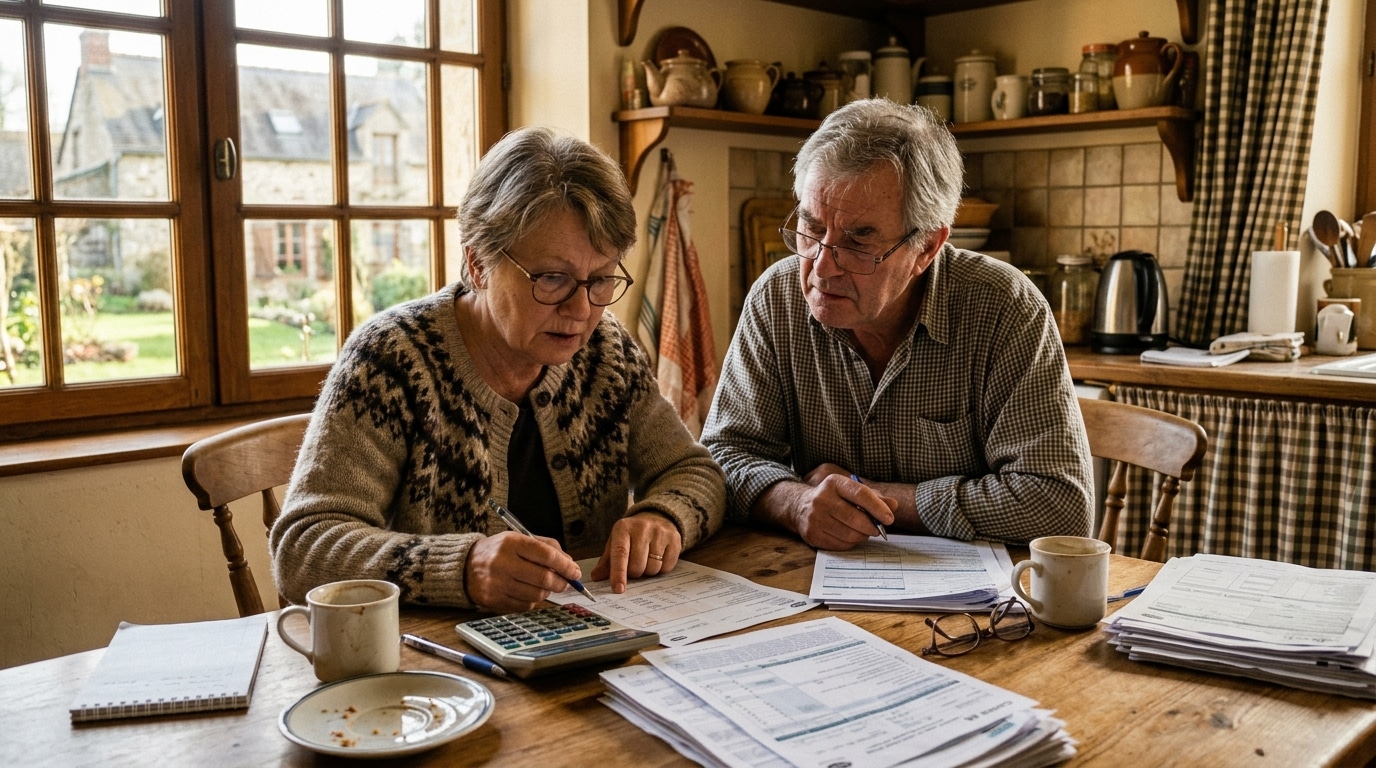
La question des retraites et de la fiscalité des pensions refait surface avec la préparation du budget 2027. Cette fois, l’abattement de 10 % appliqué aux pensions pourrait être revu à la baisse, notamment pour les retraités touchant des revenus plus élevés. Mais qu’implique réellement cette éventuelle réforme ?
EN BREF
- Une réforme pourrait réduire l’abattement fiscal de 10 % sur certaines pensions.
- Cette mesure viserait surtout les retraités avec des revenus élevés.
- Aucune décision officielle n’a encore été prise, le projet reste à l’étude.
Pour mieux comprendre les enjeux de cette réforme, il est essentiel de revenir sur le fonctionnement actuel de l’abattement de 10 %. En effet, chaque année, lorsque vous déclarez vos revenus, l’administration fiscale ne taxe pas la totalité de votre pension. Elle applique automatiquement cette réduction, ce qui permet à de nombreux retraités de bénéficier d’un allègement fiscal non négligeable.
Par exemple, si vous percevez une pension annuelle de 24 000 €, seuls 21 600 € sont pris en compte pour le calcul de votre impôt. Les 2 400 € restants sont donc exonérés. Ce dispositif est un véritable soutien pour les retraités, mais il est aujourd’hui remis en question.
Le débat actuel concerne la possibilité de réduire cet abattement, principalement pour les pensions les plus élevées. L’objectif du gouvernement est clair : trouver des ressources pour équilibrer le budget de 2027. L’abattement de 10 % représente un coût significatif pour les finances publiques, touchant des millions de foyers.
La question demeure : à partir de quel niveau de pension cette réduction commencerait-elle à diminuer ? Les informations circulant dans les médias évoquent des seuils encore non officialisés. L’important à retenir est que tant que le projet de loi de finances n’est pas déposé et voté, tout reste ouvert aux modifications.
Pour illustrer les conséquences possibles, prenons quelques exemples concrets. Un retraité touchant 1 500 € par mois, soit 18 000 € par an, ne serait pas concerné par cette réforme. Son abattement de 10 % ne subirait aucune modification. En revanche, un retraité percevant 2 500 € par mois, donc 30 000 € par an, pourrait voir son abattement impacté selon les modalités de la réforme.
Pour un retraité à 3 500 € par mois, soit 42 000 € par an, l’abattement théorique atteindrait 4 200 €. Ce profil serait particulièrement exposé aux effets d’une réduction de l’abattement. À une tranche marginale d’imposition de 30 %, chaque euro d’abattement perdu signifierait 300 € d’impôt supplémentaire.
Il est également crucial de noter que l’impôt ne se calcule pas uniquement sur la pension. Si vous êtes en couple, le quotient familial joue un rôle déterminant dans le calcul de votre revenu imposable. Ainsi, deux retraités à 2 000 € ne sont pas traités de la même manière qu’un seul retraité à 4 000 €.
Il est donc évident qu’une réduction de l’abattement n’entraînerait pas une hausse uniforme de l’impôt. Pour certains foyers peu imposés, l’impact pourrait être minime, tandis que pour d’autres, déjà dans une tranche élevée, la charge pourrait être significative.
À l’heure actuelle, il est essentiel de garder à l’esprit que cette réforme n’est qu’une proposition. Le projet de loi de finances doit encore passer par le Parlement, et chaque étape pourrait entraîner des modifications. Les discussions à l’Assemblée et au Sénat seront cruciales, et un recours au 49.3 pourrait également influencer le résultat final.
En attendant, il n’y a pas lieu de céder à la panique. Il est préférable de rester informé des évolutions et, lorsque le moment sera venu, de recalculer votre situation fiscale en fonction des nouvelles dispositions. Pour ceux qui s’interrogent sur la manière dont d’autres retraités gèrent cette pression fiscale, des témoignages pourraient offrir des perspectives intéressantes.