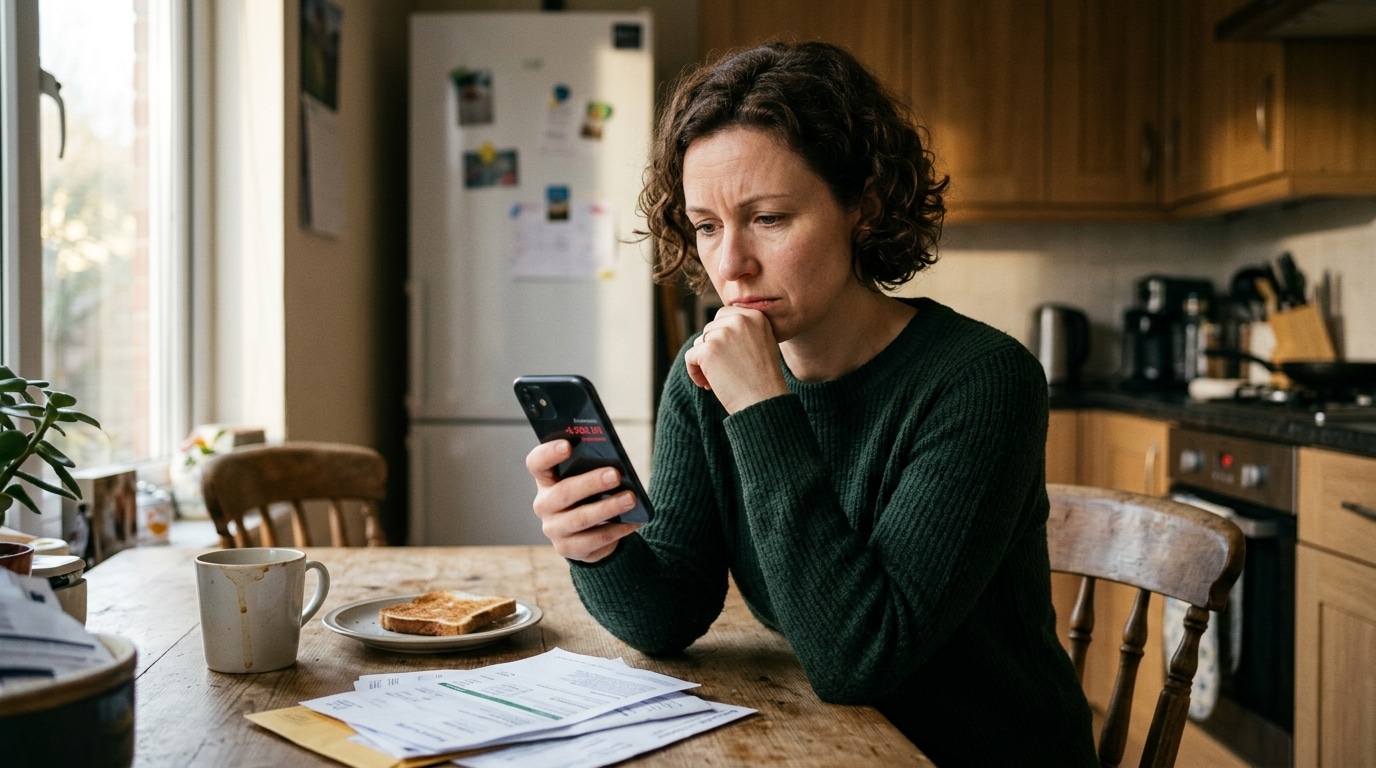
Des millions de Français constatent avec une certaine indifférence que leur solde bancaire passe sous zéro. L’autorisation de découvert accordée par leur banque semble leur permettre de naviguer à travers les imprévus financiers sans crainte. Pourtant, cette commodité peut rapidement se transformer en un véritable gouffre financier.
EN BREF
- Le découvert autorisé est en réalité un crédit à court terme, pas un service gratuit.
- Les frais peuvent rapidement s’accumuler, notamment avec des agios et des commissions d’intervention.
- À partir de novembre 2026, une nouvelle réglementation européenne imposera plus de transparence sur les coûts liés aux découverts.
Lorsque le compte bancaire d’un client plonge dans le rouge, un mécanisme financier s’enclenche, entraînant des prélèvements mensuels souvent imprévus. Contrairement à une croyance répandue, le découvert n’est pas un service inclus dans le fonctionnement normal du compte. Il s’agit d’un crédit à court terme, dont les modalités peuvent être modifiées à tout moment par la banque, sans préavis.
La confusion autour de ce terme est persistante. Beaucoup de clients considèrent que leur autorisation de découvert est un droit acquis, alors que les établissements bancaires se réservent le droit de la réviser. Ce flou s’étend également à d’autres aspects de la gestion de compte courant, comme les frais bancaires, qui sont parfois prélevés à plusieurs reprises sans que les clients ne le contestent.
Dès le premier jour où le solde devient négatif, les **agios** s’appliquent, avec une facturation immédiate. Les taux d’intérêt pour un découvert dans les agences traditionnelles oscillent généralement entre **14 % et 20 %**, frôlant le taux d’usure fixé à **19 %** en 2026. En revanche, les banques en ligne pratiquent des taux plus modérés, autour de **6 % à 8 %**. Pour un profil qui dépasse son découvert autorisé, le coût peut rapidement devenir supérieur à celui d’un crédit traditionnel.
En outre, certaines banques imposent un minimum forfaitaire d’agios. Ainsi, un découvert de quelques euros, même comblé en moins de 48 heures, peut entraîner des frais fixes désagréables. Mais le plus préoccupant est la **commission d’intervention** appliquée lorsque le client dépasse son plafond de découvert. Chaque opération refusée ou excédentaire peut coûter jusqu’à **8 €**, et ces frais s’accumulent rapidement.
La loi limite toutefois ces commissions à **80 € par mois** pour un profil standard, un plafond qui peut sembler élevé pour un simple retard de paiement. Emprunter via un découvert peut donc coûter aussi cher qu’un crédit à la consommation classique, bien que cette réalité ne soit pas toujours clairement présentée aux clients. Réduire le découvert permettrait de supprimer les agios et les pénalités les plus lourdes, mais cela nécessite une connaissance des bonnes pratiques financières.
Une protection existe pour les comptes régulièrement débiteurs. Après trois mois consécutifs de solde négatif, la banque doit requalifier la facilité de découvert en offre de crédit à la consommation, avec une proposition écrite formelle soumise aux règles classiques d’emprunt. Malheureusement, beaucoup découvrent cette mesure trop tard.
À partir du **20 novembre 2026**, une nouvelle règlementation européenne obligera les banques à évaluer la solvabilité de leurs clients avec une transparence complète sur le coût réel des découverts. En attendant, il est recommandé d’activer des alertes de solde sur smartphone pour éviter de tomber dans le rouge sans s’en rendre compte. Cette vigilance s’inscrit dans une approche budgétaire plus large, englobant le suivi de dépenses récurrentes et la gestion proactive du solde face à l’inflation.
Le découvert autorisé, loin d’être un cadeau, représente un crédit déguisé en service client. Les frais bancaires, souvent perçus comme abusifs, méritent une attention particulière. Par ailleurs, la question de la sécurité des données bancaires est également cruciale : un accès non autorisé à votre RIB pourrait entraîner des conséquences bien plus sérieuses que quelques agios.