Alors que l’eau se retire lentement, vous ressentez l’envie de tout nettoyer et de reprendre le contrôle sur votre domicile. Toutefois, il est crucial de s’arrêter un instant avant de se précipiter. Les actions menées dans les prochaines heures peuvent avoir un impact significatif sur le montant de votre indemnisation. Voici comment procéder.
EN BREF
- Photographiez les dégâts avant de nettoyer pour renforcer votre dossier d’indemnisation.
- Déclarez votre sinistre rapidement, dans les délais requis, pour éviter des complications.
- Conservez tous les justificatifs de dépenses engagées après l’inondation.
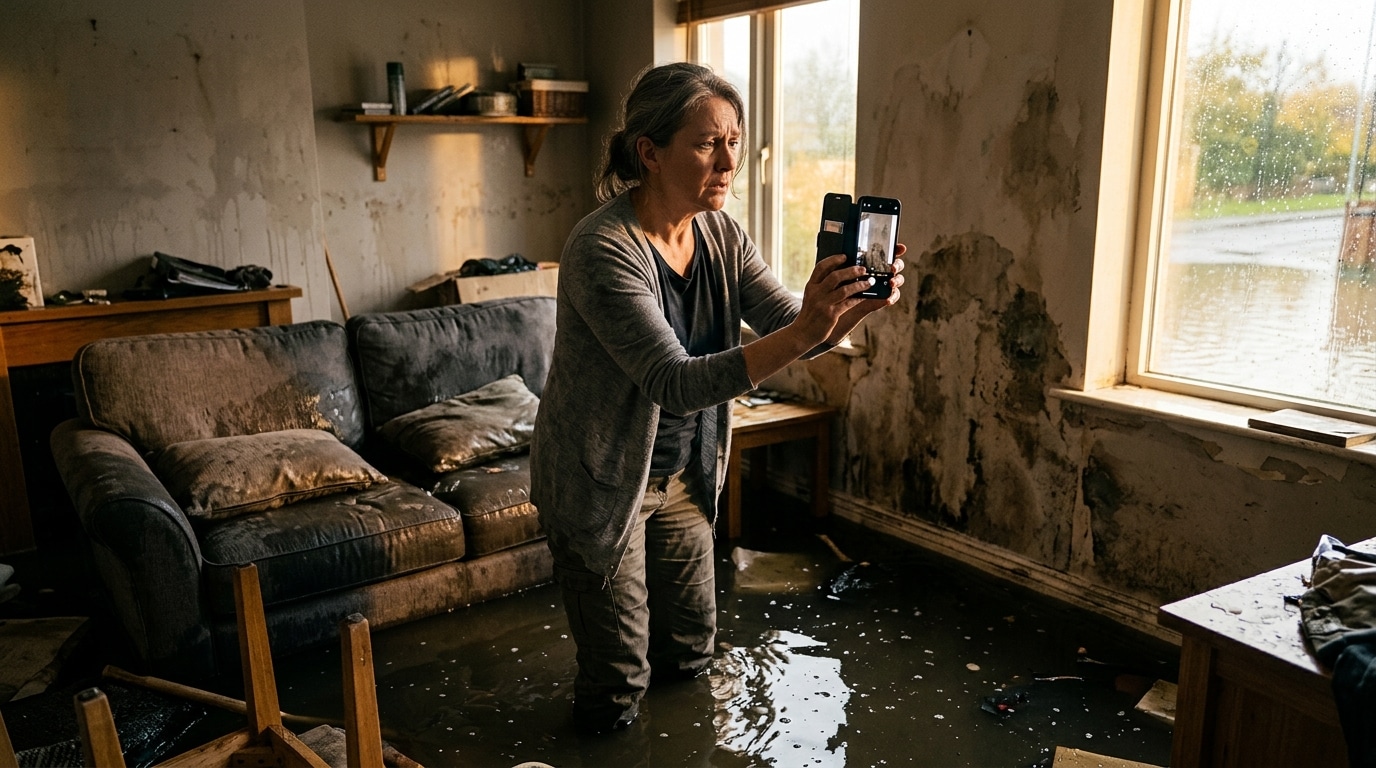
Avant d’effectuer la moindre action, il est impératif de photographier les lieux. Votre assureur ne sera pas présent pour évaluer les dégâts, et vos images constitueront la seule référence pour lui. Plus vous prendrez de photos, plus votre dossier sera solide.
Commencez par des images d’ensemble de chaque pièce pour montrer l’étendue des dommages. Rapprochez-vous ensuite pour capturer des détails : murs, sols, plinthes, prises électriques et bas des meubles. N’oubliez pas de photographier la hauteur d’eau, en plaçant un mètre à côté d’une marque sur le mur, car ce détail peut peser lourd dans l’évaluation de votre dossier.
Il est également essentiel de penser à l’extérieur : n’oubliez pas de photographier la cave, le garage, le jardin, les clôtures et, si cela vous concerne, votre véhicule. Prenez également des images de la rue ou de l’accès inondé, qui illustrent l’ampleur de l’événement.
Les appareils électroménagers touchés doivent être photographiés en gros plan. Si possible, veillez à cadrer la plaque signalétique avec la marque et le modèle. Pour compléter votre dossier, il est conseillé d’ajouter quelques vidéos, en filmant chaque pièce lentement. Pensez à sauvegarder toutes ces données sur un cloud ou à les envoyer à un proche, au cas où votre téléphone serait endommagé.
Les photos témoignent des dégâts, mais les justificatifs confirment ce que vous possédiez. Pensez à retrouver factures, tickets de caisse, bons de garantie et relevés bancaires. Si vous n’avez pas de facture pour un téléviseur acheté il y a six ans, ne paniquez pas : une photo de celui-ci dans un ancien cliché de fête peut servir d’indice pertinent.
Établissez ensuite une liste détaillée des biens endommagés, en indiquant la date d’achat approximative et le prix. Plus cette liste est précise, moins vous serez contesté par votre assureur. Il est important de respecter les délais de déclaration. Vous disposez en principe de cinq jours ouvrés pour déclarer un sinistre à votre assureur, de préférence par courrier recommandé ou via votre espace en ligne. En cas de catastrophe naturelle, ce délai est prolongé à trente jours après la publication de l’arrêté au Journal officiel.
Ne tardez pas à déclarer votre sinistre. Un appel rapide permettra d’ouvrir le dossier, d’obtenir des consignes et parfois même de faire intervenir un expert plus rapidement. Il est également essentiel de comprendre que l’indemnisation liée à une catastrophe naturelle dépend d’un arrêté officiel que vous ne maîtrisez pas. Votre commune doit en effet être reconnue en état de catastrophe naturelle par un arrêté interministériel, ce qui peut prendre plusieurs semaines.
Il est donc conseillé de déclarer votre sinistre sans attendre cet arrêté. Bien que votre contrat d’habitation inclue cette garantie obligatoire, elle ne se déclenche qu’avec le texte officiel. Sachez également qu’une franchise s’applique, dont le montant est fixé par la loi. Renseignez-vous auprès de votre assureur pour connaître son montant exact selon votre situation.
Il peut être tentant de vider les pièces inondées, mais il est préférable de garder les objets endommagés tant que l’expert n’est pas passé ou n’a pas donné son feu vert. Si des mesures d’hygiène l’exigent, comme pour un matelas ou de la nourriture avariée, prenez des photos avant de jeter, listez les objets et conservez un échantillon ou une étiquette.
Enfin, gardez tous les devis et factures de ce que vous engagez en urgence, comme le pompage ou le séchage, car ces frais peuvent être pris en charge à condition de pouvoir les justifier. Attention aux pièges : ne signez pas la première proposition de l’expert sans l’avoir lue. Vous avez le droit de demander des explications sur le calcul de l’indemnisation et de contester une évaluation jugée trop basse.
Évitez également de minimiser les dégâts. Un dégât oublié dans la déclaration sera difficile à ajouter par la suite. Il est donc préférable de lister largement les biens touchés, quitte à préciser plus tard. Ne vous lancez pas dans des travaux majeurs avant d’avoir obtenu l’accord de l’assureur. Les réparations d’urgence sont permises, mais une rénovation complète doit attendre.
Les dommages peuvent également toucher votre jardin, un mur ou un arbre. Les règles concernant ces dommages sont différentes, et le refus d’indemnisation est fréquent. Gardez cela à l’esprit avant de compter sur ces indemnisations. Une autre situation courante après une tempête concerne un voisin dont l’arbre est tombé chez vous. Qui est responsable ? Des éclaircissements à ce sujet pourraient s’avérer utiles.
Pour anticiper d’éventuelles inondations futures, il est sage de suivre la météo de près, car certains phénomènes annoncés pourraient avoir un impact cet hiver. En somme, photographiez tout avant de nettoyer, à l’intérieur comme à l’extérieur. Déclarez rapidement votre sinistre et conservez tous les justificatifs de dépense. Ces gestes, qui ne prennent qu’une heure, peuvent changer le montant de votre remboursement. Enfin, prenez un moment pour vérifier que votre contrat d’assurance est à jour, car un dégât d’eau ailleurs dans votre maison suit également des règles spécifiques.