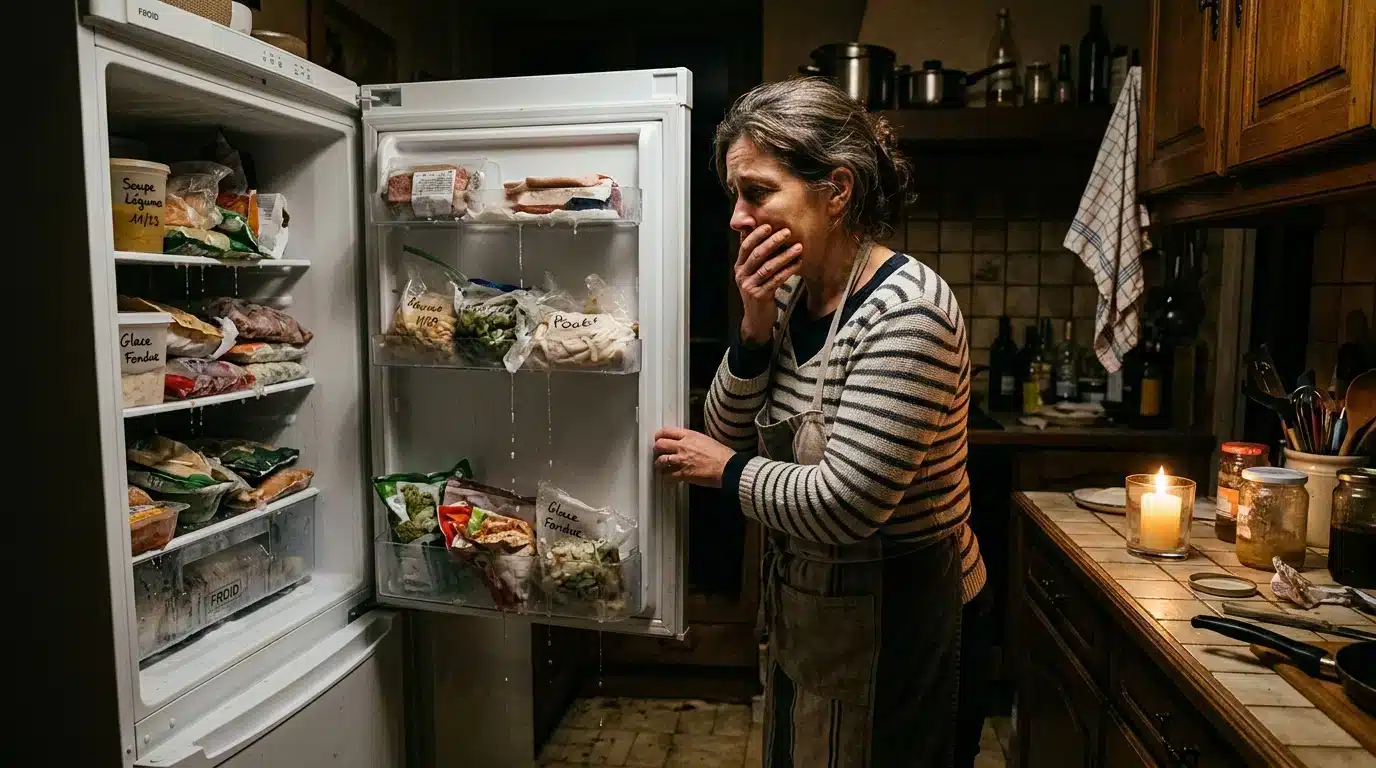
Les coupures de courant peuvent sembler anodines, mais elles peuvent rapidement engendrer des désagréments majeurs. Que ce soit un congélateur qui décongèle ou des appareils électroménagers qui ne redémarrent pas, les conséquences sont souvent lourdes. Avec les prévisions de black-out pour cet hiver, une question cruciale émerge : qui est responsable des coûts engendrés par ces pannes ? La réponse varie selon la nature de la coupure et les termes de votre contrat d’assurance.
EN BREF
- Les dommages électriques peuvent être couverts par votre assurance habitation.
- La perte de denrées alimentaires dépend de la cause de la panne et de votre contrat.
- Il est essentiel de relire votre contrat pour connaître vos garanties.
En matière d’indemnisation, les dommages électriques, résultant d’une surtension ou d’un retour de courant, sont généralement pris en charge par les assurances multirisques habitation. Toutefois, cette couverture n’est pas systématique : certains contrats l’incluent de manière automatique, tandis que d’autres la proposent en option. Il est donc primordial de vérifier les conditions de votre police d’assurance.
Un autre point crucial est la vétusté des appareils. L’indemnisation est souvent proportionnelle à l’âge de l’appareil, ce qui signifie qu’un vieux téléviseur ne sera pas remboursé à sa valeur d’achat initiale. Pour éviter les désagréments au moment d’un sinistre, il est conseillé de consulter vos conditions générales et particulières afin de repérer les mentions relatives aux « dommages électriques » et aux « phénomènes électriques ».
En cas de panne, il est également judicieux de contacter rapidement votre assureur ou votre courtier. Une simple conversation peut éclaircir vos droits et vos garanties. Il est important de noter que la nature de la panne influencera le type d’indemnisation que vous pourrez recevoir : une panne due à une surtension n’est pas traitée de la même manière qu’un appareil qui cesse de fonctionner sans raison apparente.
La gestion de la perte de denrées alimentaires est une autre problématique. Bien que la perte de contenu de votre congélateur puisse peser lourd sur votre budget, elle n’est pas systématiquement couverte par toutes les assurances. Certaines d’entre elles proposent une garantie spécifique, mais cela dépend de votre contrat. En cas de panne, il est sage de conserver les preuves de ce qui a été perdu : des photos des aliments décongelés, les factures des appareils, et un relevé d’achat peuvent s’avérer utiles.
Il est également essentiel de dresser une liste des aliments perdus, en estimant leur valeur. Les assureurs apprécient les dossiers clairs et concis. En cas d’intervention d’un réparateur, demander un devis ou un rapport sur la panne peut également être déterminant pour votre dossier.
En ce qui concerne la responsabilité, il est important de savoir à qui s’adresser. Selon l’origine de la coupure, vous aurez trois interlocuteurs potentiels : votre assureur, votre fournisseur d’électricité, et le gestionnaire du réseau. Si la coupure provient du réseau, le gestionnaire peut être tenu responsable. Cela implique souvent des démarches spécifiques pour obtenir une réparation.
Il faut aussi garder à l’esprit qu’il existe des délais pour déclarer un sinistre à votre assureur, qui sont précisés dans votre contrat. Ces délais sont généralement courts, il est donc conseillé de ne pas tarder. Lorsque vous envoyez une déclaration, faites-le par écrit, avec accusé de réception, afin de garantir une trace de votre demande.
En cas de refus d’indemnisation, ne désespérez pas. Demandez une justification écrite et relisez attentivement les clauses de votre contrat. Si vous estimez que votre demande est légitime, vous pouvez faire appel au service réclamations de votre assureur, puis, en dernier recours, à un médiateur de l’assurance.
Pour prévenir les dommages avant même qu’un black-out ne survienne, il est conseillé de revoir les termes de votre contrat habitation. Vérifiez si les dommages électriques et la perte de denrées alimentaires sont couverts, et demandez à votre assureur des détails sur les options d’extension de garantie. De petites mesures préventives, comme l’utilisation de parafoudres ou de prises parasurtenseurs, peuvent également réduire le risque de dommages.
Enfin, surveillez vos habitudes de consommation d’énergie. Les appareils qui consomment de l’électricité même lorsqu’ils sont éteints peuvent également être exposés aux surtensions. Débrancher les appareils non utilisés peut s’avérer être une pratique judicieuse pour éviter des sinistres coûteux.