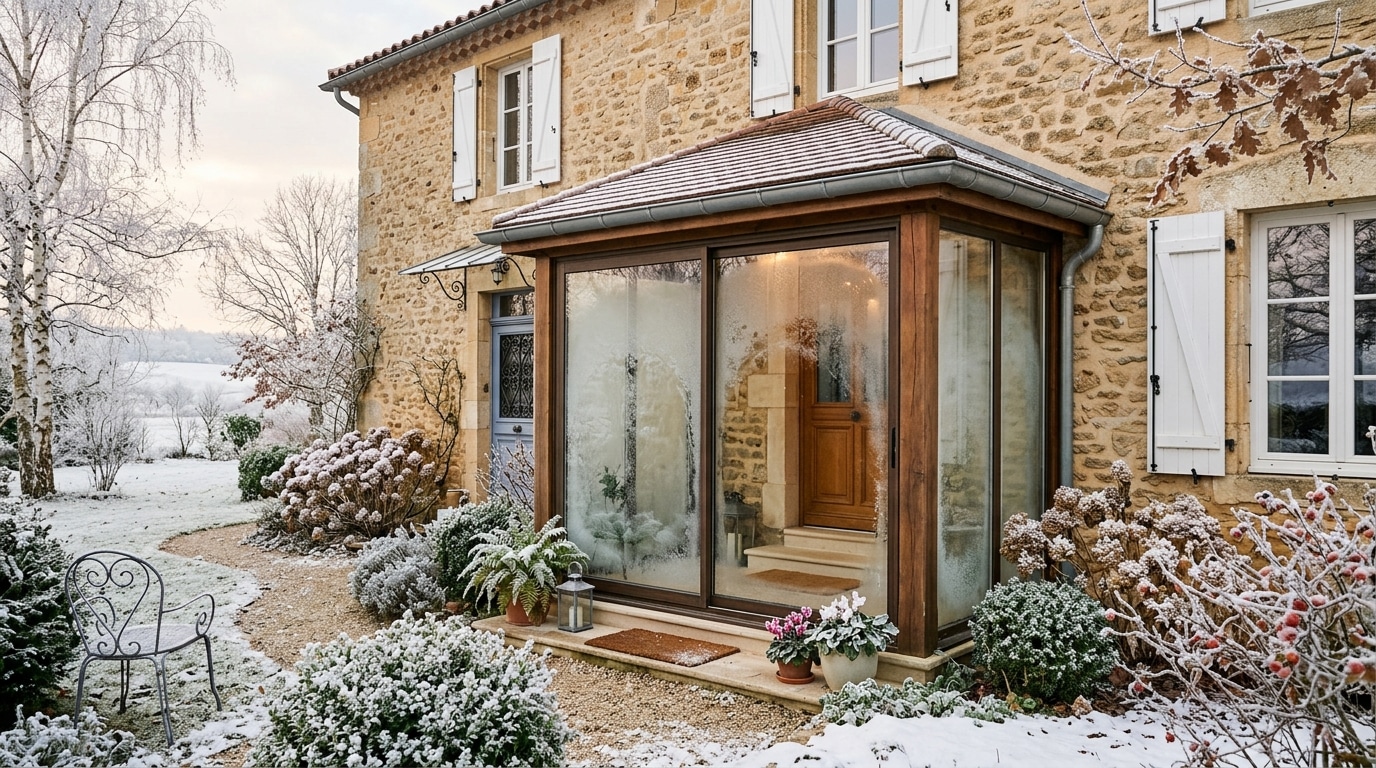
Marc souhaitait améliorer le confort de son foyer en fermant son perron avec un sas vitré. Ce projet, qui semblait simple et raisonnable, a cependant eu des conséquences inattendues sur sa taxe foncière.
EN BREF
- Marc a installé un sas vitré pour réduire le froid dans son entrée.
- Cette modification a entraîné une augmentation de 280 € de sa taxe foncière.
- Les constructions fermées sont considérées comme des extensions selon la législation fiscale.
Confronté à un perron exposé et une porte d’entrée qui laissait passer le froid, Marc a pris la décision de faire installer un sas vitré. L’objectif était simple : créer un espace de transition qui permettrait de maintenir une température agréable à l’intérieur de son foyer pendant l’hiver. Avec un artisan, il a conçu un sas esthétique, aligné avec la façade de sa maison, intégrant deux vantaux coulissants et un petit toit. Ce projet, bien que modeste, allait s’avérer plus complexe qu’il ne le pensait.
Lors de la réalisation des travaux, l’artisan a posé une question cruciale : Marc comptait-il déclarer les travaux ? Pour lui, il ne s’agissait que d’une amélioration de l’entrée, et il n’a pas jugé nécessaire de le faire. Sa pensée était claire : « Je pensais juste couper le froid en hiver. » Pourtant, ce choix allait lui coûter cher.
Après quelques mois d’utilisation, le sas a vraiment amélioré le confort de son séjour. Les chaussures, autrefois trempées par l’humidité, sont désormais sèches, et la porte ne claque plus sous le vent. Tout semblait parfait jusqu’à ce que le premier avis de taxe foncière arrive, avec une surprise de taille : une augmentation de 280 € par an.
Cette augmentation a laissé Marc perplexe. Il n’avait pas ajouté de chambre ni réalisé de travaux majeurs. Pourtant, la définition fiscale d’un sas vitré est claire : il est considéré comme une construction close et couverte, avec une hauteur sous plafond souvent supérieure à 1,80 mètre. Dès lors, ce volume est requalifié en extension de l’habitation, entraînant une réévaluation de la valeur locative cadastrale.
Marc n’était pas le seul dans cette situation. En effet, un perron ouvert ne subit pas la même classification qu’un sas fermé. La surface est mesurée « au nu intérieur des façades », sans tenir compte de l’épaisseur des murs, ce qui peut avoir des implications fiscales significatives.
Le cas de Marc soulève une question importante : pourquoi lui et pas un voisin qui aurait installé une petite avancée fermée ? La réponse réside dans la surface. Les constructions de moins de 5 m² peuvent échapper à la taxe d’aménagement, tandis que celles qui dépassent ce seuil doivent être déclarées. Par exemple, un sas de 6 m² pourrait augmenter la base taxable à 5 352 € hors Île-de-France, tandis qu’un petit porche de 3 m² resterait généralement exonéré.
Pour éviter des désagréments similaires, il est conseillé de se renseigner auprès du service urbanisme de la mairie avant d’entreprendre des travaux de ce type. Une simple conversation peut permettre de déterminer si une déclaration préalable est nécessaire, selon la taille de l’aménagement. Par ailleurs, il est essentiel de ne pas tarder à effectuer les démarches administratives, car la déclaration de la taxe foncière doit être faite dans les 90 jours suivant la fin des travaux.
Lorsque l’avis d’imposition arrive, il est crucial de le relire attentivement. En vérifiant les cases, il est possible de repérer des erreurs relatives à la surface ou à d’autres éléments. La bonne nouvelle est que pour les petits aménagements de jardin, la déclaration reste relativement simple et peut même conduire à des exonérations.
Le cas de Marc est un rappel que, dans le domaine de la fiscalité locale, chaque centimètre compte et peut influer sur le montant de la taxe. Même si l’intention était de créer un espace plus chaleureux, la réalité administrative a rapidement rattrapé le propriétaire. Ainsi, la fermeture d’un perron, aussi banale qu’elle puisse paraître, peut entraîner des conséquences fiscales inattendues.