À partir du 1er novembre, les retraités peuvent s’attendre à une revalorisation de leur pension complémentaire Agirc-Arrco. Cependant, cette hausse ne se traduira pas toujours par une augmentation des montants nets perçus sur les comptes bancaires. En effet, plusieurs mécanismes peuvent entraîner une baisse des virements, souvent inattendue pour les retraités concernés.
EN BREF
- La revalorisation de la retraite complémentaire Agirc-Arrco au 1er novembre peut masquer des baisses de virement.
- Le montant net perçu dépend des prélèvements sociaux, qui peuvent varier selon la situation fiscale.
- Il est crucial de vérifier son taux de CSG et de prélèvement à la source pour comprendre les variations sur les relevés.
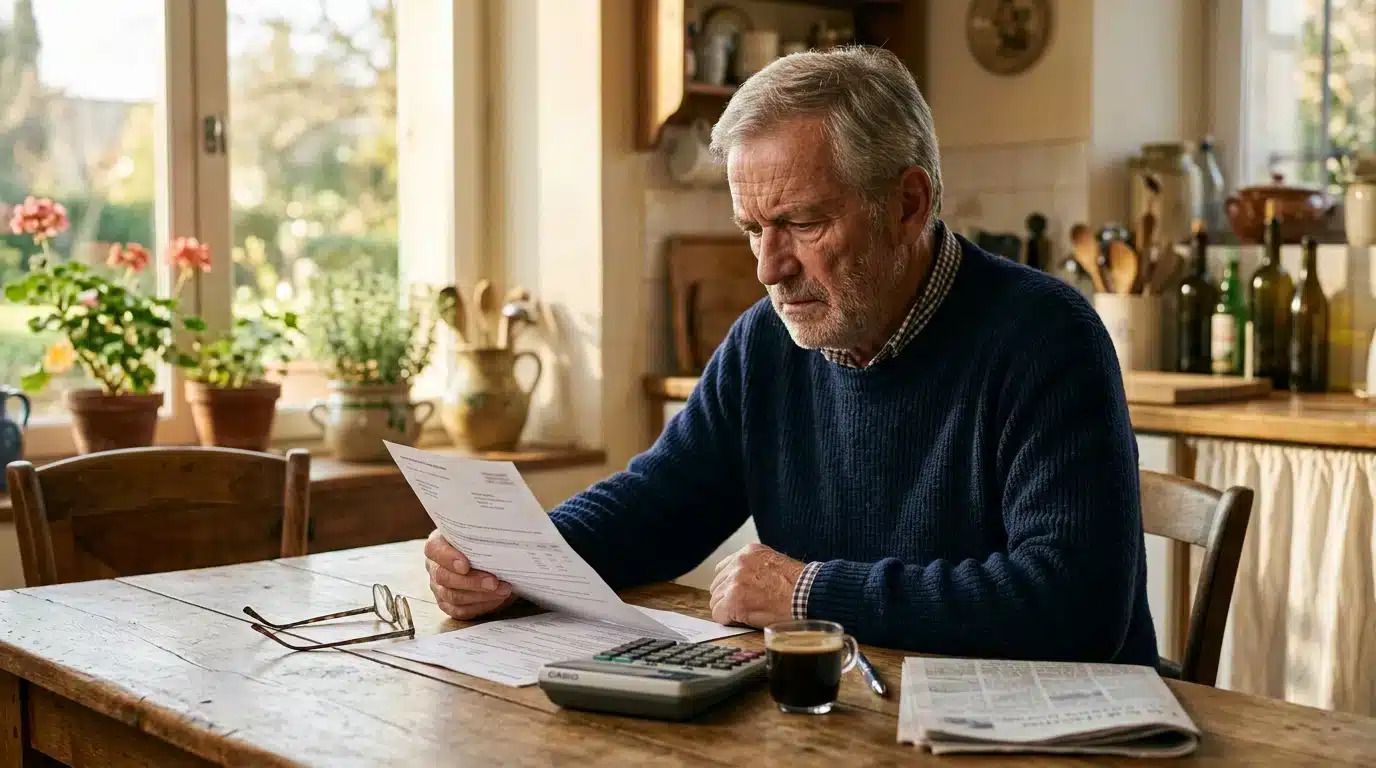
Lorsqu’un retraité consulte son relevé de pension, la première chose à faire est de regarder la ligne indiquant le « net versé ». Bien que la revalorisation s’applique au montant brut, c’est le montant net qui arrive sur le compte, c’est-à-dire après déductions des prélèvements sociaux.
Ces prélèvements ne sont pas fixes et dépendent de la situation fiscale de chaque individu. Par conséquent, une augmentation de 1 % du brut ne garantit pas une augmentation équivalente dans le montant net reçu. Cela peut mener à des situations où, malgré une pension brute revalorisée, le montant net perçu peut stagner ou même diminuer.
La Contribution Sociale Généralisée (CSG) est un facteur clé dans cette dynamique. Elle varie selon le revenu fiscal de référence, qui détermine quel taux s’applique : réduit, médian, normal ou exonération pour les revenus les plus modestes. Si le revenu fiscal de référence d’un retraité dépasse un certain seuil, cela peut entraîner une augmentation de la CSG, réduisant ainsi le montant net perçu.
À cette complexité s’ajoute la Contribution au Remboursement de la Dette Sociale (CRDS), qui est également prélevée sur le brut. Les retraités résident à l’étranger ou ceux se trouvant sous un régime particulier peuvent subir des cotisations d’assurance maladie sur leurs pensions complémentaires, ce qui alourdit encore la facture.
Une autre source d’inquiétude réside dans le fait que certains retraités peuvent ne pas avoir le bon taux appliqué à leur situation. Par exemple, des changements dans la situation personnelle, comme un déménagement ou une modification dans la situation familiale, peuvent ne pas être pris en compte rapidement par les caisses de retraite. Cela peut mener à des erreurs de taux de CSG, où un taux normal continue d’être appliqué alors qu’un taux réduit aurait dû être applicable.
Pour éviter d’éventuelles surprises, il est recommandé de comparer son dernier avis d’imposition avec le taux de CSG affiché sur le relevé de pension. Un écart doit alerter le retraité sur une possible erreur à rectifier. Ce même mécanisme de décalage peut aussi s’appliquer aux ajustements déjà observés sur les virements d’octobre, qui peuvent avoir été impactés par la revalorisation.
Il ne faut pas sous-estimer l’impact de l’impôt sur le revenu, surtout pour ceux qui sont prélevés à la source. Le taux personnalisé, transmis par l’administration fiscale aux caisses, est mis à jour chaque année en septembre. Si les revenus ont augmenté, le nouveau taux peut être plus élevé et s’appliquer sur le brut revalorisé, ce qui peut également entraîner une diminution du montant net.
Il est donc essentiel pour les retraités de prendre le temps d’analyser leur relevé de paiement. Chaque ligne y détaille les prélèvements, et c’est là que se trouve la réponse à la question de la baisse potentielle du virement. En prenant dix minutes pour comparer les relevés avant et après revalorisation, les retraités peuvent identifier les lignes fluctuantes et agir rapidement si nécessaire.
Enfin, une régularisation peut également se produire si une caisse a versé un montant trop élevé dans le passé. Dans ce cas, le trop-perçu peut être progressivement récupéré sur les virements suivants. À l’inverse, un rappel peut entraîner un virement exceptionnel plus élevé, suivi d’un retour à un montant normal le mois suivant. Ces variations peuvent créer de la confusion parmi les retraités.
En conclusion, bien que la revalorisation soit réelle et que le montant brut augmente, il est crucial de comprendre ce qui se passe entre le brut et le net. Les retraités doivent être proactifs pour s’assurer que leur situation fiscale est correctement reflétée dans leurs virements. C’est en gardant cette vigilance qu’ils pourront naviguer au mieux dans les complexités de leur pension.